大摩:1H26 AI续强,2H26需求承压
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利将 2026 年全球科技展望概括为“上下半年分化”:上半年延续 2025 年 AI 资本开支和存储涨价主线,下半年则更容易受到成本上升、估值高位和终端需求破坏的挑战。报告认为全球半导体收入 2026 年有望达到 1.6 万亿美元,由 memory 和 logic 共同驱动,行业盈利可能创纪录。但 AI 主题内部的赢家会从单纯逻辑、商品存储和半导体设备扩散到更多瓶颈环节,选股重点应转向定价权、供给约束、现金流质量和估值合理性。AI 长周期没有结束,但 2026 年下半年市场会更严厉地区分真实瓶颈资产和只受主题情绪推动的高估值股票。
主要观点
- AI 投资周期仍是全球科技的主轴。报告认为 2025 年的 AI spending 和 commodity rally 会在 1H26 延续,尤其训练、推理、HBM、先进封装和设备需求仍然强劲。
- 2026 年全球半导体收入预计达到 1.6 万亿美元,同比增速接近 96%,memory 和 logic 是最重要贡献,行业盈利有望达到历史高位。
- 下半年风险来自需求破坏。晶圆、OSAT、存储和其他零部件成本上升会挤压下游利润,边缘 AI 在智能手机和 PC 端的普及可能因成本过高被推迟。
- 存储仍是 AI 产业链瓶颈。HBM、DRAM 和 NAND 的供给约束使存储公司具备强定价权,若需求持续,2028 年前可能触发前所未有的资本开支周期。
- 半导体设备可能受益于下一轮瓶颈转移。EUV、HBM、先进逻辑和 DRAM 扩产会带动设备需求,ASML、ASMI、AMAT 等处在关键位置。
- AI agent 改变系统瓶颈。报告强调 agentic AI 不只是 GPU 问题,CPU、foundry、memory、substrates、networking 和 equipment 都可能成为系统性能约束。
- 中国科技复苏是重要分支。报告把中国科技复苏类比新兴市场 2017 年行情,认为 agentic AI 应用、ROI 改善、AI 基建和半导体本地化会继续驱动中国科技资产。
- 选股上应构建 barbell。既持有具备明确 AI 定价权和瓶颈属性的强势股,也关注被抛售但前景良好、估值合理、现金流充足的修复型公司。
- 非 AI 科技股可能有估值修复空间。除非 AI 公司仍存在未被市场发现的 AI upside,否则 AI names 的估值扩张空间可能不如部分非 AI 现金流资产。
- 硬件链条仍受 AI 服务器支撑。报告预计 Nvidia GPU server rack shipments 2026 年约 75k,高于 2025 年约 29k,利好 ABF 基板、MLCC、服务器组装、散热和电源管理。
论述逻辑
AI 资本开支延续 → 半导体收入和盈利在 2026 年继续上行 → memory、logic、foundry、substrate 和 equipment 出现瓶颈 → 瓶颈资产获得定价权和盈利上修 → 但成本上升向下游传导 → 2H26 终端需求和利润率承压 → 投资从追逐 AI 主题转向筛选定价权、供给约束和估值合理的科技资产。
关键展望
- 宏观和周期层面,1H26 科技股仍可能受 AI capex、存储涨价和盈利上修支撑;2H26 则要更重视成本通胀、需求破坏和估值消化。
- 半导体层面,memory、HBM、advanced logic、foundry 和 equipment 仍是核心受益环节,但需要跟踪资本开支是否过快扩张并引发未来供给风险。
- AI 基建层面,agentic AI 会提高系统复杂度,CPU、substrate、networking、storage 和 thermal/power management 的瓶颈价值可能上升。
- 终端硬件层面,Edge AI 在手机和 PC 的推进可能延后,因为更高的内存、晶圆和封装成本会削弱 OEM 推出高成本 AI 功能的意愿。
- 中国科技层面,半导体国产化、物理 AI、AI 基建和 agentic 应用可能继续改善市场对中国科技股的风险偏好。
- 市场风险层面,高估值 AI 硬件若缺乏持续盈利上修,会在 2H26 更容易受需求破坏、成本挤压或 capex 放缓担忧冲击。
推荐标的
- 半导体核心偏好:NVIDIA、Broadcom、MediaTek、TSMC、Samsung、SK Hynix、Micron、SNDK、KIOXIA,理由是 AI 算力、存储瓶颈和先进制造需求仍强。
- 半导体设备偏好:ASML、ASMI、AMAT、Advantest、DISCO、Tokyo Seimitsu、Micronics,理由是 HBM、EUV、先进逻辑和 DRAM 扩产支撑设备需求。
- 硬件链条偏好:ABF 基板、MLCC、AI server assembly、thermal/power management 相关公司,如 SEMCO、Unimicron、Wiwynn、Accton、Delta 等。
- 谨慎方向:估值过高、单纯依赖存储涨价且缺乏自身定价权的硬件股,以及成本上升无法转嫁的终端设备链。
关键图表
Figure 1:全球科技子行业估值与盈利能力对比

Figure 2:费城半导体指数估值与全球半导体收入周期
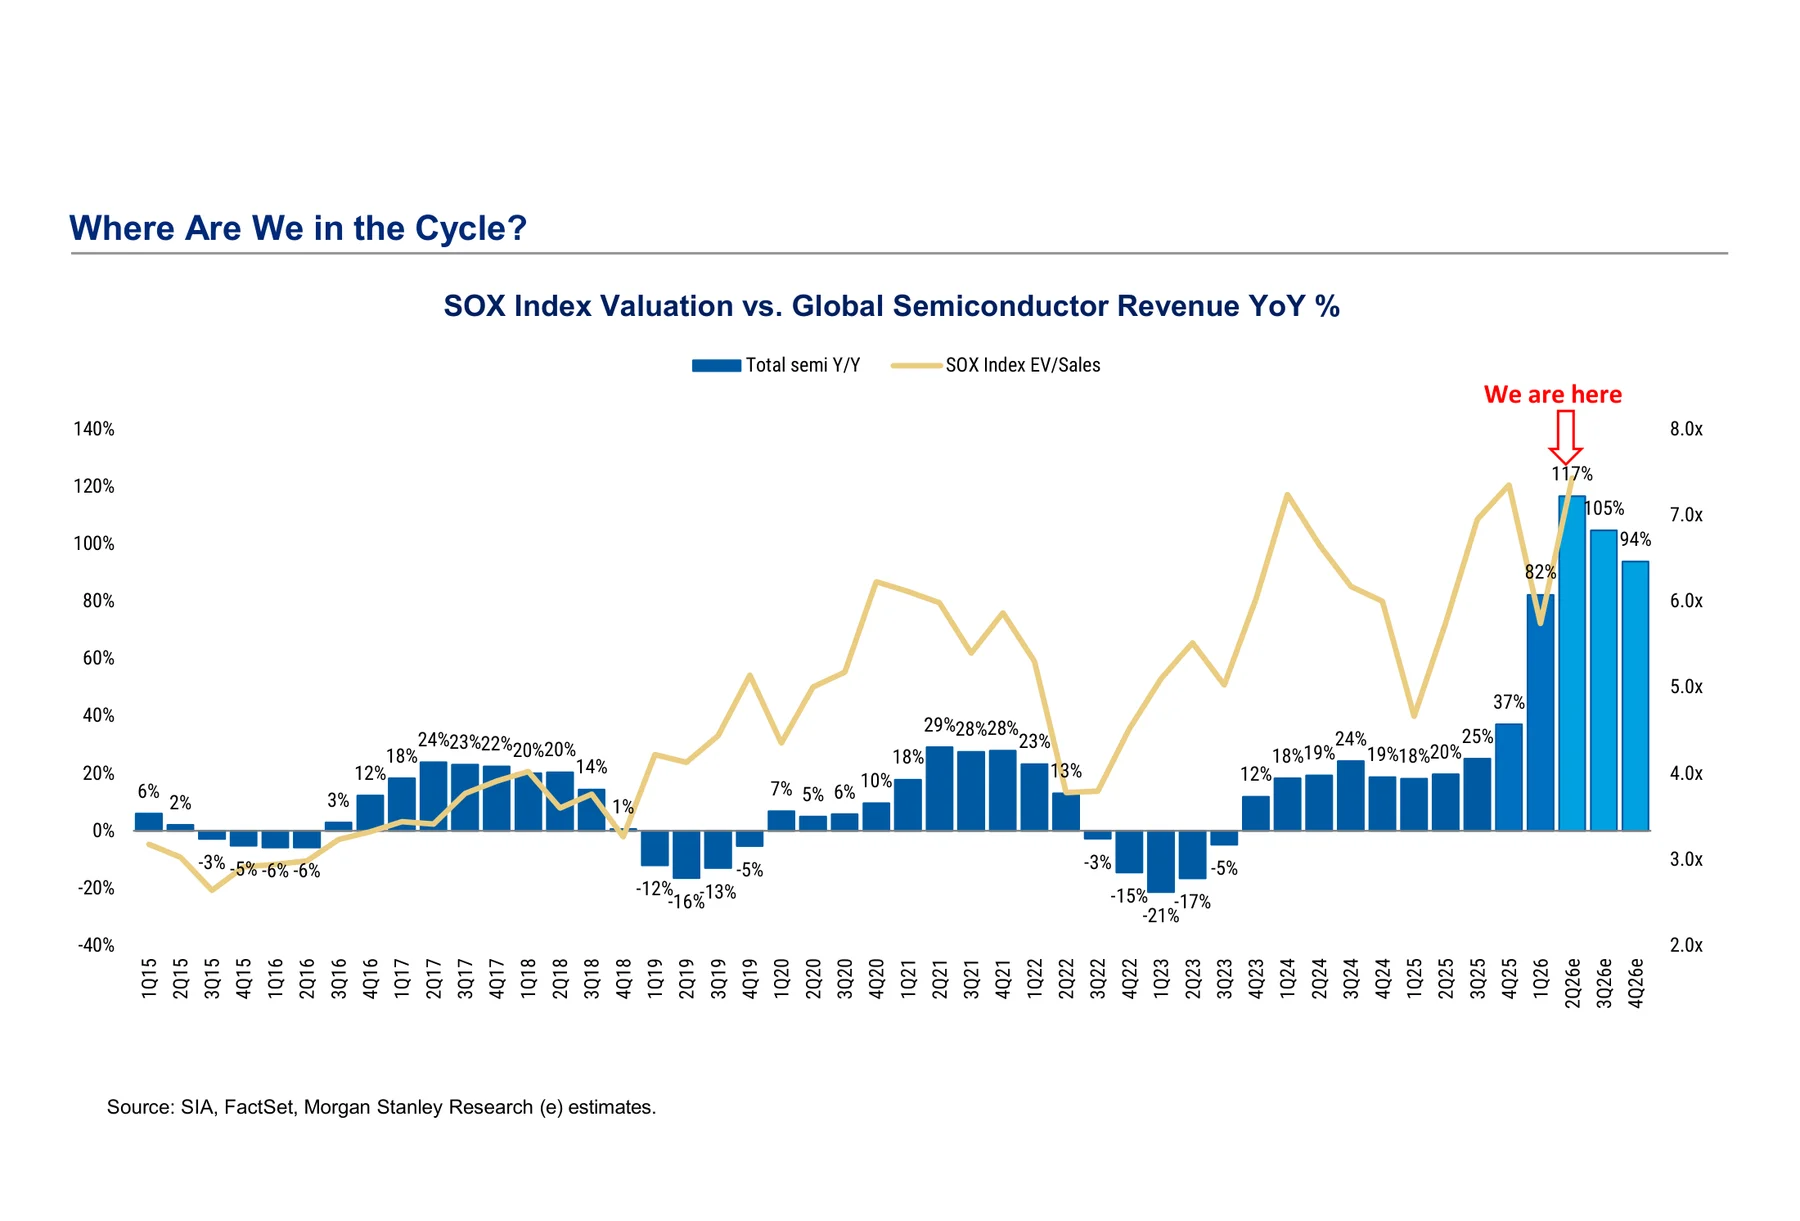
Figure 3:本轮半导体超级周期与历史周期对比

Figure 4:盈利强度仍是科技股表现主驱动

Figure 5:存储与逻辑周期分化及存储复苏

Figure 6:AI 半导体市场增长预测
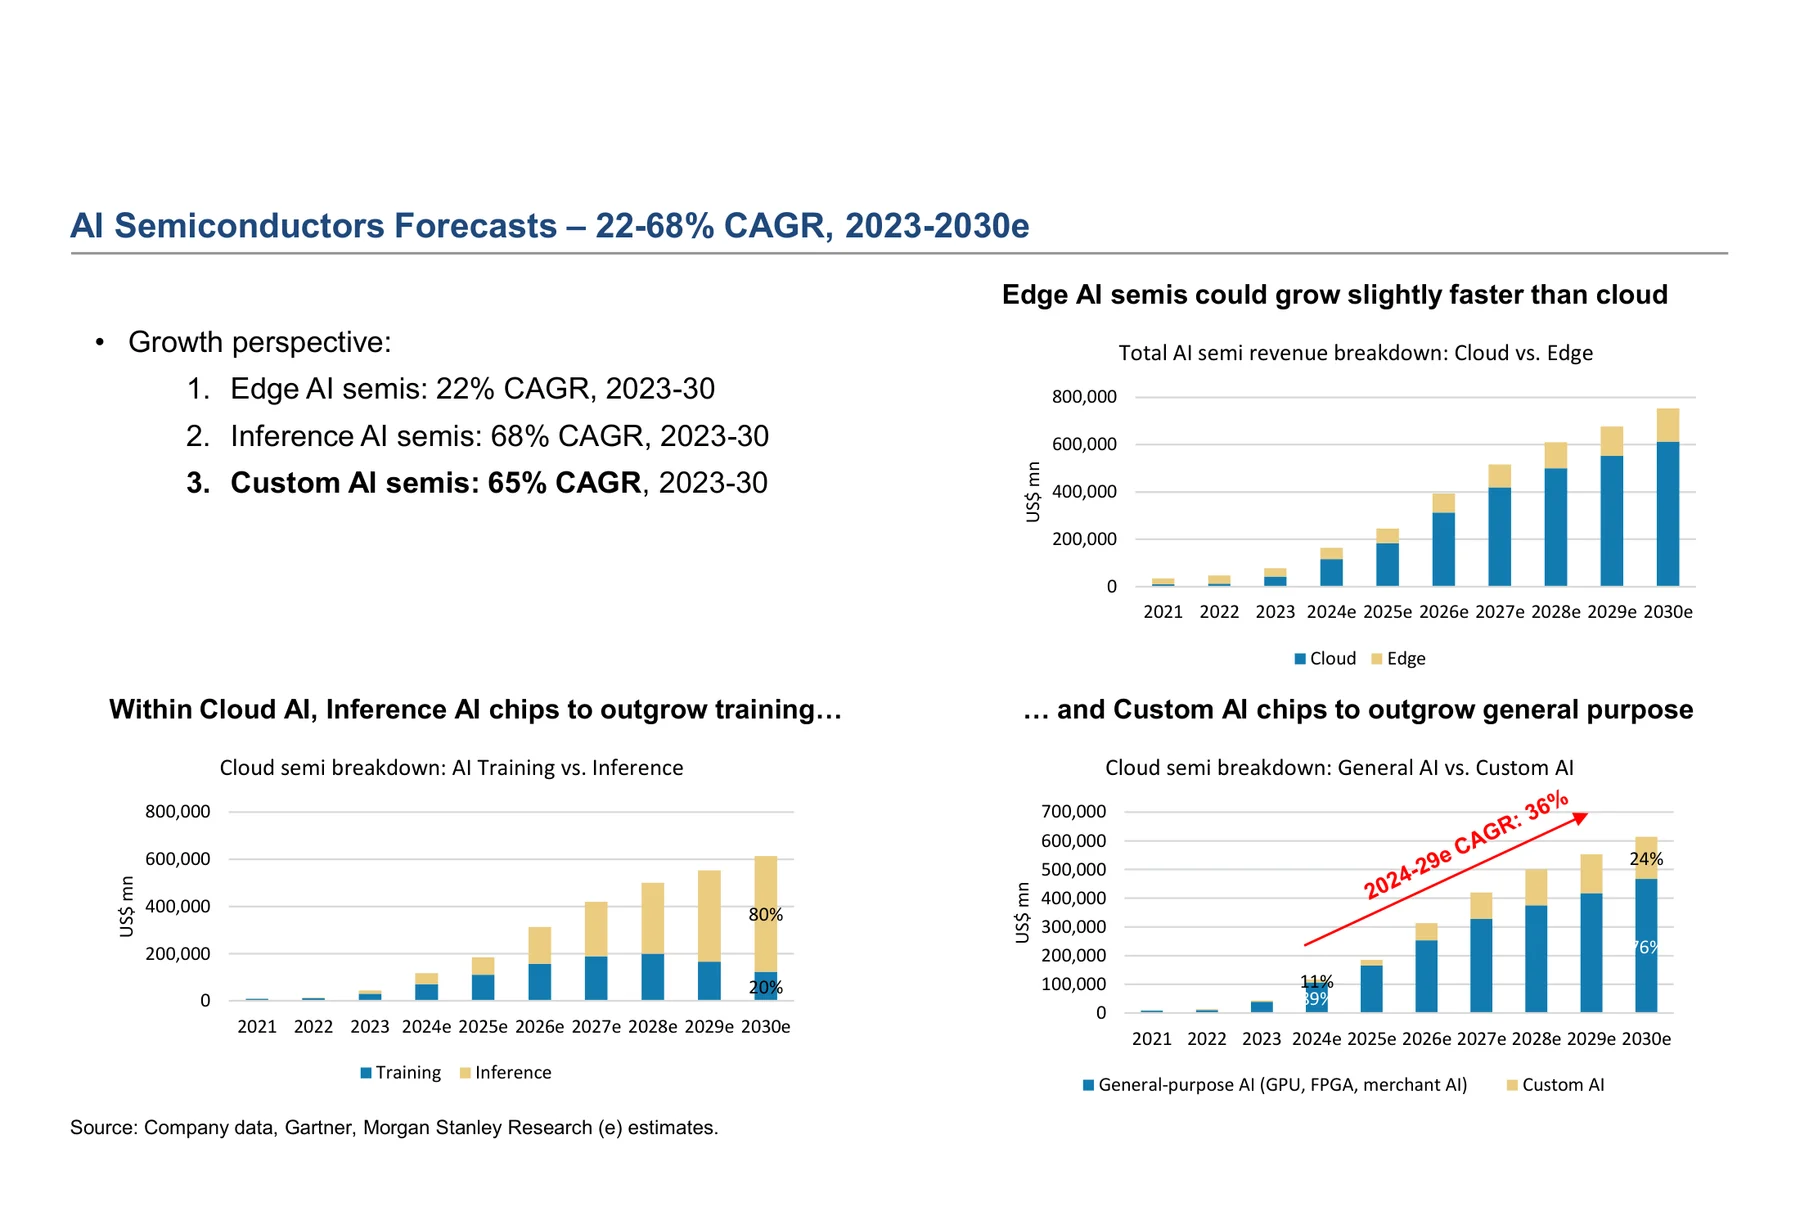
Figure 7:存储与先进逻辑带动晶圆设备资本开支上行

Figure 8:HBM 总可服务市场测算
