德意志银行:德银 可口可乐公司(KO.US)26年第三季度业绩关注点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行在可口可乐公司(KO.US)发布2026年第三季度财报前夕,重申其“买入”评级及98.00美元的目标价。 分析师认为可口可乐在全球范围内保持强劲动能,其特许经营模式有效抵御了消费品行业面临的压力。 尽管部分市场如墨西哥、土耳其/中东及泰国表现疲软,但欧洲和巴西的相对强势提供了抵消作用。 德银预计公司将重申2026财年有机增长5%及每股收益(EPS)增长9%-10%的指引。 此外,报告还讨论了2027财年面临的汇率压力及CCBA重组带来的潜在影响。
主要观点
- 重申对可口可乐的“买入”评级及98.00美元目标价。
- 预计2026年第三季度有机增长为4.3%,总营收预估为129.10亿美元。
- 第三季度各地区有机增长预期:北美+4%,EMEA+6.5%,亚太-4%,拉美+7%,BIG+7%。
- 预计2026年第三季度每股收益(EPS)为0.85美元,低于市场共识的0.88美元。
- 预计2026财年全年有机增长为5.1%,每股收益为3.30美元。
- 2027财年面临汇率及CCBA重组带来的负面影响,预计将分别对营收和EPS产生低个位数(LSD)至中个位数(MSD)的逆风。
论述逻辑
- 全球动能与特许经营模式支撑业绩增长 -> 尽管部分市场疲软但被欧洲和巴西抵消 -> 数字化/AI能力与成本纪律支持长期盈利增长 -> 维持买入评级。
关键展望
- 预计2027财年有机增长为5.3%,每股收益增长为7%。
- IRS税务案件上诉结果是2027财年的重要考量因素。
推荐标的
- 可口可乐(KO.US):买入,目标价98.00美元。
关键图表
图1. 可口可乐业绩预览概览
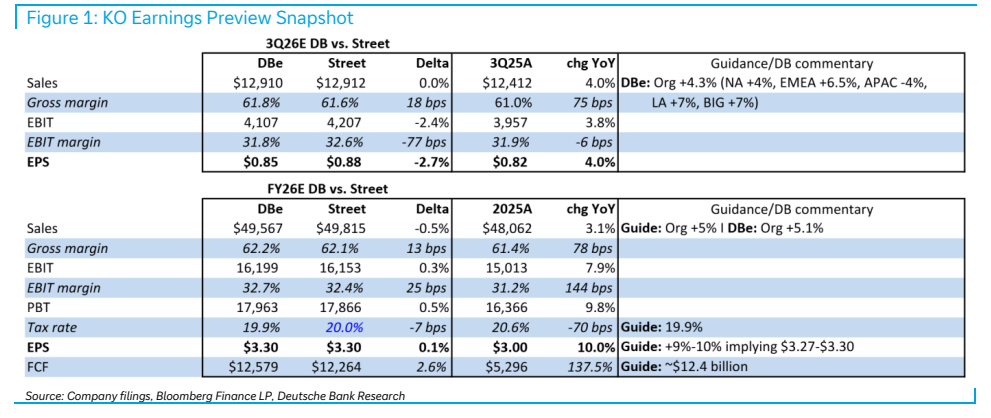
图2. 可口可乐季度损益表
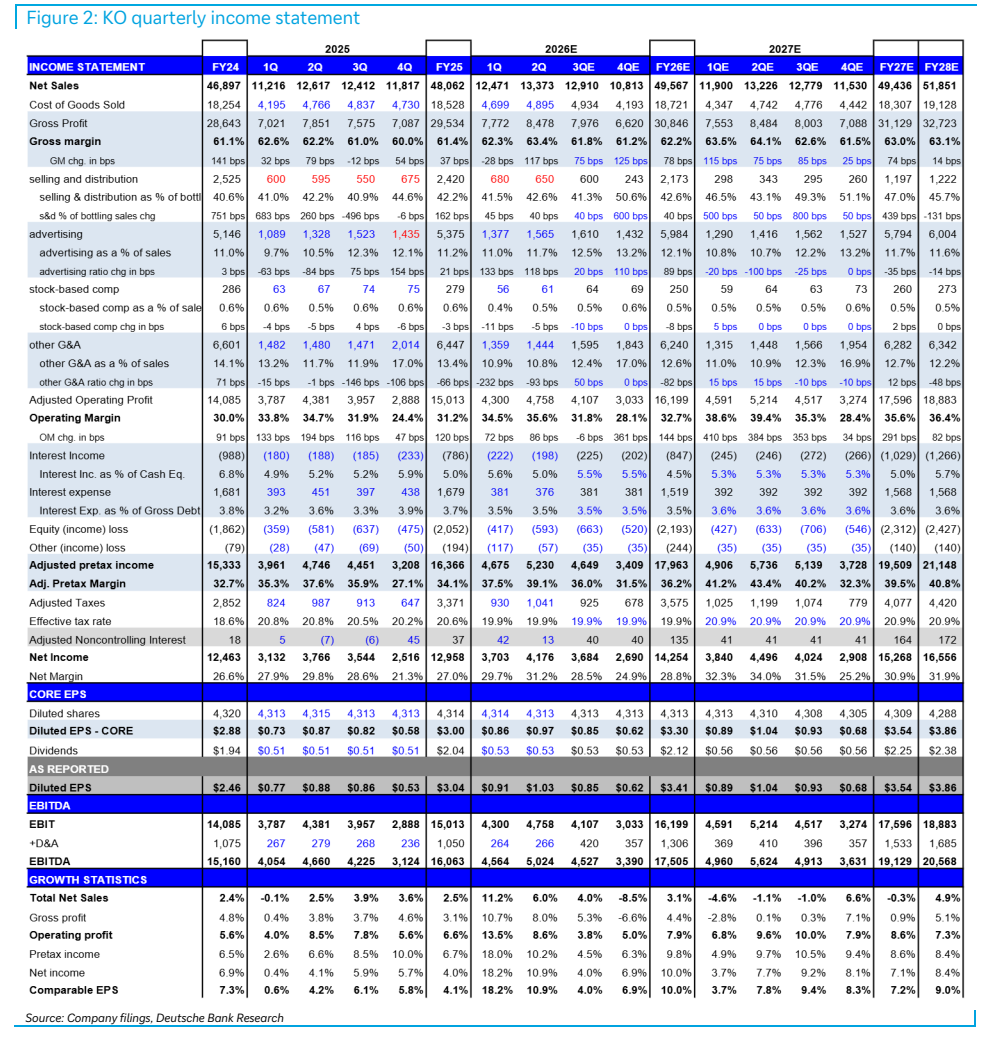
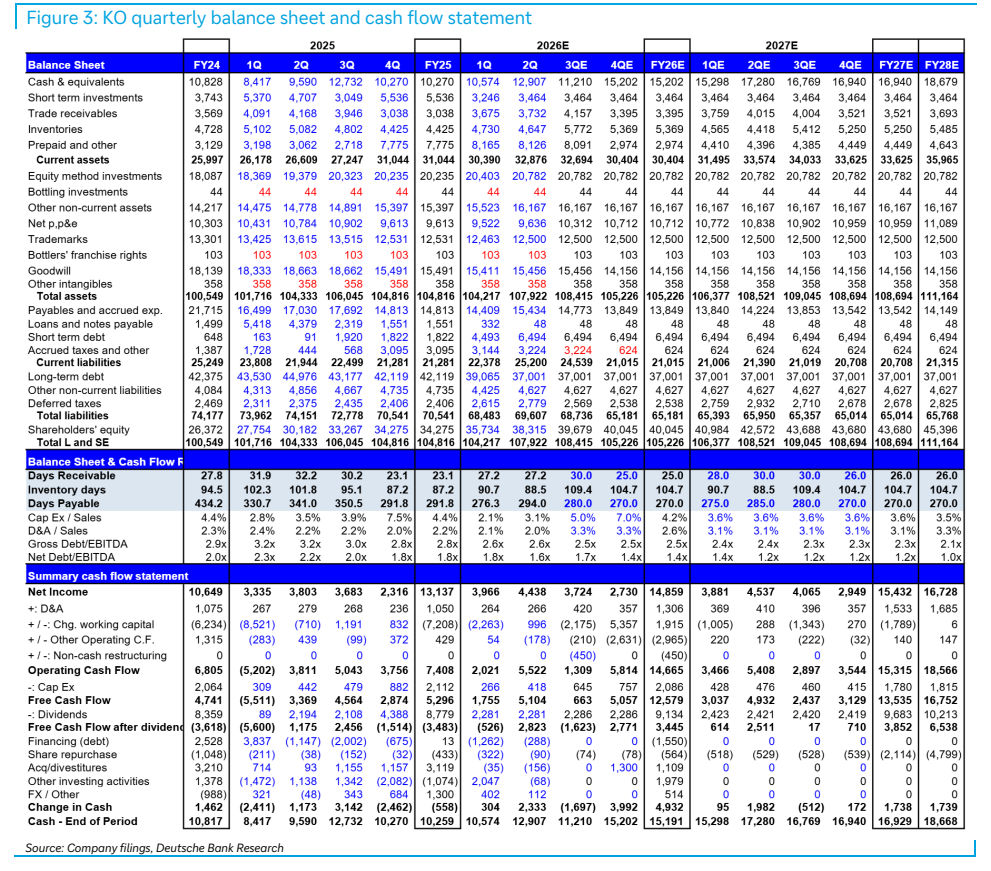
图3. 可口可乐季度资产负债表及现金流量表