伯恩斯坦 全球储能:储能放缓迹象全无
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
尽管市场担忧2027年储能增长的可持续性,但伯恩斯坦认为储能行业放缓迹象全无。 报告指出,中国国内招标与海外订单的强劲表现预示着未来两个季度出货量将持续增长,预计2026年全年出货量将超过1,000GWh,2027年将达到1,500GWh,同比增长50%。 虽然目前安装量与出货量之间存在缺口,但这主要源于从招标到安装1-2年的滞后期。 随着全球储能渗透率的提升,长期增长空间依然广阔,宁德时代(CATL)作为全球电池龙头,被视为捕捉市场扩张的首选标的。
主要观点
- 预计2027年第一季度出货量将同比增长50%
- 中国储能招标量在2026年第三季度预计达到208GWh
- 海外储能订单在2026年第三季度预计达到100GWh,同比增长82%
- 预计2026年中国储能安装量将达到250GWh,同比增长37%
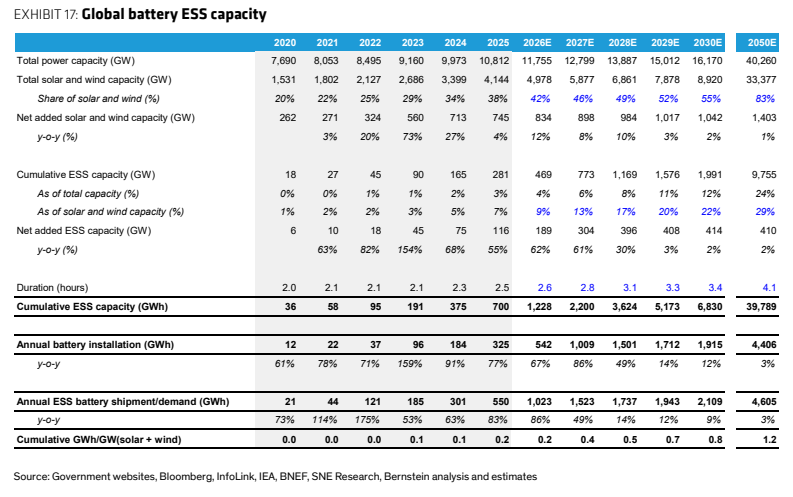
- 全球储能电池存储与风光装机容量比率预计将从2025年的0.2GWh/GW提升至2030年的0.8GWh/GW
- 宁德时代占据全球储能电池出货量约22%的市场份额
论述逻辑
- 储能行业增长逻辑链:强劲的招标与海外订单(领先指标)→ 两个季度的滞后期 → 电池出货量增长 → 12-18个月的滞后期 → 最终安装量落地。
关键展望
- 预计2026年全球储能需求增长86%至1,023GWh
- 长期展望2030年全球储能需求达到2,109GWh,年复合增长率20%
推荐标的
- 宁德时代(300750.CH / 3750.HK):评级为跑赢大盘(Outperform),目标价分别为770.00 CNY和740.00 HKD
- 阳光电源(300274.CH):评级为跑赢大盘(Outperform),目标价151.00 RMB
- 天齐锂业(002466.CH / 9696.HK):评级为跑赢大盘(Outperform),目标价分别为80.00 CNY和65.00 HKD
关键图表
图1. 锂离子电池企业估值对比表
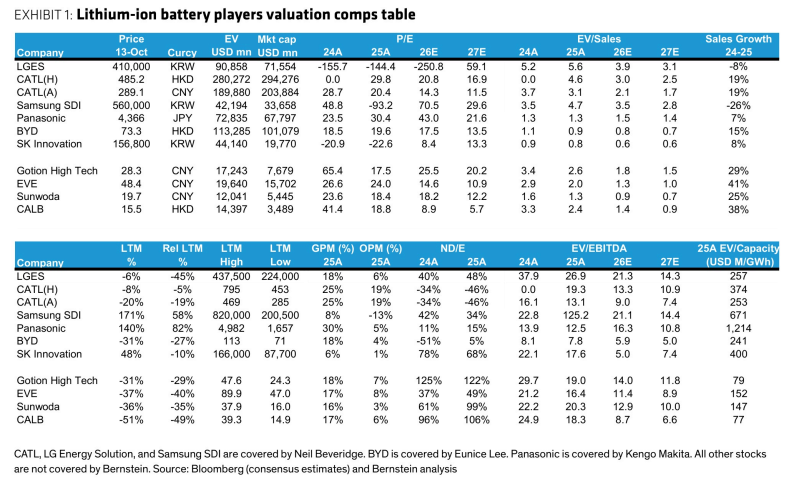
图2. 中国储能招标:预计2026年第三季度招标量将达到208GWh,同比增长68%
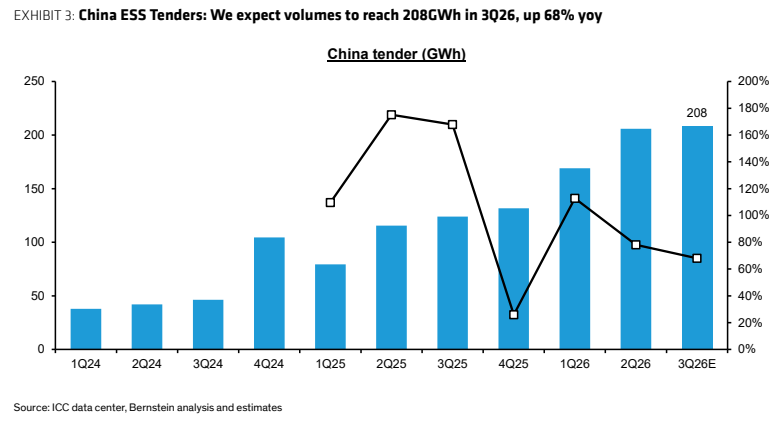
图3. 海外储能订单构成:区域份额随时间演变
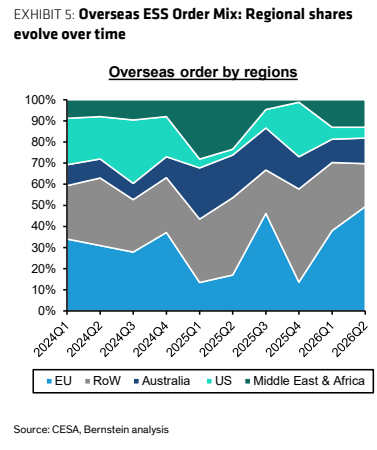
图4. 按地区划分的海外储能订单:欧洲领先全球,占2026年上半年订单的38%
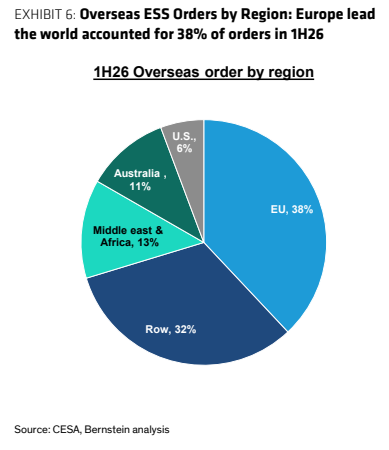
图5. 储能出货量回归分析:滞后的中国招标和海外订单与出货量高度拟合
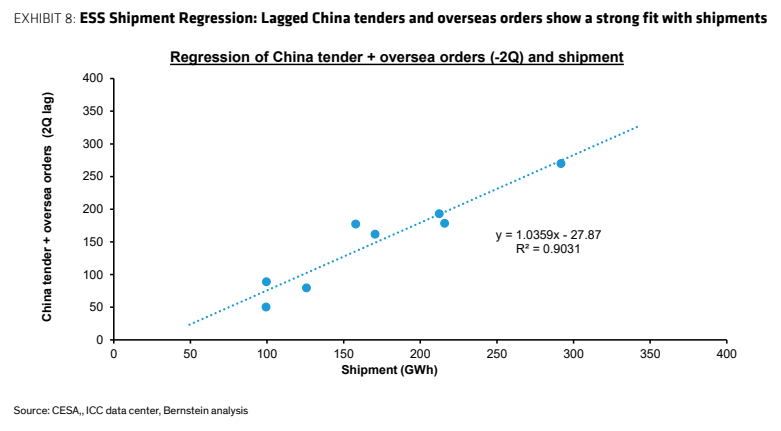
图6. 中国储能装机量:季度装机量及同比增长
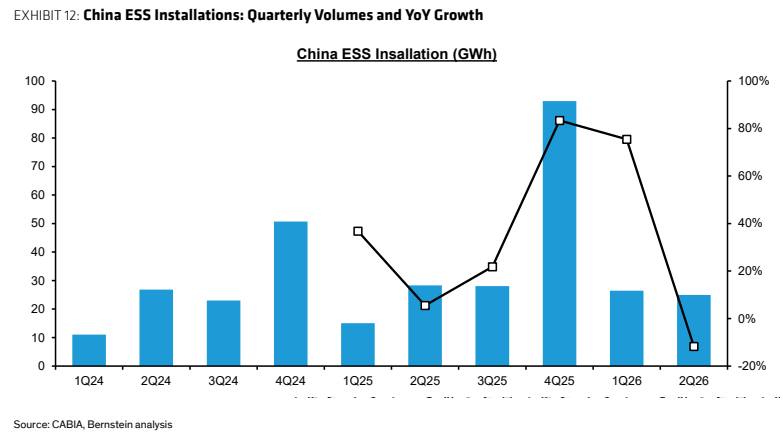
图7. 中国储能出货量与装机量回归分析:国内出货量与一年后的装机量高度拟合
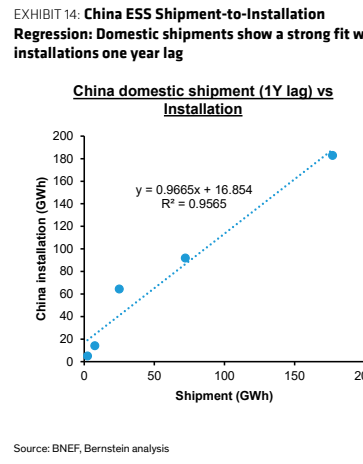
图8. 中国国内储能概览
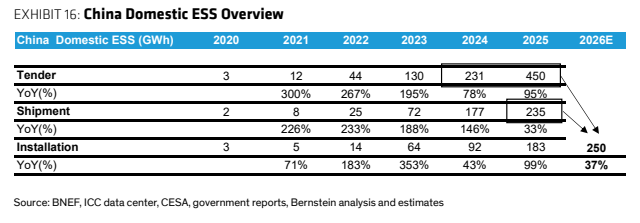
图9. 全球电池储能容量