高盛 小马智行(STUB):26年第三季度业绩前瞻:界定核心争论与主题
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛发布小马智行(STUB)2026年第三季度业绩前瞻,预计公司Q3 GMS为26.5亿美元,营收为5.1亿美元,调整后EBITDA为1.17亿美元。 尽管面临宏观波动和部分活动取消的担忧,高盛认为现场活动需求依然强劲,且公司运营杠杆有望在下半年体现。 分析师重申对该股的“买入”评级,但将12个月目标价从16美元下调至11美元,以反映当前市场对消费互联网及交易平台类股的估值环境。 报告重点关注营销效率、监管环境演变及未来增长动能等核心议题。
主要观点
- 预计2026年第三季度GMS为26.5亿美元,营收为5.1亿美元
- 预计2026年第三季度调整后EBITDA为1.17亿美元,利润率为23.0%
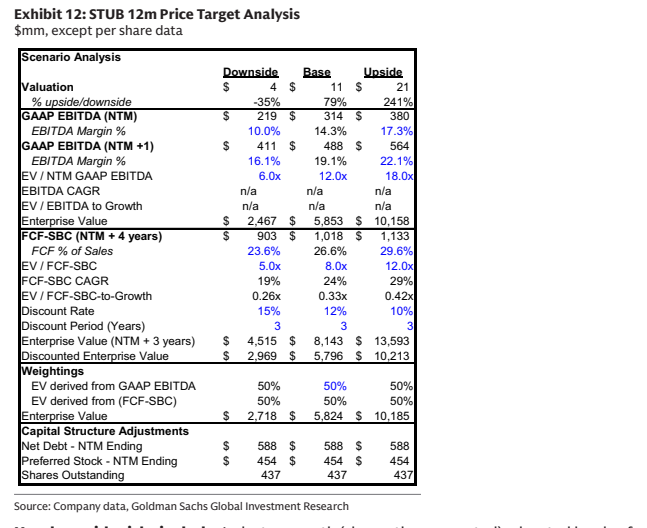
- 重申“买入”评级,目标价下调至11美元
- 预计2026年全年take rate接近20%
- 监管风险目前呈现碎片化,而非协调一致的浪潮
- 下半年运营杠杆预期增强,预计Q3/Q4利润率分别为23%/25%
论述逻辑
- 强劲的现场活动需求与运营杠杆改善支撑了对Q3的建设性预期,尽管宏观环境存在不确定性,但公司通过营销效率优化和对监管风险的审慎评估,有望实现符合或优于指引的业绩表现,从而推动估值修复。
关键展望
- 预计公司将重申2026年财务指引
- 监管实施过程预计比预期更复杂且耗时,短期内对业务构成的结构性压力较小
推荐标的
- StubHub Holdings (STUB): 买入评级,目标价11美元
关键图表
图1. STUB的中期风险,实施似乎比最初预期更复杂、更耗时,因此短期影响较小
图3. StubHub 9月全球独立应用下载量同比增长+50%
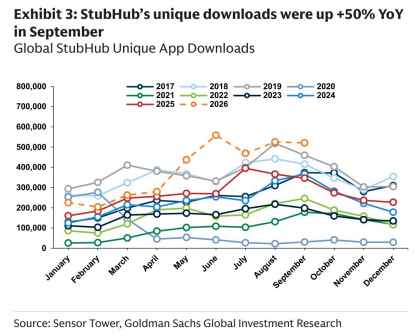
图4. StubHub 9月全球应用月活跃用户(MAU)同比增长+12%
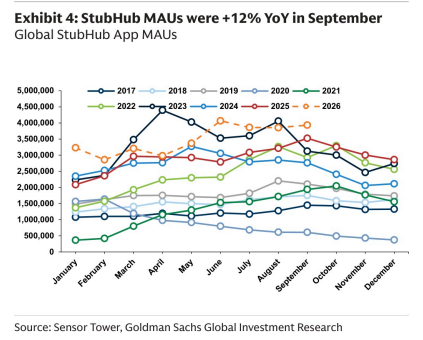
图6. 近几个月StubHub在与同业NPI相对差距上有所收窄。
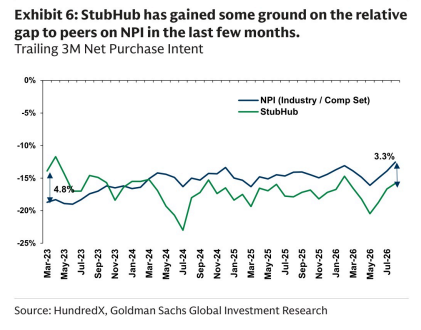
图7. StubHub 8月净购买意愿回升(过去3个月净购买意愿)
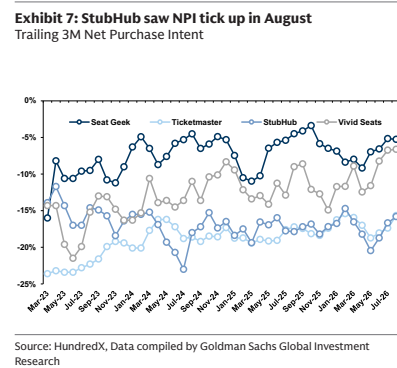
图8. 过去一年StubHub品牌消费者情绪相对稳定(品牌价值与信任度,HundredX净正面百分比,过去3个月)
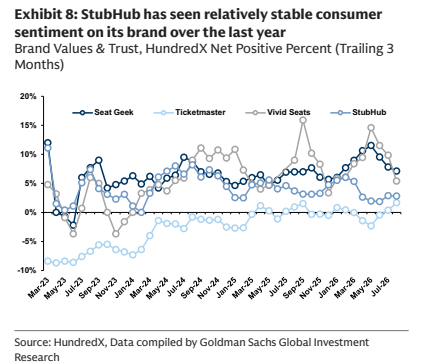
图9. 消费者对Ticketmaster费用的负面感受持续高于同业平台,StubHub居中(费用,HundredX净正面百分比,过去3个月)
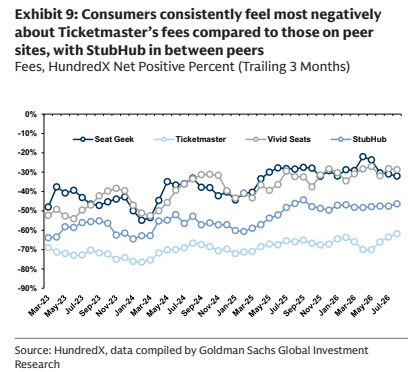
图10. 2026年三季度、2026年、2027年及2028年预估调整(百万美元,每股数据除外)
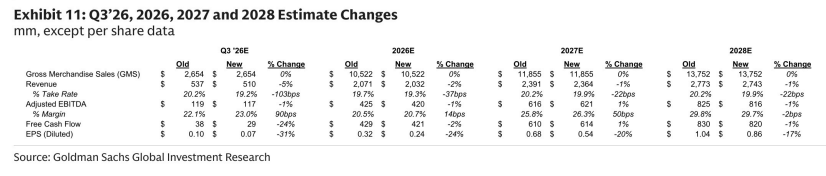
图11. STUB 12个月目标价分析(百万美元,每股数据除外)