摩根大通:贵州茅台A(600519):2026年第二次提价及我们的看法
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
贵州茅台将2026年飞天茅台53度500ml的出厂价由每瓶1,269元上调至1,369元,涨幅7.9%,i茅台零售价由1,539元上调至1,639元,涨幅6.5%,自2026年7月18日起生效。 这是年内第二次提价,且发生在消费淡季,摩根大通认为这体现了公司对供需、价格和投放节奏的较强控制力。 此次出厂价与直营零售价均上调100元,比3月不对称调价更为同步,预计将从2026年第三季度起增厚利润率,并带动老酒库存价值重估。 飞天茅台批价从7月17日的1,660元升至7月20日的1,700元,公告后首个交易日贵州茅台股价上涨6%,五粮液、泸州老窖、汾酒和洋河上涨3%-6%。 不过,五粮液和泸州老窖的批价并未同步上涨,说明行业需求仍偏温和,其他品牌仍需时间消化库存并重建定价能力。 摩根大通维持贵州茅台中性评级,2027年6月目标价1,420元,对应20倍2027年预期市盈率;报告日股价为1,327.50元。 持续重估需要直营渠道继续取得进展,以及与房地产和股票市场相关的居民财富更明确复苏,下一关键需求窗口为中秋节和国庆节假期。
主要观点
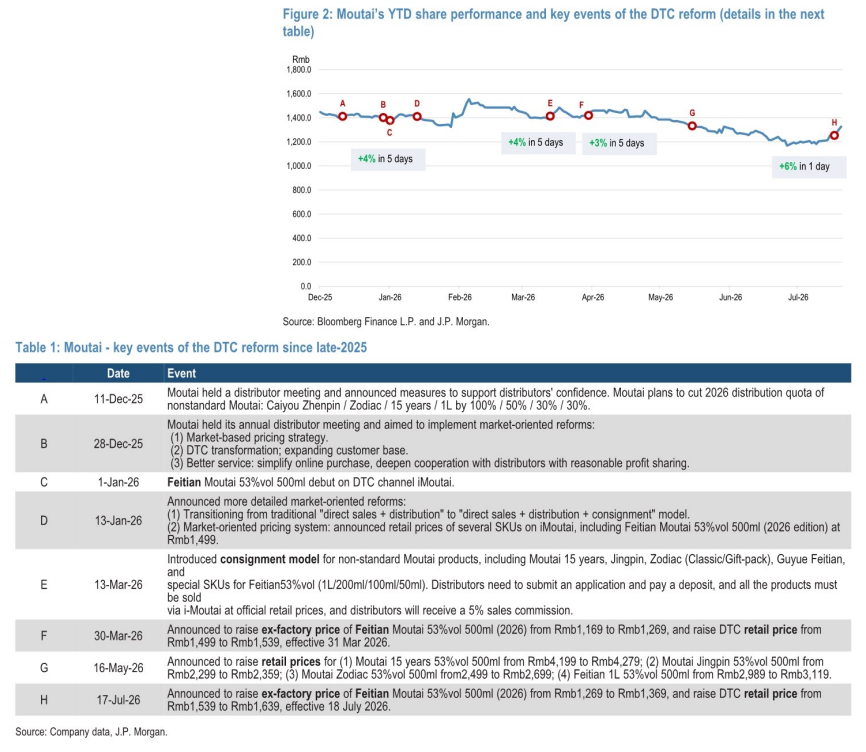
- 2026年飞天茅台53度500ml自7月18日起进行年内第二次提价:出厂价上调100元至1,369元,i茅台零售价上调100元至1,639元。
- 3月30日的首次调价中,出厂价由1,169元升至1,269元,直营零售价由1,499元升至1,539元。
- 淡季再次提价被视为定价权信号;旧价下飞天在i茅台持续售罄,支持渐进、持续调价的判断。
- 本次出厂价和i茅台零售价均上调100元,较3月出厂端涨幅更大的不对称调整更为同步。
- 提价预计从2026年第三季度起改善贵州茅台利润率,并随老年份产品同步重定价而提升陈年库存的内含价值。
- 调价频率加快将提高囤货择时难度和价格波动风险,可能抑制投机、改善库存健康度,使需求更多由实际消费驱动。
- 飞天茅台批价由7月17日的1,660元升至7月20日的1,700元;公告后首个交易日贵州茅台上涨6%,其他主要白酒股上涨3%-6%。
- 飞天是白酒行业价格锚,但此次提价只是其他品牌恢复定价的必要而非充分条件,五粮液和泸州老窖批价并未同步上涨。
- 直营改革扩大了大众高端客群、提高价格透明度并强化品牌资产,是茅台带领白酒行业由周期收缩转向稳定的重要抓手。
- 当前估值在偏弱宏观环境和中国必需消费品约15倍平均市盈率背景下被认为合理,茅台仍凭借重要宴请和庆典场景维持行业溢价。
论述逻辑
- 淡季第二次提价且旧价下直营渠道持续售罄 → 证明茅台能够通过投放控制和DTC建设管理供需 → 同步上调出厂价与零售价改善第三季度起的利润率,并抬升陈年库存价值 → 更快的调价节奏增加囤货风险、改善渠道库存结构 → 飞天批价上行给行业提供价格锚,但其他品牌仍受库存和温和需求约束 → 因此维持中性评级,等待直营动能与居民财富复苏形成更可持续的重估依据。
关键展望
- 报告认为价格可能继续以审慎、稳定的小步幅上调,但这一趋势取决于公司主动管理供给的能力。
- 下一关键需求验证窗口是中秋节和国庆节假期;持续重估还需直营渠道继续取得进展。
- 摩根大通预计随着库存出清和需求逐步企稳,贵州茅台将在2026-2027年经历估值均值回归。
- 目标价采用20倍2027年预期市盈率,较贵州茅台20年历史平均24倍低1个标准差;弱宏观环境下回到24倍的可能性较低。
- 下行风险包括高端白酒需求受监管收紧或消费放缓影响、飞天出厂价提价慢于预期、酒类税率可能上调,以及地方政府可能向大型国企施加社会责任负担。
- 上行风险包括DTC渗透率进一步提升、居民财富复苏强于预期并带动高端需求,以及高端白酒支出恢复。
推荐标的
- 贵州茅台A股(600519.SS/600519 CH):中性;2026年7月20日价格1,327.50元,2027年6月目标价1,420元。理由是DTC改革和定价权支持行业溢价,但偏弱宏观环境下当前估值已较合理,持续重估仍需渠道动能及居民财富复苏验证。
关键图表
图1. 飞天(整箱)与单瓶价差在近期提价后显著收窄
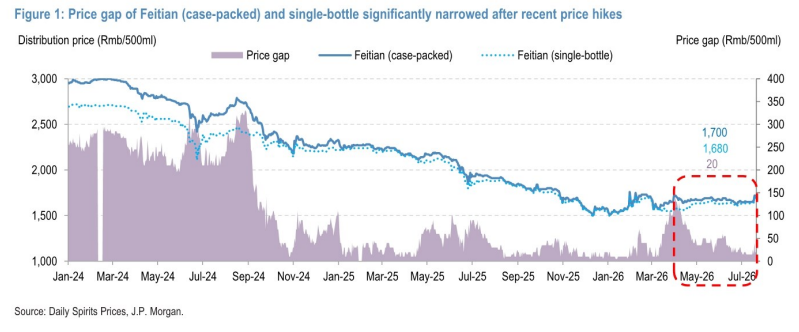
图2. 茅台年初至今股价表现及直营改革关键事件(详见下表)