瑞银 罗德与施派尔:为何应关注动力总成组合
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银分析指出,汽车零部件供应商正面临持续的地理和客户组合逆风,主要源于中国与欧洲市场的动态变化。 中国本土OEM厂商的市场份额提升、欧洲豪华车需求减弱以及中国向欧洲出口增加,均对供应商构成长期挑战。 尽管欧洲电动车销售加速,但预计2027年欧洲内燃机/混合动力汽车产量将出现8%的同比下滑。 供应商的增长前景取决于其在特定内燃机项目中的地位及新赢得的电动车项目,且面临OEM厂商寻求标准化零部件带来的利润率压力。
主要观点
- 中国本土OEM厂商正从在华生产的外国厂商手中夺取市场份额,而供应商此前更多与后者绑定。
- 欧洲豪华车需求减弱,且中国OEM厂商向欧洲及其他地区出口增加,供应商可能缺乏对出口车型的配套份额。
- 传统西方OEM厂商可能寻求中国供应商以降低成本,这可能首先发生在欧洲,未来不排除中国供应商在美国开设工厂。
- 宝马等公司寻求使用标准化零部件,这对供应商而言是双刃剑,可能导致规模效应提升,但也可能因竞争加剧导致定价和利润率下降。
- 2026年可能是中国内燃机(ICE)销量同比下滑的峰值年。
- 欧洲电动车销售加速,截至2026年8月,纯电动车(BEV)同比增长39%,市场份额达到约23%。
- 预计2027年欧洲内燃机/混合动力汽车产量将加速下滑,同比降幅达8%。
论述逻辑
- 中国市场NEV转型与欧洲排放目标驱动电动化加速 -> 导致欧洲内燃机/混合动力汽车产量在2027年加速下滑 -> 传统动力总成供应商面临收入压力 -> 供应商需通过新赢得的电动车项目进行抵消 -> 同时面临OEM标准化零部件策略带来的利润率压缩风险。
关键展望
- 预计2027年欧洲内燃机/混合动力汽车产量同比下降8%。
- 北美内燃机/混合动力汽车水平预计在十年内保持稳定。
推荐标的
- 报告提到PHIN、BWA、MGA等动力总成供应商可能受到欧洲产量下滑的负面影响,但BWA和MGA可能有电动动力总成抵消。
- APTH、APH、TEL、VGNT、ST等公司曾表示受益于电气化产品的内容增加。
关键图表
图1. 欧洲内燃机/混合动力汽车产量下滑预计将在2027年加速
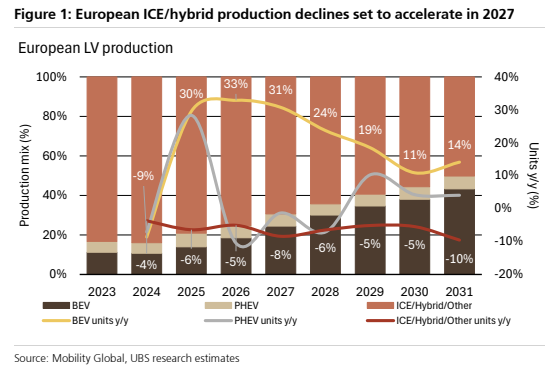
图2. 美国汽车零部件供应商历史NTM EV/EBITDA倍数
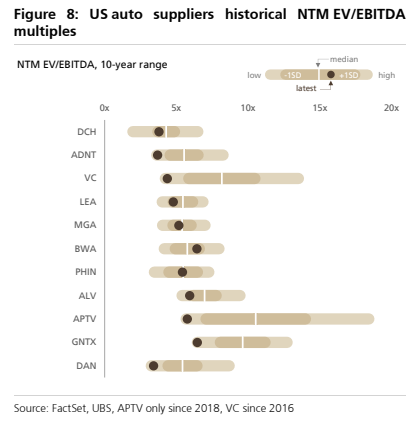
图3. 美国SAAR及库存水平
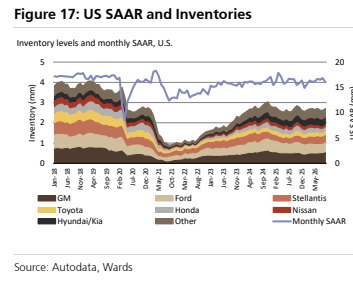
图4. 欧洲轻型车产量(LVP)- Mobility Global预测
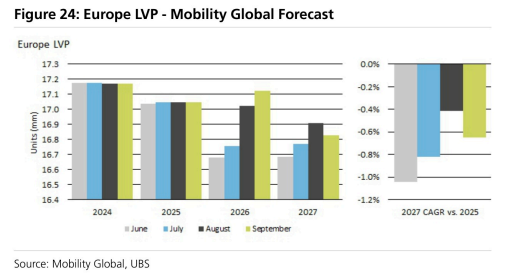
图5. 福特(F)2026年三季度一致预期每股收益(EPS)趋势
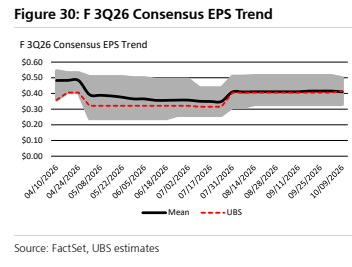
图6. Rivian(RIVN)2026年三季度一致预期每股收益(EPS)趋势
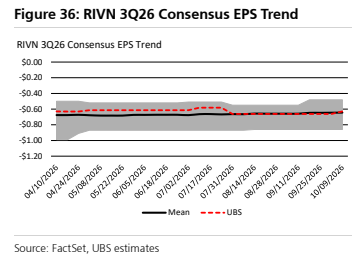
图7. 安波福(APTV)2026年三季度一致预期每股收益(EPS)趋势

图8. Cars.com(CARS)2026年三季度一致预期每股收益(EPS)趋势
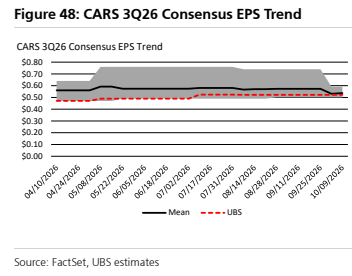
图9. 德昌电机(DCH)2026年三季度一致预期每股收益(EPS)趋势
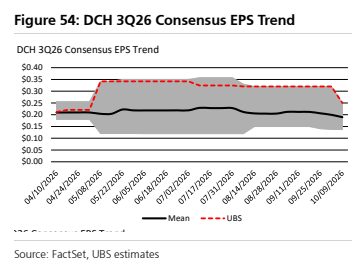
图10. Mobileye(MBLY)2026年三季度一致预期每股收益(EPS)趋势
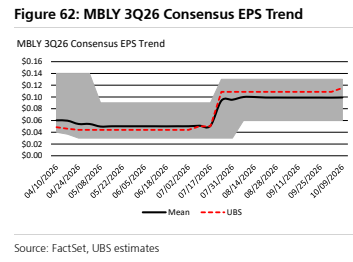
图11. 意法半导体(ST)2026年三季度一致预期每股收益(EPS)趋势
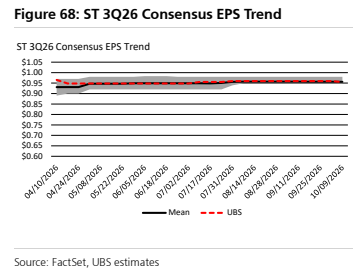
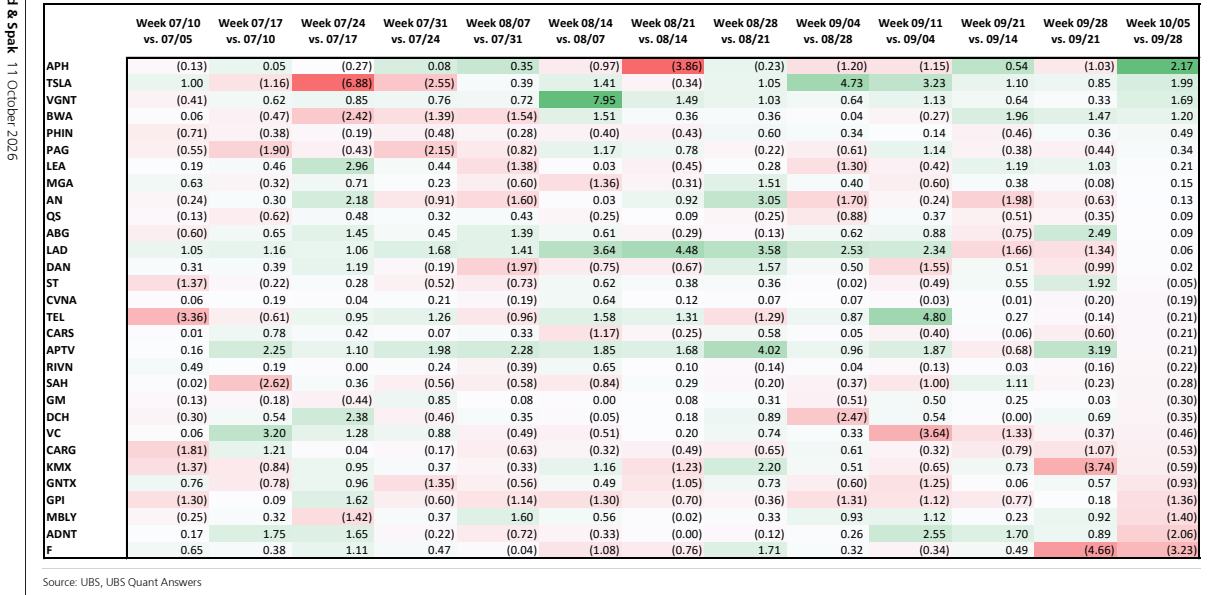
图12. 周度数据(07/10至10/05)