高盛:LG新能源(373220.KS):核心2Q营业利润率不及预期;分析师电话会议焦点可能在ESS利润率展望;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对LG新能源(LGES)的买入评级,12个月目标价52万韩元,认为市场低估了其利用率复苏和中期盈利可见性。公司7月7日发布2Q26初步业绩,扣除AMPC后营收7.3万亿韩元(环比+15%,同比+32%),基本符合高盛和彭博一致预期。AMPC为2410亿韩元,暗示美国电池出货量环比恢复至约5 GWh(1Q26约4 GWh,2Q25约10 GWh)。营业利润为1130亿韩元(1Q26为-2080亿韩元,2Q25为4920亿韩元),低于高盛预期的2240亿韩元和彭博一致预期的2040亿韩元。扣除AMPC后营业利润率环比改善至-1.7%(1Q26为-6.2%,2Q25为0%)。高盛认为利润率偏软可能源于OEM照付不议补偿时机和ESS产线转换成本。报告强调ESS需求和新产品订单动能将支撑盈利翻倍(FY26E-28E EBITDA翻倍),并预计利用率从FY26E约42%升至2028E约67%。
主要观点
- 2Q26扣除AMPC营收7.3万亿韩元,环比+15%,同比+32%,基本符合预期。
- AMPC 2410亿韩元,美国电池出货量环比恢复至约5 GWh(1Q26约4 GWh,2Q25约10 GWh)。
- 营业利润1130亿韩元,低于高盛预期2240亿韩元和彭博一致预期2040亿韩元。
- 扣除AMPC后营业利润率-1.7%,环比改善(1Q26为-6.2%,2Q25为0%)。
- 营收基本符合预期,但核心利润率偏软,可能因OEM照付不议补偿时机和ESS产线转换成本。
- 营收环比增长由ESS ramp和圆柱电池(特斯拉需求韧性)驱动,美国EV pouch受GM JV停工限制。
- 分析师电话会议(7月30日)关键议题:核心盈利能力路径、ESS ramp与固定成本吸收、ESS利润率面临潜在产能过剩、GM JV重启、欧洲策略、下一代化学与技术(干电极、ASSB)。
- 维持买入评级,12个月目标价52万韩元(基于50% DCF和50% EV/EBITDA,WACC 8.4%,TGR 3.3%,中期20x EV/EBITDA)。
- 预计FY26E-28E EBITDA CAGR为51%,CROCI扩张6.5个百分点。
- 利用率预计从FY26E约42%升至2028E约67%。
- 主要下行风险:市场份额低于预期、新EV/ESS产线爬坡慢于预期、全球EV渗透率低于预期。
论述逻辑
LGES 2Q26营收符合预期但核心利润率不及预期,主要受OEM补偿时机和ESS产线转换成本拖累。然而,营收环比增长由ESS ramp和圆柱电池需求驱动,显示结构性增长动力。高盛认为市场过度关注短期EV电池疲软,低估了利用率复苏路径(从42%升至67%)和中期盈利可见性(EBITDA翻倍),ESS需求和新产品订单将支撑增长。因此维持买入评级。
关键展望
- 7月30日2Q26电话会议将讨论:核心盈利能力恢复时机、ESS ramp与固定成本吸收、ESS利润率能否维持双位数、GM JV重启对3Q和4Q美国EV利用率的影响、欧洲工厂利用率改善、干电极和ASSB商业化时间表。
- 报告未明确给出未来验证点或时间窗口,但隐含关注2H26盈利恢复和ESS利润率趋势。
推荐标的
- LG Energy Solution (373220.KS):买入,12个月目标价52万韩元(当前价33.2万韩元,上行56.6%)。理由:全球技术领先、美国市场份额增长、利用率复苏、ESS需求支撑。
关键图表
图1. LGES季度营收与营业利润趋势
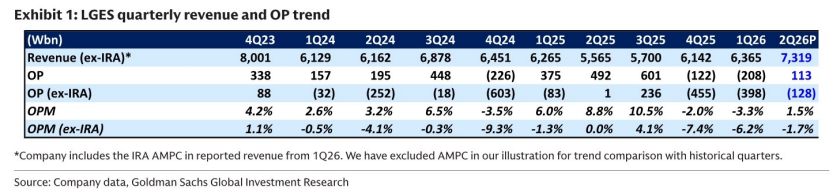
图2. 美国电池过剩桥接;当前LGES股价低于我们的基准情形
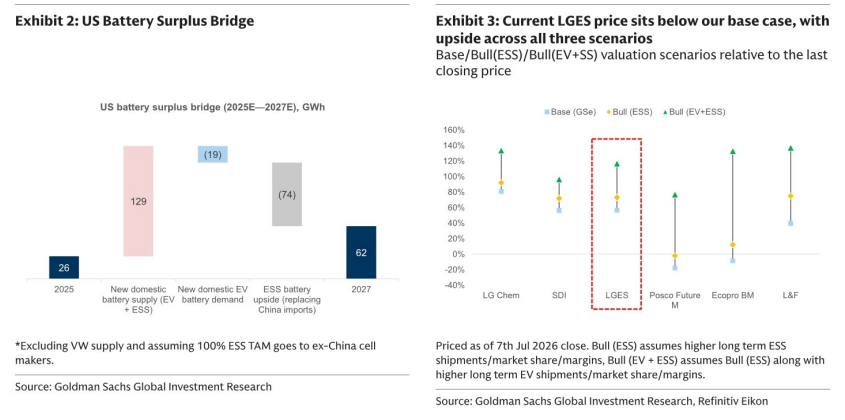
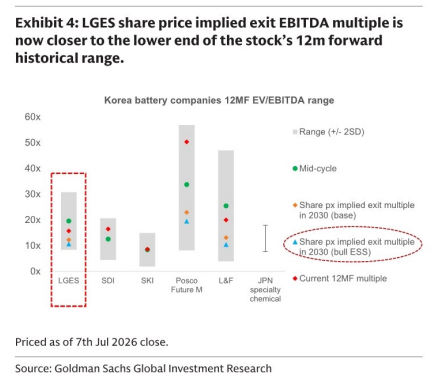
图3. LGES股价隐含退出EBITDA倍数