伯恩斯坦:雅诗兰黛(EL):美国高端美妆模型——量化结构性挑战
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦发布报告,通过自下而上的渠道模型分析美国高端美妆市场,指出雅诗兰黛面临结构性挑战。模型显示,EL在渠道组合上过度依赖百货商店(2025年占其美国销售额约26%,而市场仅14%),对亚马逊等快速增长渠道的敞口不足(EL仅16%,市场28%)。同时,EL在多数渠道失去市场份额。报告给予EL“市场表现”评级,目标价82美元,预计未来EPS增长将放缓。模型与Circana市场增长数据相关性达91%,与EL美洲报告增长率相关性85%。
主要观点
- 伯恩斯坦开发了美国高端美妆市场的自下而上渠道模型,涵盖五个关键渠道:Ulta、丝芙兰、百货商店、亚马逊和品牌官网。
- 模型显示,EL在2025年约26%的美国销售额来自百货商店,而市场平均仅14%;亚马逊渠道仅占16%,市场为28%。
- EL的品牌官网/DTC敞口约12%,与行业平均水平大致相当。
- 除渠道组合不利外,EL在大多数渠道中市场份额也在下降,反映消费者偏好转变和品牌竞争力可能减弱。
- 报告给予EL“市场表现”评级,目标价82美元,基于24.0倍目标市盈率。
- 预计EL未来12个月(NTM)每股收益同比增长36%,NTM+1年增长13%,较市场共识低约7%。
- 模型输出与Circana市场增长估计的R²为0.91,与EL美洲报告增长率的R²为0.85。
- 报告认为,尽管EL已恢复增长,但结构性挑战将阻止进一步加速。
- 2025财年调整后每股收益为1.52美元,2026财年预计2.42美元,2027财年预计3.13美元。
- 2025财年收入143.26亿美元,2026财年预计149.64亿美元,2027财年预计154.57亿美元。
- 2025财年EBITDA为-16.14亿美元,2026财年预计18.48亿美元,2027财年预计28.11亿美元。
- 2025财年调整后市盈率54.9倍,2026财年预计34.5倍,2027财年预计26.6倍。
论述逻辑
报告首先指出,随着EL在中国增长放缓,美洲(其最大报告分部)变得日益重要。为理解美国高端美妆市场动态及其对EL的影响,伯恩斯坦构建了自下而上的渠道模型,整合公司披露(如Ulta、丝芙兰)、第三方市场数据(Euromonitor、Circana)和渠道级电商数据集。模型将市场分为五个渠道,并输入渠道增长、高端占比、线上渗透率和EL市场份额等假设。模型输出与Circana和EL报告数据高度相关。通过模型,报告发现EL的渠道组合存在结构性失衡:过度暴露于增长缓慢的百货商店,而对亚马逊等快速增长渠道敞口不足。此外,EL在多数渠道失去市场份额。因此,尽管EL已恢复增长,但结构性挑战将限制其进一步加速。报告基于24.0倍目标市盈率和未来EPS预测,给出82美元目标价。
关键展望
报告未明确给出未来验证点或时间窗口,但指出EL面临的结构性挑战(渠道组合和市场份额流失)将阻止增长加速。预计NTM EPS增长36%,NTM+1增长13%,低于共识约7%。风险包括消费者偏好变化和品牌竞争力。
推荐标的
- Estee Lauder Cos Inc (EL):评级Market-Perform,目标价82美元(截至2026年6月24日收盘价83.27美元,潜在下跌约2%)。理由:已恢复增长,但结构性挑战将阻止进一步加速。
关键图表
图1. 构建值与报告值(Circana)美国高端美妆市场增长率对比 18.0%
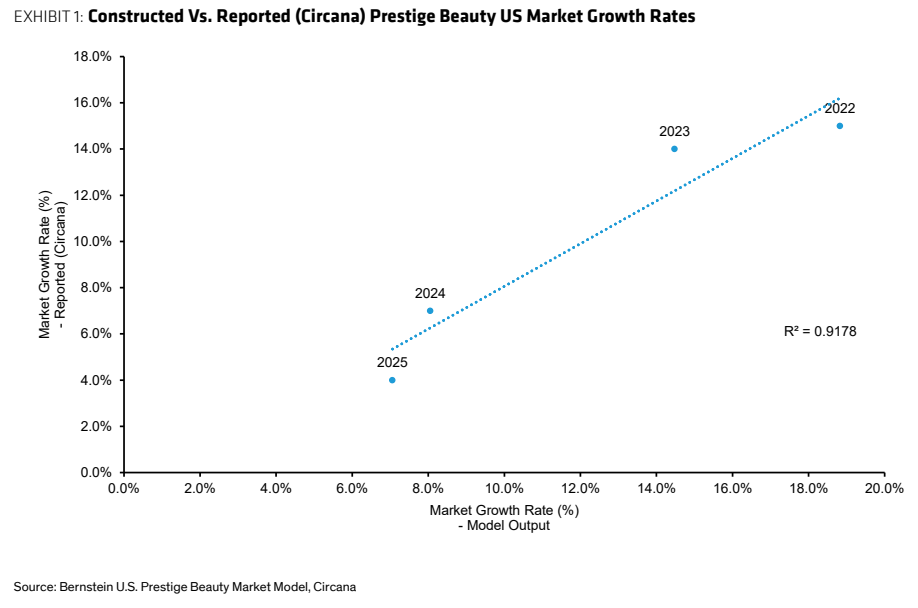
图2. 构建值与报告值对比:雅诗兰黛美国/美洲同比增速 10.0%
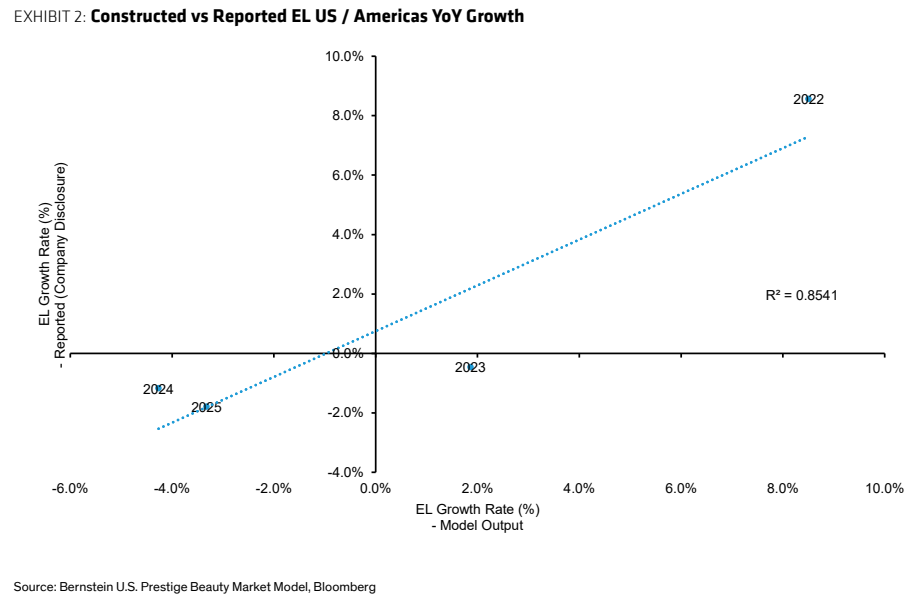
图3. 雅诗兰黛与高端美妆:美国渠道结构,2025日历年 100%
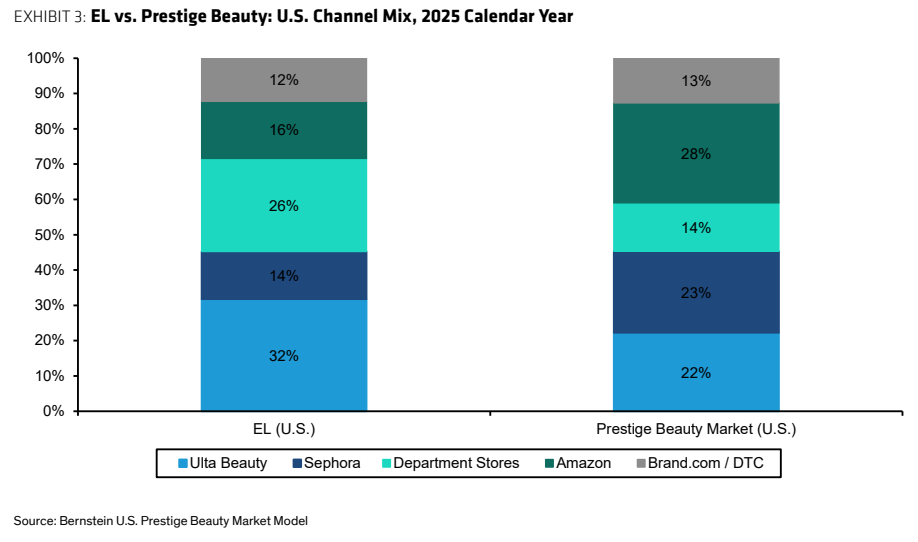
图4. 美国高端美妆市场总规模(十亿美元) 60.0美元
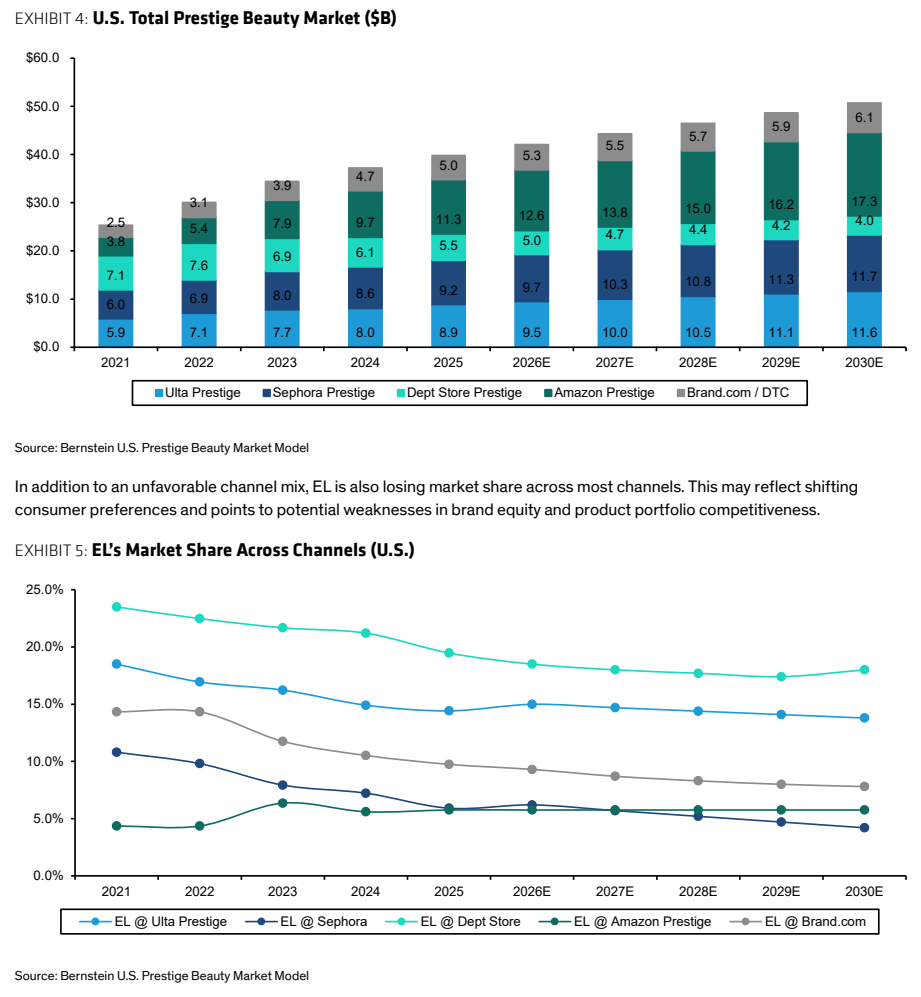
图5. 雅诗兰黛损益表(百万美元)