美国银行:美银 中国互联网:中国人工智能手册3:人工智能助手发布潮,中国市场解读偏好腾讯
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了中国人工智能助手(AI Agent)的最新发展,认为中国封闭的移动互联网生态系统更倾向于嵌入现有超级应用(Super-app)的助手,而非跨平台的通用助手。 在消费端,腾讯凭借微信生态的上下文优势和用户粘性处于领先地位;在工作端,企业协作平台通过工作流分发和企业上下文理解具备结构性优势。 报告估算中国约有9500万私营部门白领,潜在年度总目标市场(TAM)超过1000亿元人民币。 尽管AI助手在提升生产力方面具有潜力,但商业化仍处于早期阶段,且面临劳动力替代对消费需求潜在影响的制约。
主要观点
- 中国互联网生态系统更利于嵌入式AI助手,而非跨平台“超级助手”。
- 腾讯在消费端AI助手领域具备最强竞争力。
- AI助手商业化面临挑战,订阅模式在中国的渗透率预期较低。
- 工作端AI助手是更具确定性的短期机会,竞争核心在于工作流控制而非模型能力。
- 中国私营部门白领人数约9500万,潜在年度TAM超1000亿元人民币。
- 腾讯企业微信(WeCom)在协作市场表现出强劲的参与度,领先于钉钉。
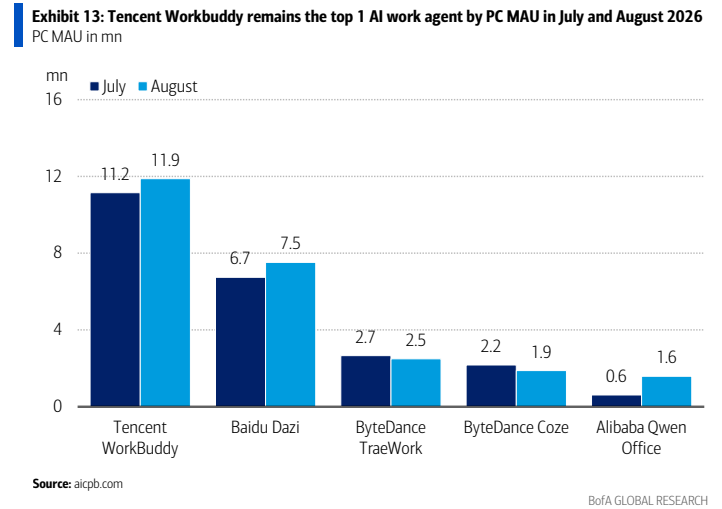
- 腾讯WorkBuddy在PC端AI办公助手市场排名第一。
论述逻辑
- 中国移动互联网生态封闭性 -> 导致跨平台通用助手难以生存 -> 促使AI助手嵌入现有超级应用 -> 拥有强用户上下文和高粘性的平台(如腾讯)获得结构性优势 -> 商业化路径转向生态内交易与服务协同。
关键展望
- 预计中国AI助手市场将呈现多助手共存格局,数据域在腾讯、阿里、字节跳动及OEM生态间保持隔离。
- 边缘AI(Edge AI)迁移将支持分层模型架构,降低推理成本。
推荐标的
- 腾讯控股(TCTZF/700 HK):评级为买入(BUY),被视为消费与工作端AI助手的首选标的。
- 阿里巴巴(BABA/BABAF/9988 HK):评级为买入(BUY)。
- 美团(MPNGF/3690 HK):评级为中性(NEUTRAL)。
关键图表
图1. DeepSeek引领的单用户日均使用时长达到17.2分钟
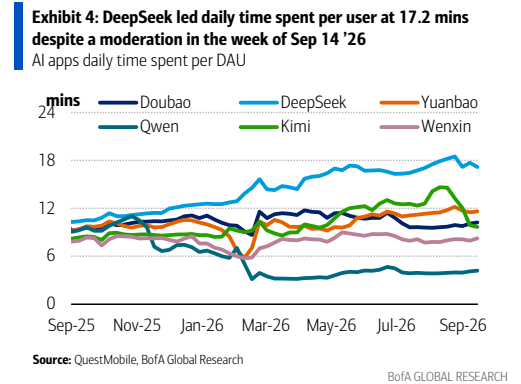
图2. 大多数AI应用在当周的单用户会话次数有所增加
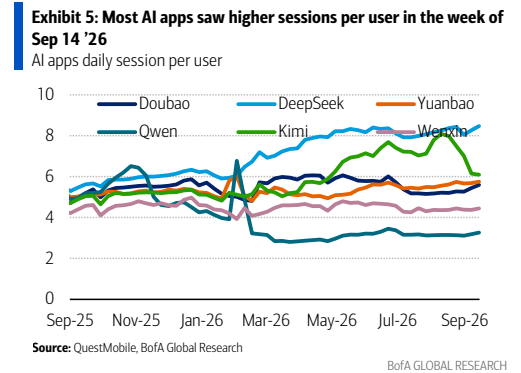
图3. 字节跳动系应用份额从2025年8月的34%增长至2026年8月的41%
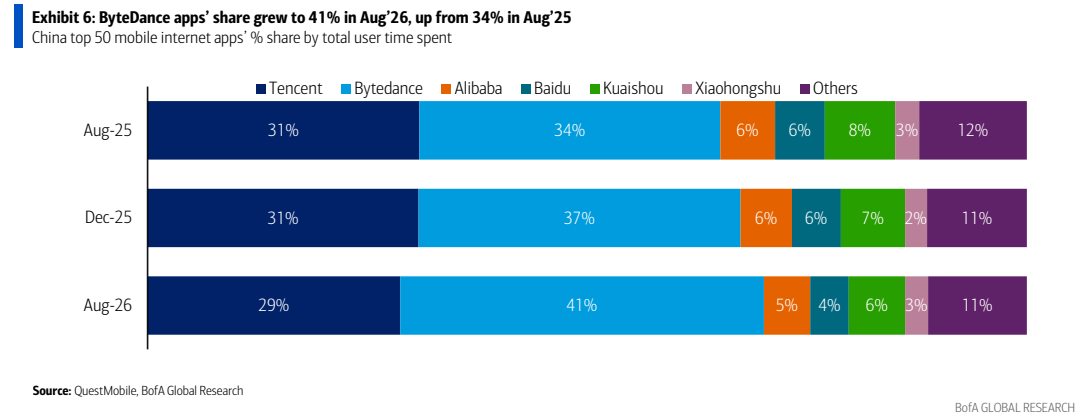
图4. 企业级AI智能体市场规模对采用率和商业化高度敏感
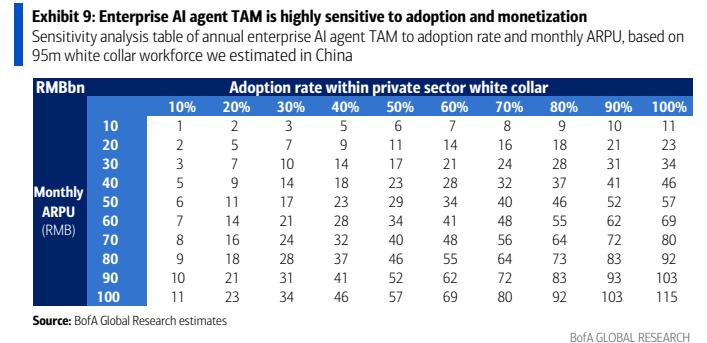
图5. 钉钉(阿里巴巴)2026年8月日活跃用户数降至7400万
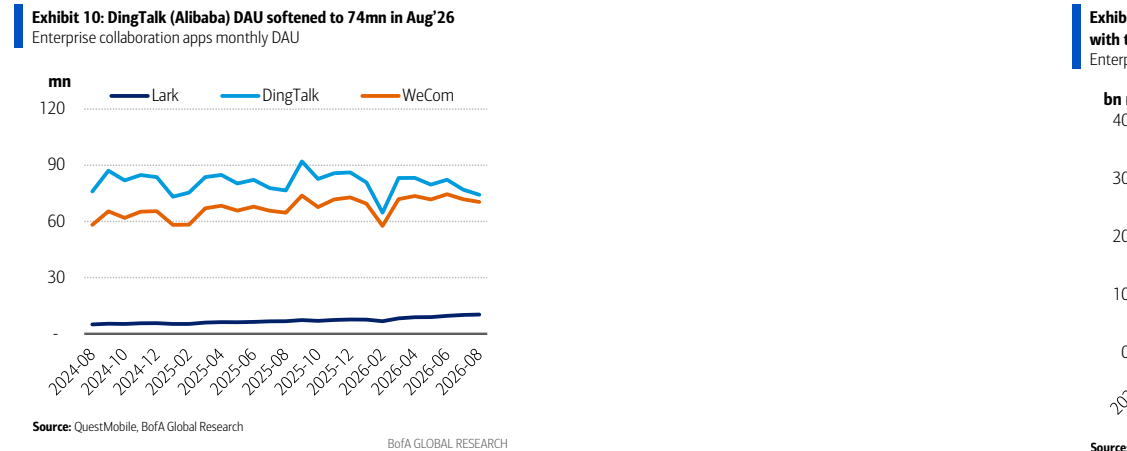
图6. 腾讯“工作宝”在2026年6月达到首个基于PC的AI办公智能体
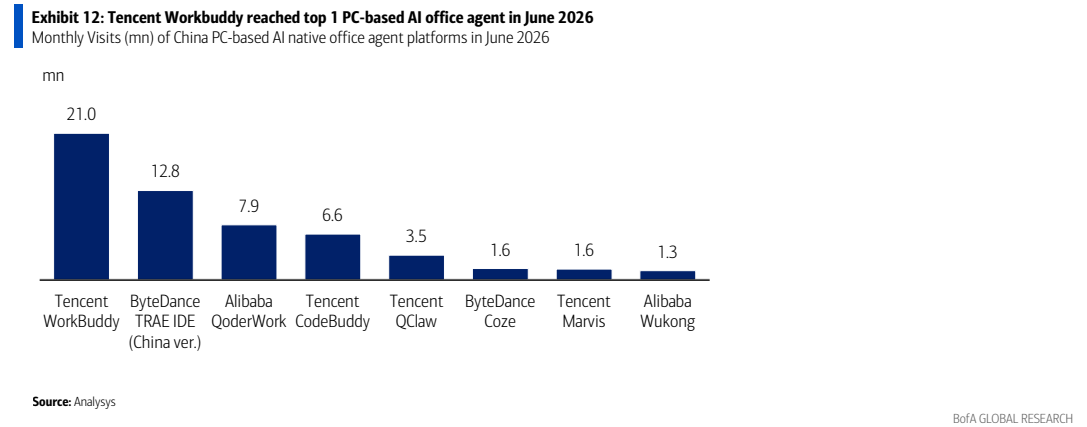
图7. 腾讯“工作宝”在2026年7月和8月保持PC端月活跃用户数第一的AI办公智能体地位