瑞银:中国铝业:产能上限未变,估值回调创造机会
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银认为中国铝业产能上限并未松动,市场对供给过剩的担忧过度。报告预计2026/27年中国铝产量分别为45.6mt和46.0mt,略高于45.43mt的核定产能,但不会回到2009-17年的无约束扩张。全球铝市场2026年预计短缺1.1mt,2027年基本平衡。瑞银下调2026-27年铝价预测至Rmb23,000/t和Rmb22,500/t,并相应下调覆盖公司盈利预测9-33%,目标价下调19-21%,但认为当前估值仍有60-80%上行空间。维持对中国宏桥、中国铝业(H/A)和天山铝业的买入评级。
主要观点
- 中国2017年供给侧改革将核定产能上限设定在45.43mt,瑞银预计2026/27年产量为45.6mt和46.0mt,略超上限但不会大幅扩张。
- 市场担忧的过度生产被夸大:产能置换期间的并行生产、非合规产能的合法化以及电解槽升级带来的产量提升,实际影响有限。
- 2021年至2026年5月,中国全国月度装机产能利用率从未超过100%,有效利用率始终锚定在100%(±2%)。
- 全球铝市场2026年预计短缺1.1mt,2027年基本平衡,供给增长超过3mt,但不会出现实质性过剩。
- 印尼产量增长显著,预计2026/27年分别增加1.0mt和1.7mt。
- 中东紧张局势影响约3.0mt供给,但逐步重启和0.3-0.4mt库存释放将缓解欧美紧张。
- 中国需求2026年疲弱,房地产和太阳能拖累明显,但出口强劲(前5个月净出口同比增长约40%)。
- 2027年房地产和太阳能拖累减弱,汽车轻量化、机械销售和电力传输增长支撑需求,预计2026年持平,2027年增长2%。
- 瑞银下调全球铝价预测至2026年US$1.50/lb、2027年US$1.42/lb,对应SHFE/LME折价9%/5%,中国铝价预测为Rmb23,000/t和Rmb22,500/t。
- 下调天山铝业、中国铝业和中国宏桥2026/27年盈利预测9-33%,目标价下调19-21%,但维持买入评级,新目标价隐含60-80%上行空间。
论述逻辑
中国产能上限未变 → 市场过度担忧供给过剩 → 实际利用率受限,产量仅小幅增长 → 全球短缺但逐步平衡 → 中国需求短期疲弱但出口支撑 → 铝价下调 → 盈利预测下调 → 估值回调但仍有吸引力 → 维持买入评级。
关键展望
- 上行催化剂:对过度生产的持续检查、非合规产能的潜在关闭、印尼政策不确定性、镍电力分流限制、中东重启延迟。
- 价格风险:若供给增长超预期或需求进一步疲弱,铝价可能低于预测。
- 时间窗口:2026-27年供需平衡,2026年短缺1.1mt,2027年基本平衡。
推荐标的
- 中国宏桥(1378.HK):买入,目标价36.80港元(前值46.10港元),下跌20%,现价20.88港元,上行空间76%。2026/27年净利润预测分别为30,405/30,192百万元人民币,隐含股息率11%/11%。
- 中国铝业-H(2600.HK):买入,目标价14.20港元(前值17.50港元),下跌19%,现价7.70港元,上行空间84%。2026/27年净利润预测分别为21,612/21,130百万元人民币,隐含股息率8%/7%。
- 中国铝业-A(601600.SS):买入,目标价13.50元人民币(前值17.10元),下跌21%,现价8.33元,上行空间62%。2026/27年净利润预测同上,隐含股息率6%/6%。
- 天山铝业(002532.SZ):买入,目标价18.10元人民币(前值23.00元),下跌21%,现价11.37元,上行空间59%。2026/27年净利润预测分别为8,279/8,358百万元人民币,隐含股息率8%/8%。
关键图表
图1. 2026年3-5月中东铝产量同比下降35%(约65万吨)
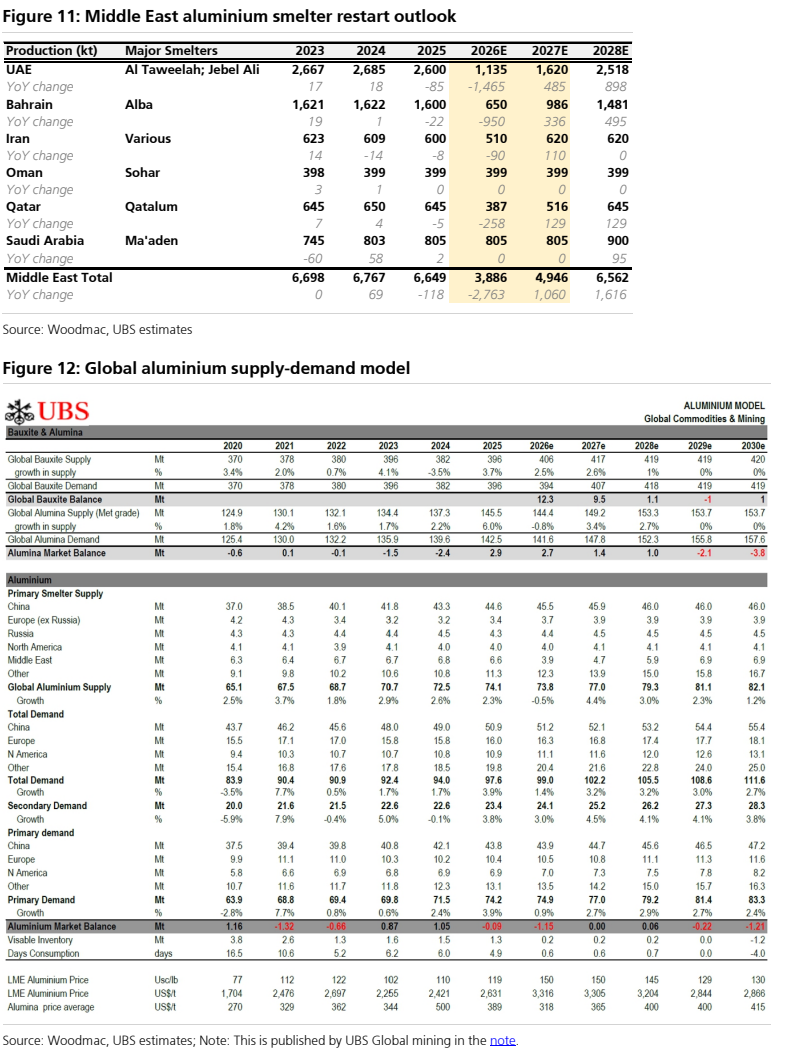
图2. 2026年前5个月总供应量增长0.8%
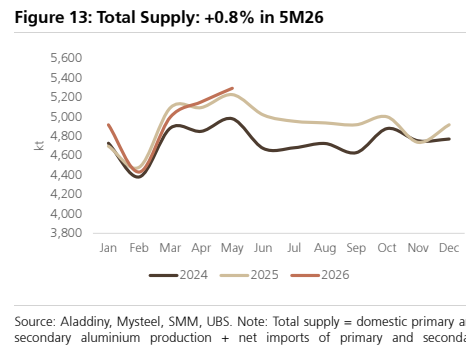
图3. 2026年前5个月总需求量下降2.3%

图4. 4-5月出口增加,LME与中国价差扩大至800美元/吨
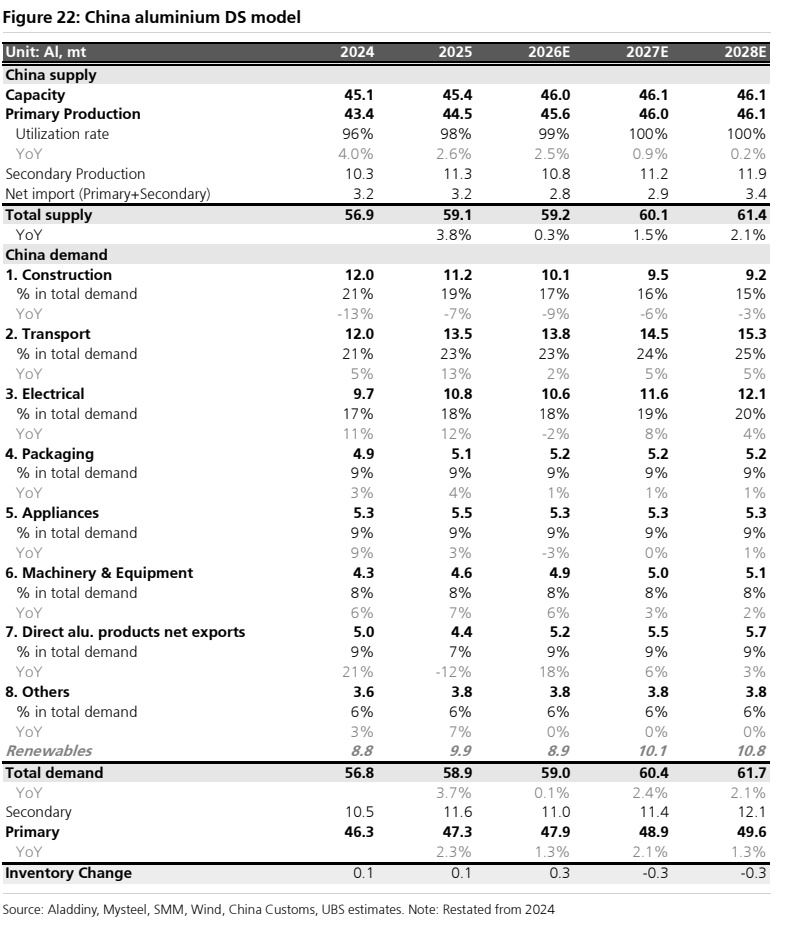
图5. 2026年盈利敏感性:隐含股息收益率(%)——中国宏桥看跌情景

图6. 2027年盈利敏感性:隐含股息收益率(%)——中国宏桥看跌情景
