高盛 沪电股份(002463):AI服务器与交换机需求上升推动AI PCB产能爬坡;PCB规格升级驱动毛利率改善;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对沪电股份的买入评级,看好AI服务器与交换机需求增长带来的PCB需求提升。 公司预计2026年第三季度营收将环比增长5%至78亿元人民币,毛利率受产品组合优化影响预计提升至37.6%。 高盛将2026-2028年盈利预测上调4%-8%,主要得益于数据中心PCB营收增长。 公司正持续在中国和泰国扩充AI PCB产能,并推进新产品技术研发。 此外,高盛将2027年AI服务器PCB总目标市场(TAM)规模上调至380亿美元。
主要观点
- 预计2026年第三季度营收环比增长5%至78亿元人民币
- 预计2026年第三季度毛利率提升至37.6%(2025年同期为35.8%)
- 上调2027年AI服务器PCB总目标市场(TAM)至380亿美元
- 上调2026-2028年盈利预测8%、4%和4%
- 高频网络PCB与AI服务器PCB营收预计在2026-2028年间实现63%的复合年增长率
- 公司正在中国和泰国扩充产能并推进AI PCB生产线
论述逻辑
- AI服务器与交换机需求增长 -> 推动PCB规格升级与产能爬坡 -> 优化产品组合 -> 提升毛利率与营收 -> 上调盈利预测
关键展望
- 2026年第三季度营收预计达到78亿元人民币
- 2026年第三季度毛利率预计达到37.6%
- 2027年AI服务器PCB总目标市场规模预计达到380亿美元
推荐标的
- 沪电股份(002463.SZ):买入
关键图表
图1. 沪电股份按产品划分的收入
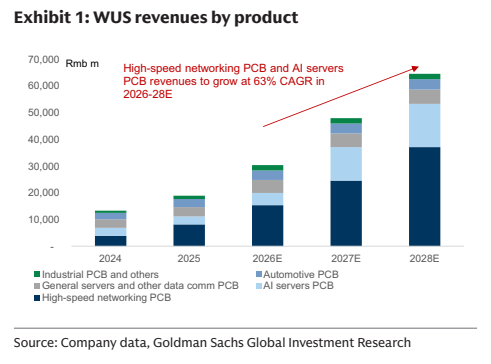
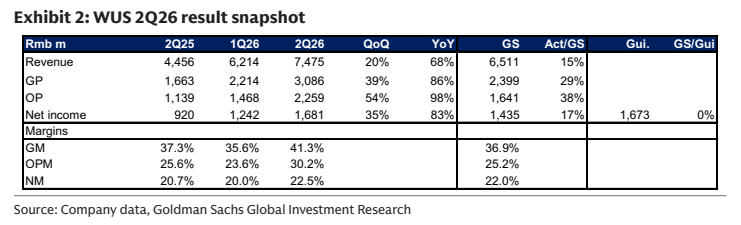
图2. 沪电股份2026年第二季度业绩快照