高盛:全球市场日报:宏观背景不变,日元将进一步走弱
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,在宏观背景不变的情况下,日元将进一步走弱。美元/日元近期跌至40年低点,日本财务省可能再次进行日元买入操作。然而,美国收益率更高更久、衰退风险低、财政担忧持续以及日本央行仅渐进加息,这些因素共同支持日元继续贬值。高盛指出,干预措施只能产生短暂影响,除非美国出现负增长冲击或日本央行转向更激进的紧缩政策,否则美元/日元上行趋势将延续。因此,高盛上调美元/日元预测路径至162、163、165(此前为160、158、155)。高盛继续建议利用日元作为高收益新兴市场表达的资金来源。
主要观点
- 日元近期兑美元跌至40年低点,财务省关注汇率并可能再次进行日元买入操作。
- 宏观背景(美国收益率更高更久、低衰退风险、财政担忧、日本央行仅渐进加息)强烈支持日元继续贬值。
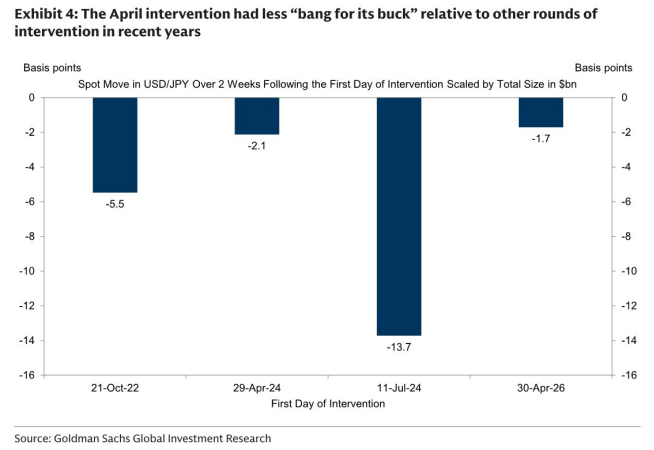
- 美元/日元在过去一年的上行趋势与日本国债期限溢价相对于美国国债的上升高度相关。
- 自2025年7月以来,当日本期限溢价相对于美国上升时,美元/日元平均上涨约0.35%;当变动超过1个标准差时,平均上涨约0.60%。
- 干预措施今年限制了美元/日元的涨幅,但若宏观基本面继续推动相反方向,干预影响短暂。
- 日本财政刺激计划和仅渐进加息引发的通胀/财政压力担忧,应继续推高日本国债期限溢价相对于美国国债。
- 除非美国出现负增长冲击或日本央行转向更激进的紧缩政策(未来一年均不太可能),否则美元/日元上行趋势应会延续。
- 高盛上调美元/日元预测路径:162(3个月)、163(6个月)、165(12个月),此前为160、158、155。
- 高盛继续建议利用日元作为高收益新兴市场表达的资金来源,以及其他低收益G10货币。
- 4月干预的“性价比”低于近年其他轮次干预。
- 未来可能进行更小规模、更频繁的干预,类似于1990年代。
论述逻辑
高盛从日元近期贬值至40年低点出发,指出财务省可能干预,但认为宏观背景(美国收益率更高更久、低衰退风险、日本财政担忧、日本央行仅渐进加息)是日元贬值的根本驱动。报告通过历史数据展示美元/日元与美日实际利率差的相关性减弱,而与日本期限溢价相对于美国的相关性增强。干预只能短暂影响,若宏观不变,贬值趋势将恢复。因此,高盛上调美元/日元预测,并建议利用日元作为融资货币。
关键展望
- 未来一年,除非美国出现负增长冲击或日本央行转向更激进的紧缩政策,否则美元/日元上行趋势将延续。
- 日本财务省可能进行更小规模、更频繁的干预,甚至可能取消干预前警告。
- 市场对日本通胀/财政压力的担忧应继续推高日本国债期限溢价。
推荐标的
报告未明确给出推荐标的,但列出了最佳交易想法:
1. 做空 SGD/MYR,目标2.90,止损3.30,现价3.15。
2. 做多 TRY、NGN、KZT 兑美元等权篮子,总回报目标7.5%,止损0%,现回报3.7%。
3. 做多3年期法国、西班牙、意大利国债 vs OIS(等权),目标0.23,止损0.32,现价0.29。
4. 做多 MSCI 韩国和台湾(等权) vs 做空 MSCI 印度、菲律宾、泰国(等权),目标155,止损130,现价132。
5. 做空 EUR/HUF,目标345,止损360,现价354。
6. 做多3年期 SOFR 互换利差,目标-18bp,止损-23bp,现价-21bp。
7. 2s5s CAD 陡化交易,目标35bp,止损20bp,现价26bp。
8. 做空 USD/EGP,总回报目标10%,止损5%,现回报9.8%。
9. 做多5年期 3m2s5s10s 接收者飞蝶(bp running),目标10bp,止损-5bp,现价-1bp。
10. 1年期远期 2s10s GBP OIS 陡化交易,目标0.55,止损0.25,现价0.44。
11. 做空 THB/INR,目标2.70,止损3.05,现价2.87。
12. 做多印度30年期国债,目标6.90%,止损7.65%,现价7.30%。
13. 做多2y1y OIS vs 支付8月 RBA,目标-35bp,止损-10bp,现价-16bp。
关键图表
图1. 实际利率差异的变动通常能很好地解释美元/日元走势,直到
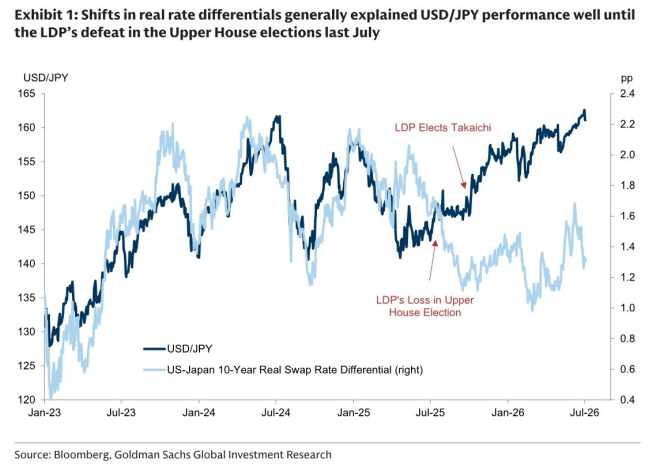
图2. 过去一年美元/日元对实际利率差异的敏感度下降,看起来
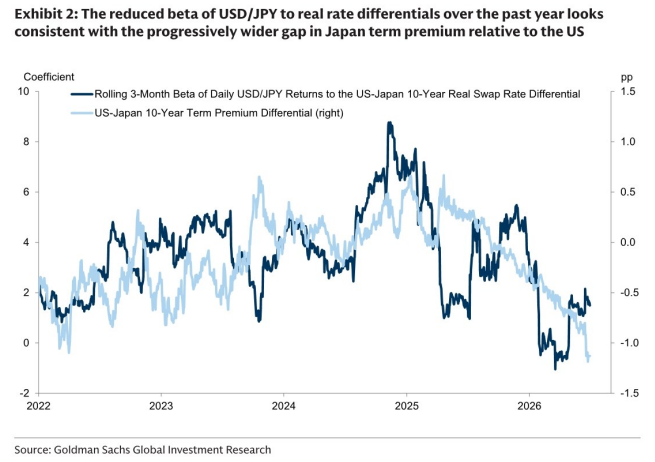
图3. 自2025年7月以来,当日本期限溢价相对于美国上升时,美元/日元上涨,
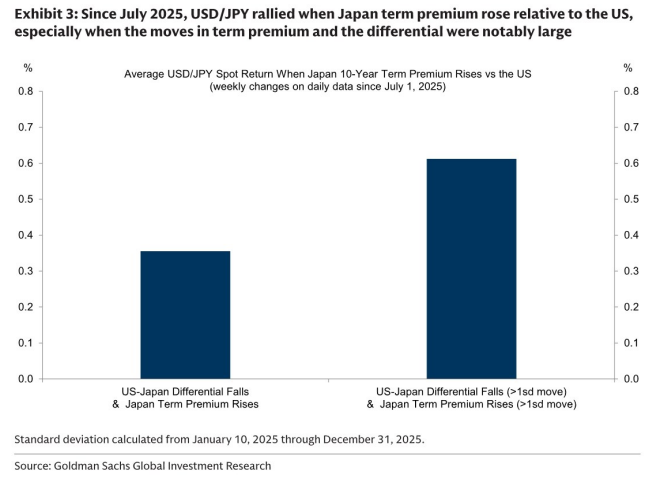
图4. 图表
图5. 4月的干预相对于其他几轮干预“性价比”较低,