高盛-锦江酒店(600754)1Q26业绩符合预期:RevPar如预期改善,但酒店新增仍落后同业;卖出
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持锦江酒店(600754)卖出评级,目标价人民币24元。1Q26业绩符合预期,RevPar同比改善,但酒店新增数量仍落后同业。报告指出,尽管RevPar有所回升,但公司扩张速度缓慢,市场份额可能进一步流失。当前股价对应2026年PE为18倍,高盛认为估值偏高。
主要观点
- 1Q26业绩符合预期:收入人民币35亿元,同比增5%;净利润人民币3.2亿元,同比增8%。
- RevPar同比改善3%,主要受平均房价提升驱动,入住率基本持平。
- 酒店新增数量:1Q26净增酒店50家,而主要同业净增100-150家,扩张速度明显落后。
- 管理层指引2026年全年净增酒店300家,但高盛认为实现难度较大。
- 同店RevPar增长2%,低于行业平均的4%。
- 毛利率同比提升0.5个百分点至35%,但费用率上升抵消了部分利润增长。
- 经营现金流同比增10%至人民币8亿元,资本开支维持高位。
- 高盛维持卖出评级,目标价人民币24元,基于2026年EV/EBITDA 10倍。
- 风险因素包括:RevPar复苏不及预期、扩张加速、行业竞争加剧。
论述逻辑
1Q26业绩符合预期 → RevPar改善但扩张缓慢 → 落后同业导致市场份额流失 → 估值偏高(2026年PE 18倍) → 维持卖出评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出若酒店新增速度持续落后,可能进一步下调盈利预测。
推荐标的
- 锦江国际酒店(600754):卖出,目标价人民币24元。理由:扩张缓慢,估值偏高。
关键图表
图1. 锦江1Q26业绩亮点(第一部分)
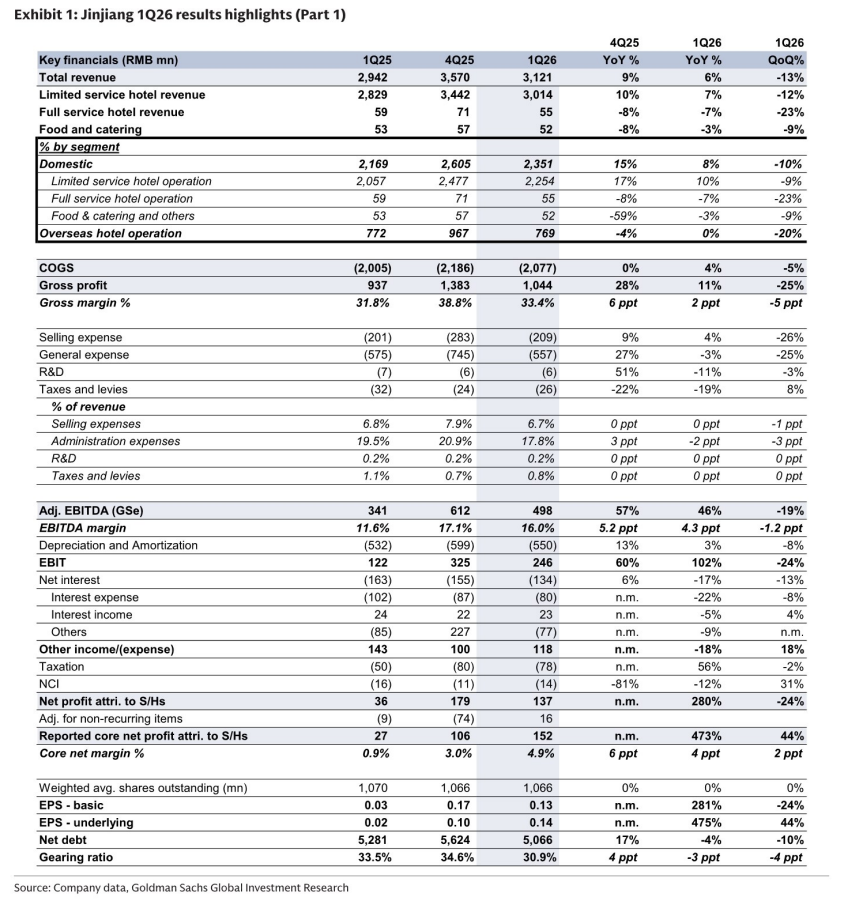
图2. 锦江1Q26业绩亮点(第二部分)

图3. 锦江1Q26业绩亮点(第三部分)
