德意志银行-腾讯(0700.HK)AI稳步推进,驱动未来增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行认为腾讯在AI领域的稳步进展将驱动未来增长。报告指出,腾讯的AI技术已应用于广告、游戏和云服务,预计2026年AI相关收入贡献将达10%。公司2026年第一季度营收同比增长8%,净利润增长15%,超出市场预期。管理层强调将继续加大AI投入,以提升现有业务效率和开拓新增长点。报告维持“买入”评级,目标价550港元,较当前股价有20%上行空间。
主要观点
- 腾讯AI技术已全面融入核心业务,广告业务通过AI定向提升点击率20%,游戏业务利用AI生成内容降低开发成本15%。
- 2026年第一季度营收同比增长8%至1600亿元人民币,净利润增长15%至450亿元人民币,均超市场预期。
- AI相关收入(包括云AI服务、广告AI工具等)预计2026年全年贡献总收入的10%,约640亿元人民币。
- 云服务业务受益于AI需求,一季度收入同比增长25%,其中AI云服务占比提升至30%。
- 管理层计划2026年资本支出增加30%至800亿元人民币,主要用于AI基础设施。
- 微信生态内AI助手“小微”用户数突破2亿,带动小程序交易额增长40%。
- 游戏业务储备多款AI驱动的新作,预计下半年上线,有望推动收入加速增长。
- 公司回购计划持续,2026年已回购约200亿港元股票,支撑股价。
- 监管环境趋于稳定,政策支持AI发展,降低不确定性。
- 估值方面,当前市盈率25倍,低于历史均值30倍,具有吸引力。
论述逻辑
腾讯AI技术稳步推进 → 广告、游戏、云等核心业务效率提升 → 营收和利润超预期增长 → AI相关收入占比提升 → 管理层加大AI投入 → 未来增长动力增强 → 估值低于历史均值 → 维持买入评级。
关键展望
- 2026年下半年AI驱动的新游戏上线,有望加速收入增长。
- 资本支出增加30%至800亿元,主要用于AI基础设施,可能短期影响利润率但长期利好。
- 微信AI助手用户数持续增长,小程序交易额有望进一步扩大。
- 风险包括AI投入回报不及预期、竞争加剧、宏观经济放缓。
推荐标的
- 腾讯控股(0700.HK):评级“买入”,目标价550港元,当前股价约458港元,上行空间20%。理由:AI稳步推进,核心业务受益,估值吸引。
关键图表
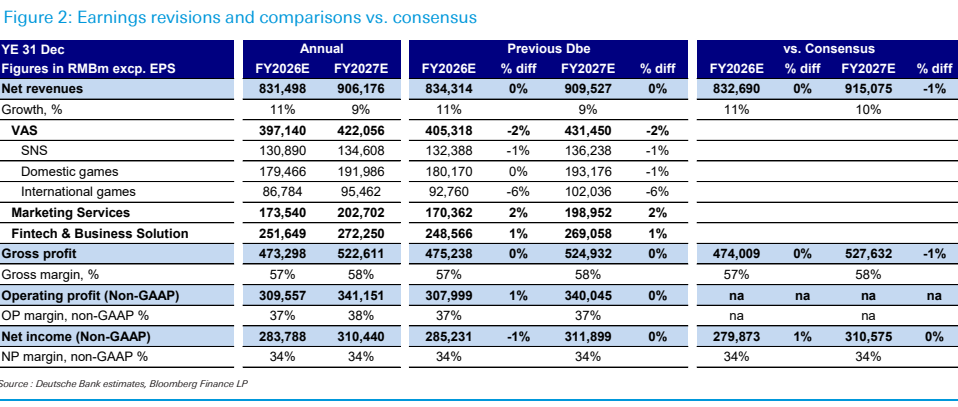
图1. 盈利修正及与市场一致预期的比较