野村:中国二季度 GDP 行业分项解析
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
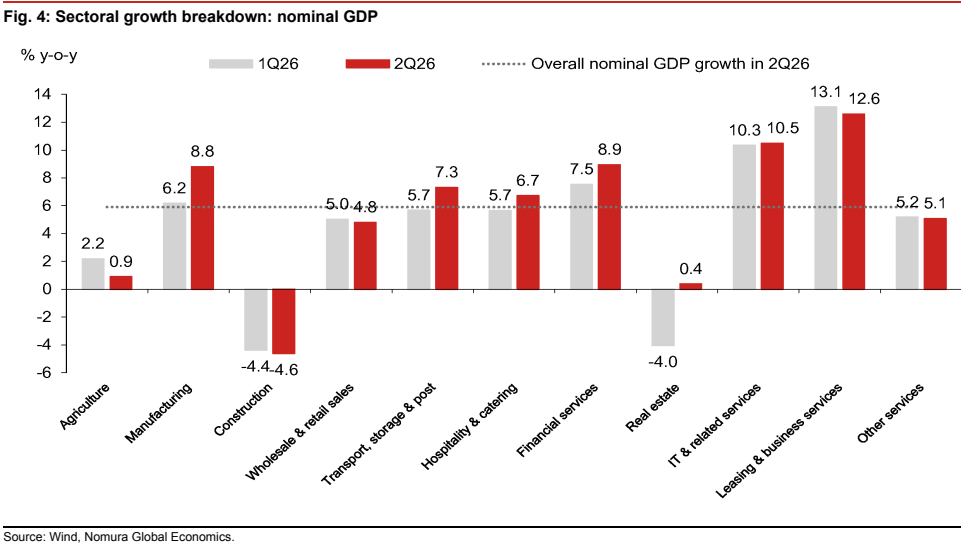
报告认为,中国二季度经济呈现明显的 K 型分化:制造业和金融服务业名义增速均接近 9.0%,但房地产与建筑业仍处于严重收缩。 制造业实际 GDP 增速由一季度的 6.3%降至 4.8%,名义增速却由 6.2%升至 8.8%,主要由油价、芯片价格及平减指数转正推动。 IT 及相关服务实际增长 10.8%,显示 AI 相关算力和软件需求仍强,但报告强调新 AI 经济不能解决中国整体经济困境。 野村预计年中政治局会议将宣布新一轮支持措施,不过规模可能较为温和。
主要观点
- 制造业名义与实际增速背离主要源于价格效应,制造业平减指数由一季度的-0.1%升至 1.4%。
- 美元计价的名义出口增速由一季度的 14.7%升至二季度的 20.2%,但报告认为出口强势很大程度上由价格上涨推动。
- 金融服务业二季度实际增速升至 6.9%,创 2016 年一季度以来新高;名义增速由 7.5%升至 8.9%,对名义 GDP 增长贡献 0.66 个百分点。
- 股票日均成交额由一季度的 2.6 万亿元人民币升至二季度的 2.9 万亿元,同比增速由 67.9%升至 132.3%,但当前平均券商佣金率仅约 0.02%。
- 金融业高增长与基本面信号存在矛盾:二季度末社会融资和人民币贷款增速分别降至 7.4%和 5.2%,商业银行净息差此前已降至 1.40%的新低。
- 房地产拖累继续加深,建筑业和房地产业二季度实际增速分别为-4.1%和-0.2%,两者合计实际增速降至-2.3%。
- 投资数据质量受到质疑:二季度基建和房地产投资增速分别降至-8.6%和-23.0%,但建筑与房地产合计名义 GDP 增速却由-4.2%改善至-2.3%。
- 商品消费继续走弱,批发零售业实际增速由 4.1%降至 3.3%,二季度月均商品零售额同比增速由 2.2%降至 0.0%。
- AI 相关行业仍是增长亮点:IT 及相关服务实际增速为 10.8%,租赁和商务服务实际、名义增速分别为 11.6%和 12.6%。
论述逻辑
- 报告的因果链是:油价和芯片价格上涨及供应扰动推动多个行业平减指数转正,使制造业、金融业和物流业名义增速看似强劲;但制造业实际增速普遍放缓,房地产实物指标深度收缩,商品消费疲弱,信贷和银行盈利恶化;与此同时,资本形成对增长的贡献仅由 1.9 个百分点小幅降至 1.5 个百分点,与固定资产投资骤降不一致;因此野村判断经济仍呈 K 型分化,价格效应掩盖了实际需求疲软,AI 相关增长无法单独化解整体经济问题。
关键展望
- 银行盈利预计在 2026 年二季度继续承压,原因包括信贷增长放缓和利润率恶化。
- 年中政治局会议预计将宣布新一轮支持措施,但报告判断政策规模较为温和。
- 未来需要验证名义增长能否转化为实际需求改善;报告认为当前正平减指数主要来自油价和芯片价格等外部力量,而非国内需求。
推荐标的
- 报告未明确给出推荐标的、证券评级、价格或目标价。
关键图表
图1. 行业增长分项:名义GDP