伯恩斯坦 中国汽车:第二只鞋已下架;出口增值税退税已确认:即将发生清算事件?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
中国财政部和国家税务总局宣布,自2027年4月1日起,新能源汽车(包括纯电动和插电式混合动力汽车)的出口增值税退税率将从13%下调至9%。 伯恩斯坦认为,鉴于行业竞争激烈,OEM厂商不太可能大幅提价,预计短期内将主要通过利润率压缩来消化成本。 尽管出口退税下调对行业构成压力,但随着中国与欧盟贸易谈判达成共识,行业两大政策悬念已基本消除,市场正接近清算事件。 目前行业仍面临国内需求复苏缓慢的挑战,但随着销售基数从2026年12月开始改善,估值处于低位,投资者可考虑逐步建仓。
主要观点
- 中国新能源汽车出口增值税退税率从13%下调至9%,将于2027年4月1日生效。
- 比亚迪出口业务受影响程度最高,海外销售敞口约为45%。
- 其他主要出口导向型OEM厂商的海外销售敞口分别为:奇瑞(36%)、上汽(27%)、吉利和零跑(24%)。
- 比亚迪通过在泰国、巴西和匈牙利(预计2026年底投产)的本地化生产,预计其有效出口敞口将降至40%以下。
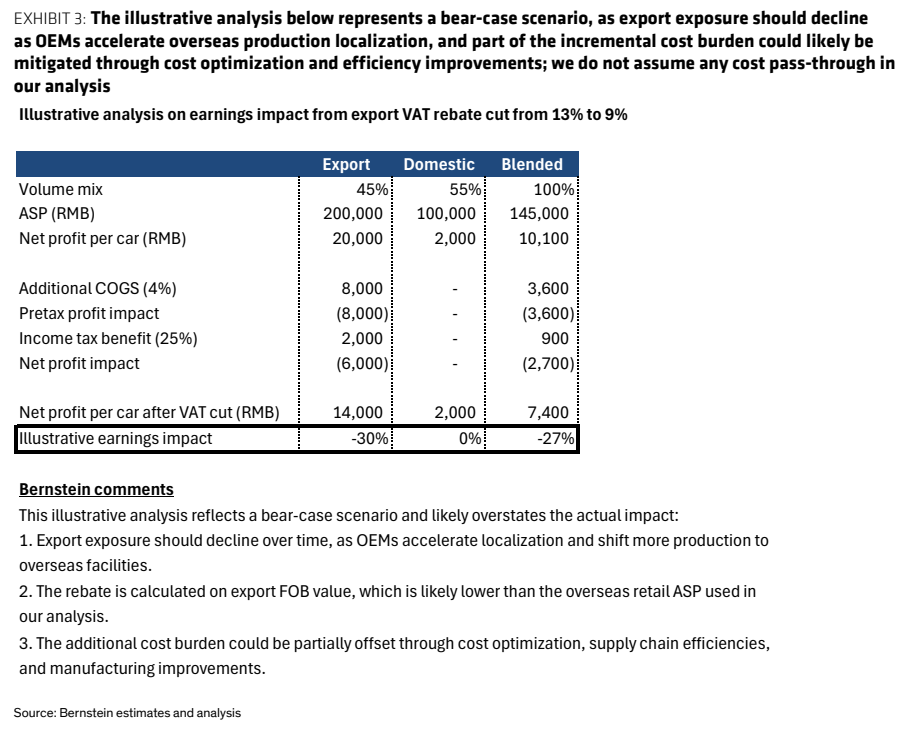
- 行业管理层认为4个百分点的退税下调可以通过成本优化和效率提升来吸收,短期内不会大幅提价。
- 历史上电池、光伏及铝铜产品均经历过分阶段的出口退税下调,暗示新能源汽车退税率未来仍有进一步下调的可能。
- 比亚迪在海外拥有约95万辆的潜在产能(至2027年),相当于其2027年250万辆海外销售目标的约40%。
论述逻辑
- 政策确认(出口退税下调)-> 成本上升(4个百分点)-> 利润率压缩(而非提价)-> 行业整合加速 -> 市场不确定性降低(清算事件)-> 估值修复机会。
关键展望
- 预计行业销售同比数据将从2026年12月开始改善,并在2027年第一季度全面重置。
推荐标的
- 比亚迪(1211.HK/002594.CH):评级为跑赢大盘(Outperform),目标价分别为130.00港元/114.00元人民币。
- 吉利(175.HK):评级为跑赢大盘(Outperform),目标价25.00港元。
- 小米(1810.HK):评级为跑赢大盘(Outperform),目标价35.00港元。
- 长城汽车(2333.HK)、广汽集团(2238.HK)、理想汽车(LI/2015.HK)、蔚来(NIO/9866.HK)、上汽集团(600104.CH)、小鹏汽车(9868.HK/XPEV):评级均为与大盘持平(Market-Perform)。
关键图表
图1. 下方的说明性分析代表了一种看跌情景,因为出口敞口应该会下降