高盛 Orion180 Insurance Group(OIG):具备显着增长机遇的差异化家险承保商;首次覆盖给予买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛首次覆盖Orion180 Insurance Group(OIG),给予买入评级,目标价13.00美元,对应47%的总回报潜力。 OIG是一家专注于美国超额与剩余(E&S)家险市场的轻资产保险集团,通过其My180技术平台和独特的MGA模式实现快速盈利增长。 高盛预计2025-2028年间公司调整后EBITDA将以约50%的复合年增长率(CAGR)增长,管理保费CAGR达44%。 公司目前在加州、佛罗里达州和德克萨斯州等大型E&S市场扩张,预计到2028年调整后EBITDA利润率将提升19个百分点至53.8%。
主要观点
- OIG是美国第二大E&S家险承保商,采用轻资产模式,通过MGA业务获取费用收入并保留部分承保风险。
- 预计2025-2028年管理保费复合年增长率为44%,调整后EBITDA复合年增长率约为50%。
- 预计到2028年调整后EBITDA利润率将扩张19个百分点,达到53.8%。
- 业务分为服务(Services)和承保(Underwriting)两个部门,服务部门贡献了70%的收入(剔除抵消前)。
- 公司主要业务集中在墨西哥湾/美国东南部地区,2025年约85%的直接书面保费(DPW)来自该区域。
- 截至2025年底,公司前置承保公司拥有约7500万美元的法定资本和盈余,风险资本充足率(RBC)为388%。
论述逻辑
- 公司通过My180技术平台和MGA模式,在E&S家险市场实现差异化竞争 -> 凭借在加州、佛罗里达州和德克萨斯州的市场份额扩张驱动保费增长 -> 随着规模效应和承保利润率提升,推动调整后EBITDA利润率从2025年水平显著扩张至2028年的53.8% -> 最终实现高增长的财务回报。
关键展望
- 预计2026-2028年调整后EBITDA复合年增长率为41%。
- 预计未来3年将向保险子公司注资5000万美元,其中2026年注资约1000万美元。
推荐标的
- OIG:买入评级,12个月目标价13.00美元。
关键图表
图1. OIG价值链可视化

图2. 强劲的管理保费增长主要由保单增长及单均保费中个位数增长驱动
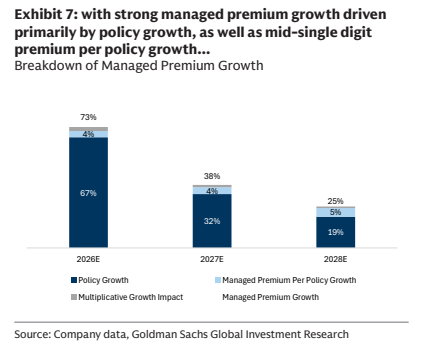
图3. 我们预计新市场,特别是德克萨斯州、佛罗里达州和加利福尼亚州将继续推动中短期增长
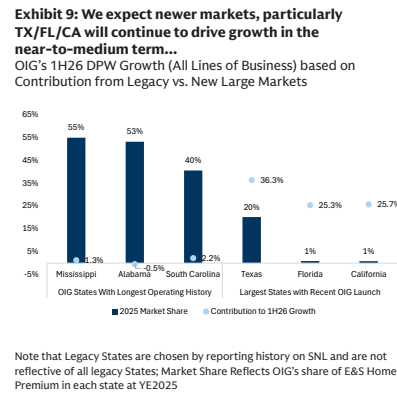
图4. 按类型划分的房主保单直接保费(DPW)

图5. 我们认为长期市场增长率为中个位数,因为潜在增长驱动因素变化有限
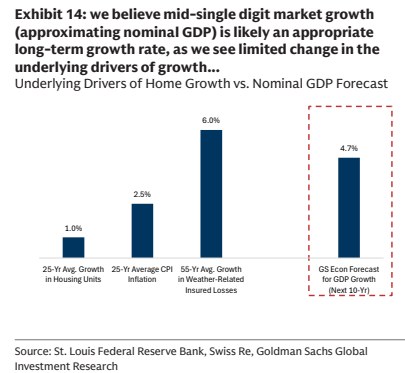
图6. O1G在新州迅速获取超额盈余(E&S)房产保险市场份额方面非常成功
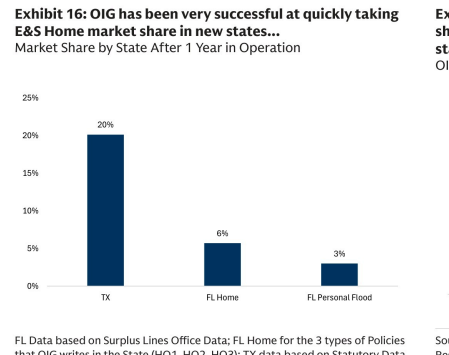
图7. 只要承保表现保持强劲,我们预计O1G多元化的再保险商群体将保持稳定
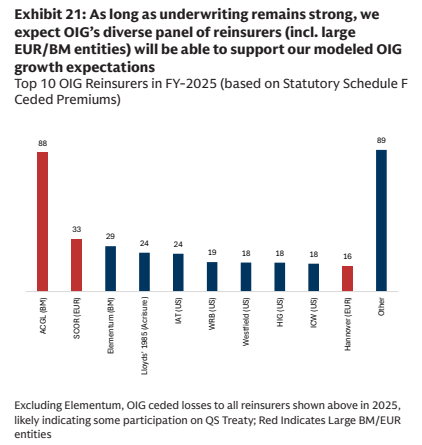
图8. 我们认为2028年合并利润率将强于轻资产同业
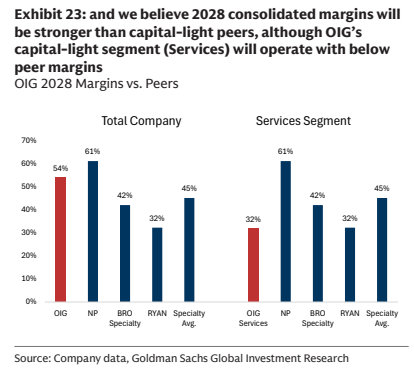
图9. OIG目前的估值显著低于NTM/EV EBITDA与EBITDA复合年增长率的回归线
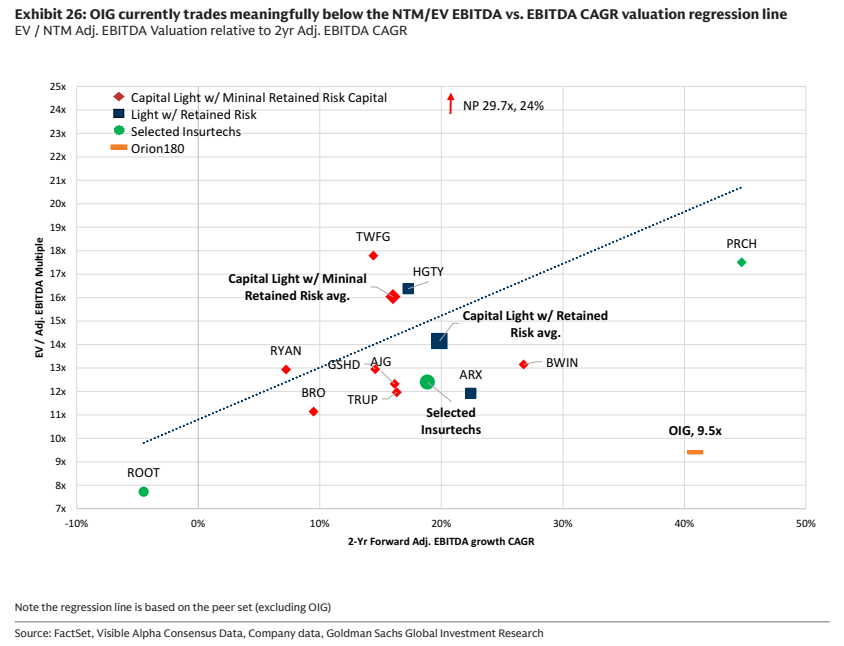
图10. 高盛Orion180保险集团(O1G)
