瑞银 日本汽车,汽车零部件和汽车技术行业:行业关键[英语]
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告对全球汽车行业进行深度梳理,重点关注日本汽车制造商(OEM)的估值、财务预测及市场动态。 报告指出,2026年全球BEV/PHEV市场增速放缓,其中美国市场渗透率预计为8%,中国市场渗透率预计达64%。 在估值方面,瑞银对丰田、通用、福特、铃木、五十铃、比亚迪、理想汽车、长城汽车、吉利汽车及沃尔沃卡车给予“买入”评级。 报告详细分析了汇率波动对各车企营业利润(OP)的敏感性,并指出丰田在美库存处于短缺状态。 此外,报告还探讨了印度和巴基斯坦作为主要两轮车市场的增长潜力。
主要观点
- 2026年全球BEV/PHEV销量增长放缓,预计总销量为23.4百万辆。
- 中国BEV/PHEV渗透率预计在2026年达到64%。
- 丰田在美库存处于短缺状态,且是主要车企中唯一短缺的。
- 汇率波动对车企利润影响显著,丰田FY3/28E营业利润对日元/美元汇率每变动1单位的敏感度为77.5亿日元。
- 本田FY3/27营业利润预测较此前上调30%。
- 印度和巴基斯坦是重要的两轮车市场,其中印度市场Hero占据主要份额。
论述逻辑
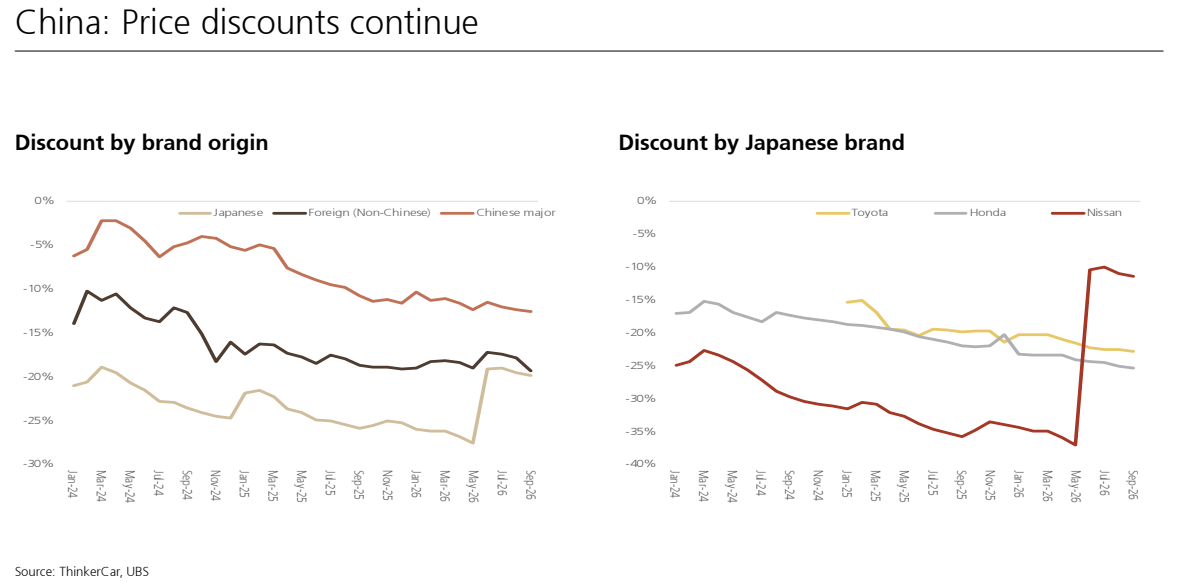
- 报告通过分析全球宏观经济(如劳动力参与率)与区域市场需求,结合各车企的财务模型(SOTP估值、营业利润敏感性分析),评估了在汇率波动和电动化转型放缓背景下的行业投资价值,最终得出各标的的评级建议。
关键展望
- 预计2026年全球BEV/PHEV渗透率将达到26%。
- 丰田FY3/28营业利润预测为4581亿日元。
推荐标的
- 丰田 (Toyota): 买入
- 通用 (GM): 买入
- 福特 (Ford): 买入
- 比亚迪 (BYD): 买入
- 理想汽车 (Li Auto): 买入
- 吉利汽车 (Geely): 买入
- 日产 (Nissan): 卖出
- 斯巴鲁 (Subaru): 卖出
关键图表
图1. 股票代码、公司、评级、价格、目标价、目标价依据、市净率、市盈率、股息收益率
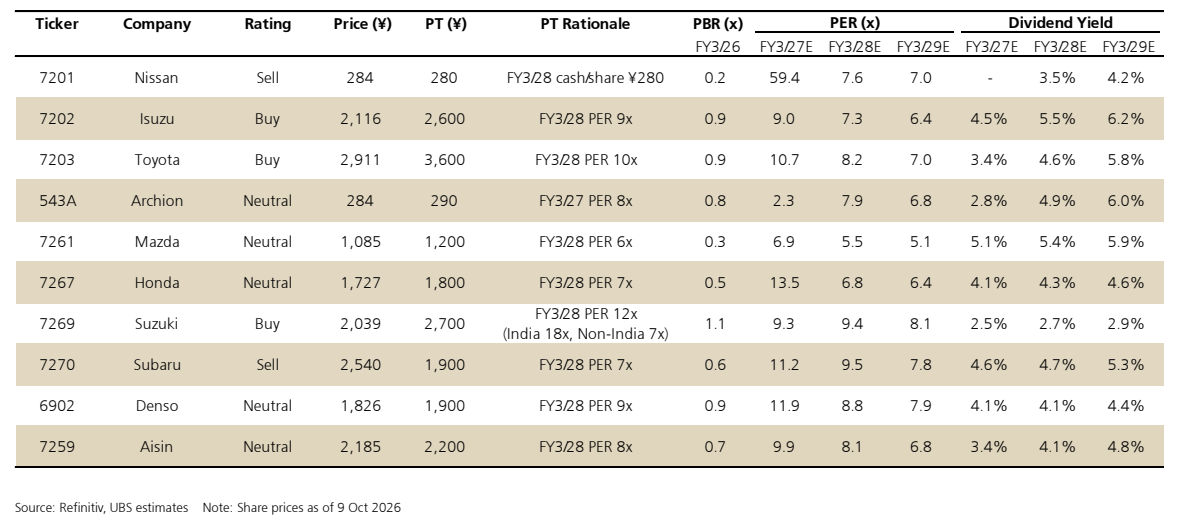
图2. 预计2028财年市场共识预期将上升,股息收益率将超过5%
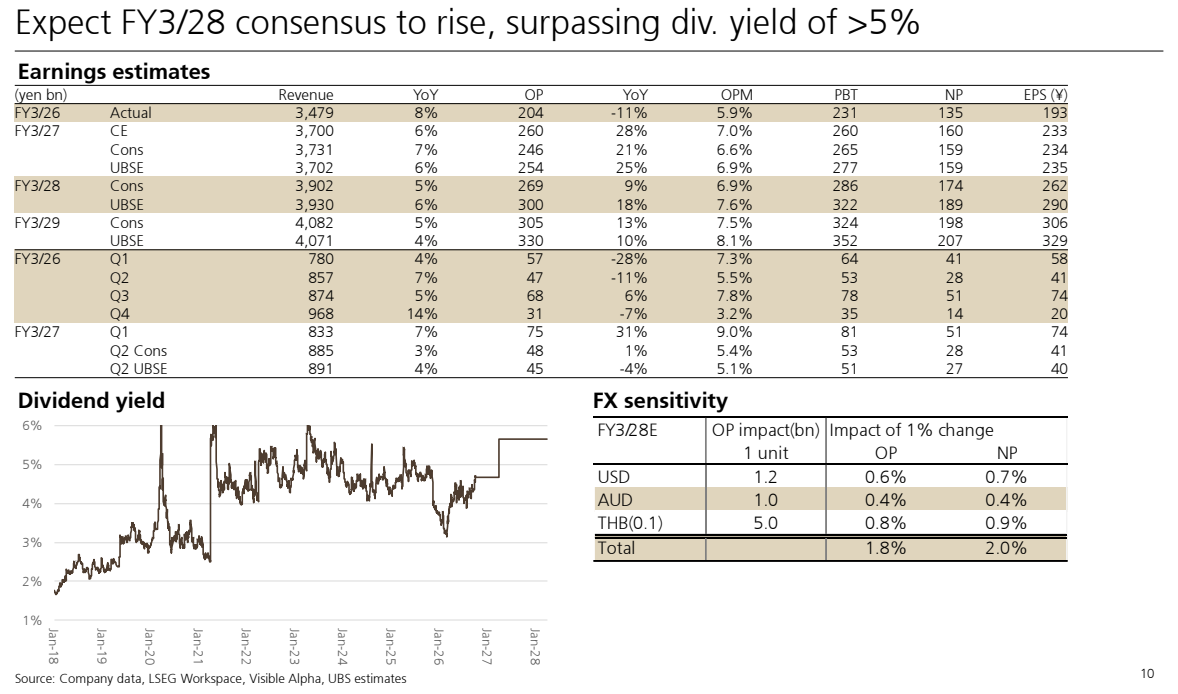
图3. 女性和非农业就业作为潜在的上行空间
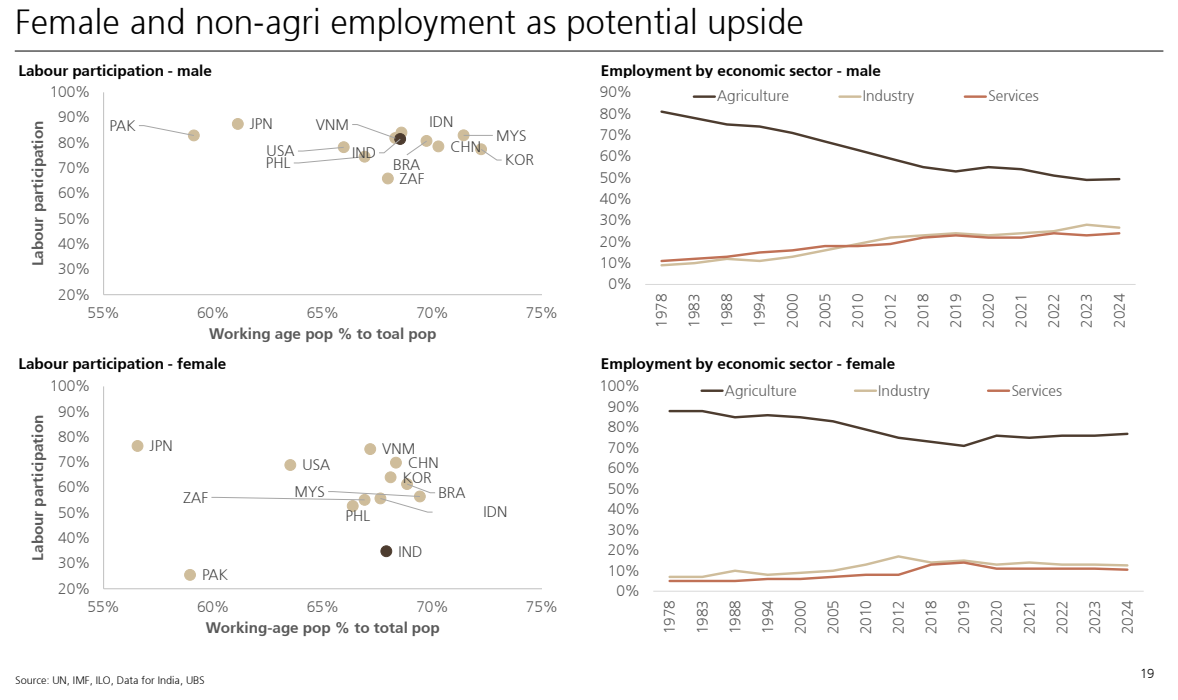
图4. 铃木在南非的销量及南非市场份额
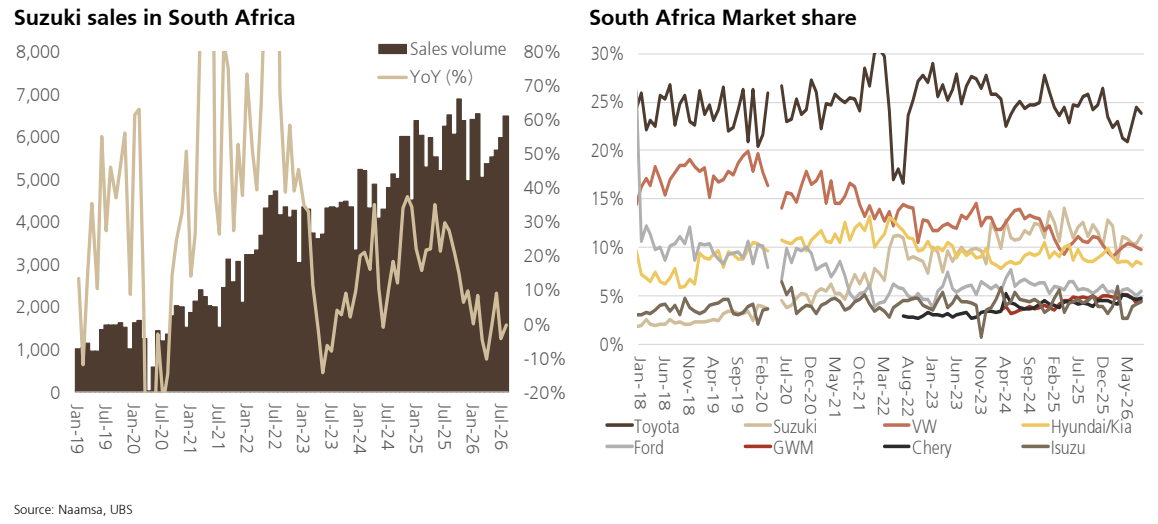
图5. 本田两轮车各地区零售销量及净利润
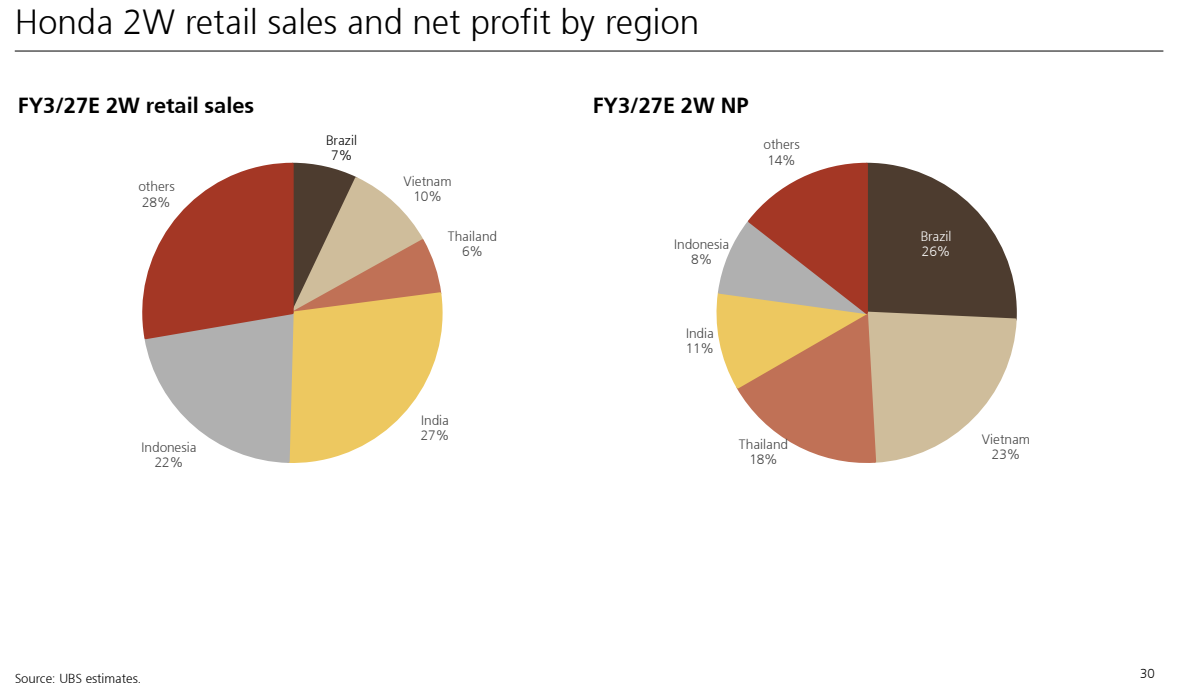
图6. 销售额同比增长
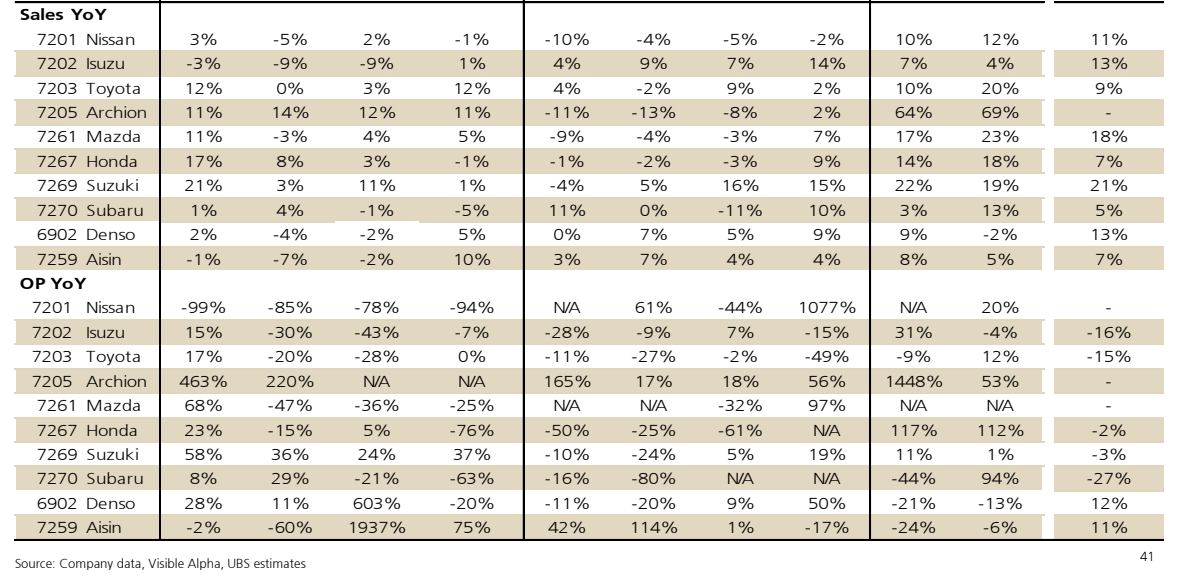
图7. 马自达2027财年及2028财年预测
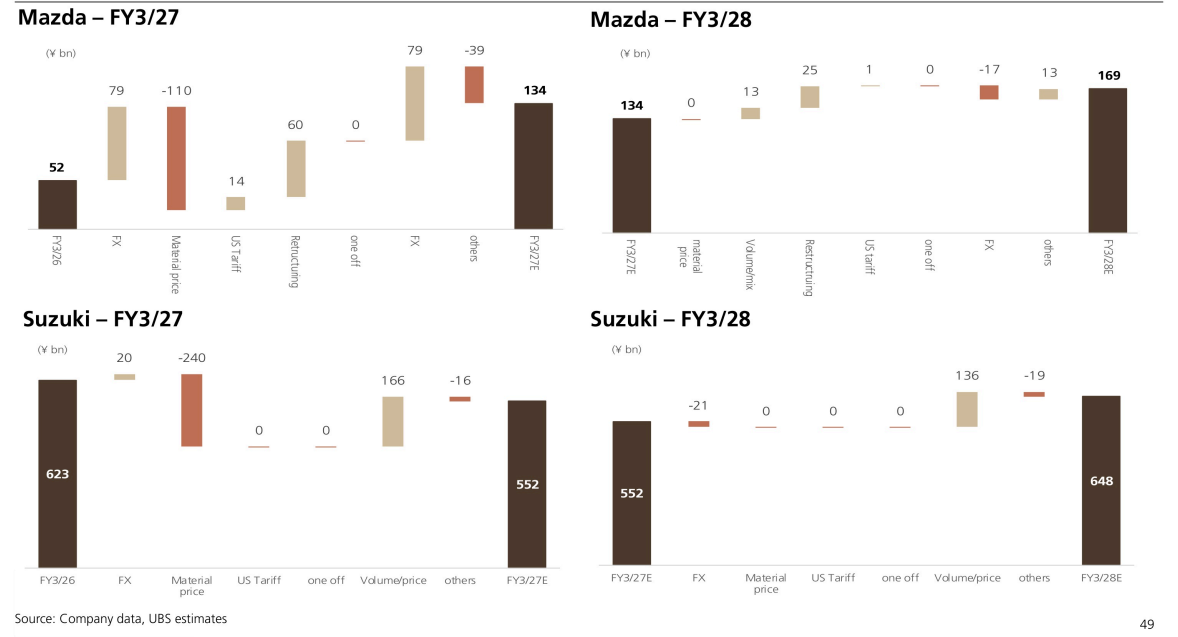
图8. 十亿日元销售额、同比增长、营业利润、同比增长、净利润、同比增长、每股收益、每股净资产、每股股息、净资产收益率、投入资本回报率、出货量
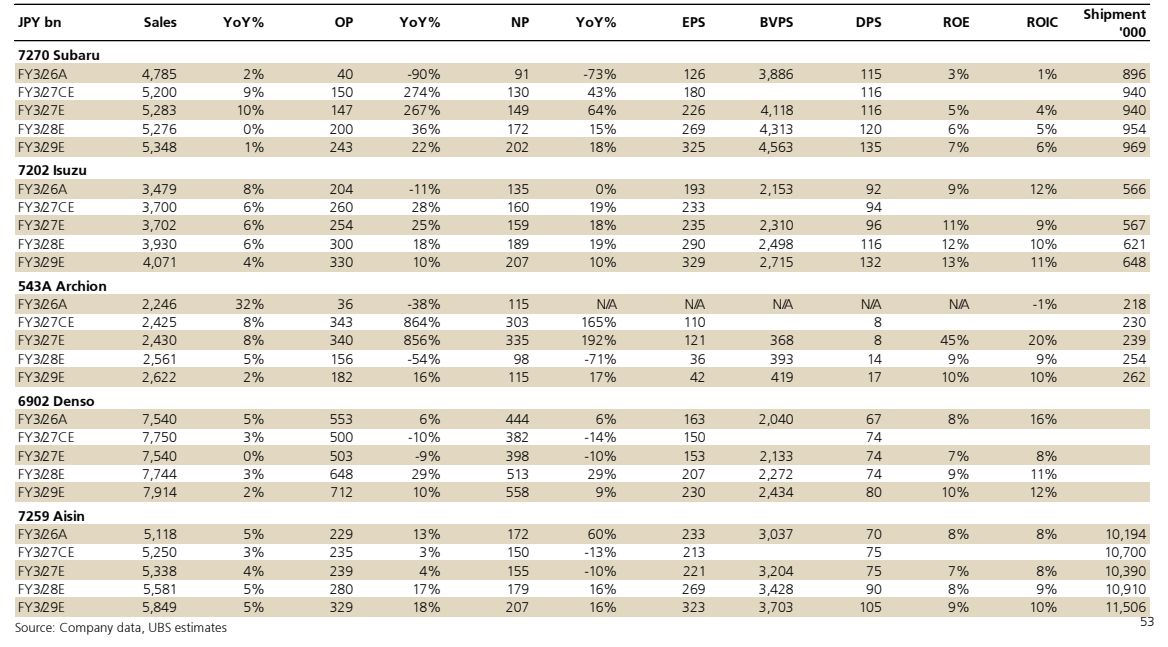
图9. 混合动力汽车:丰田的供应限制导致销售增长放缓
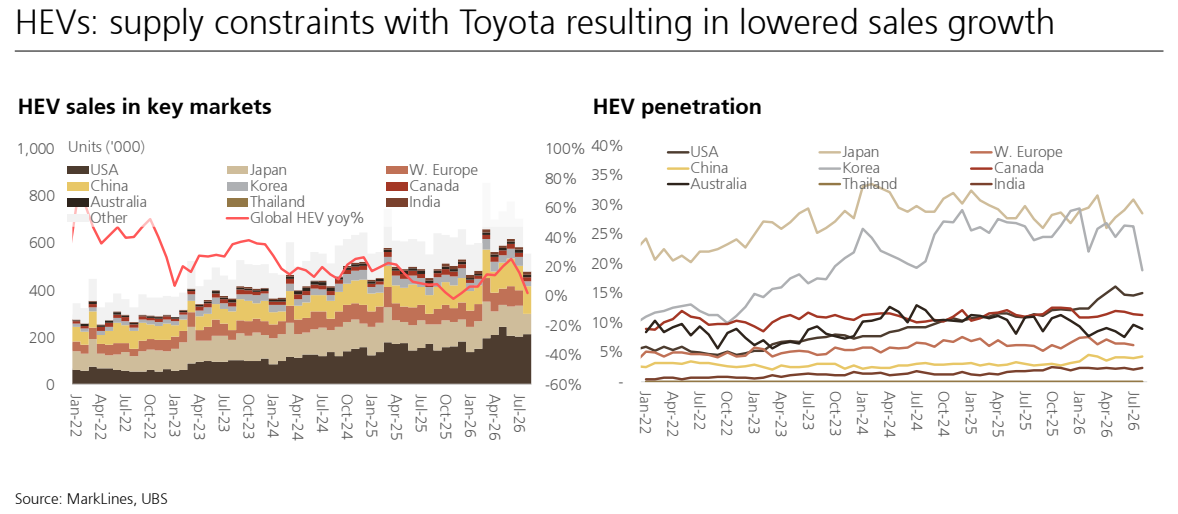
图10. 美国:大型SUV和小型SUV市场正在扩大
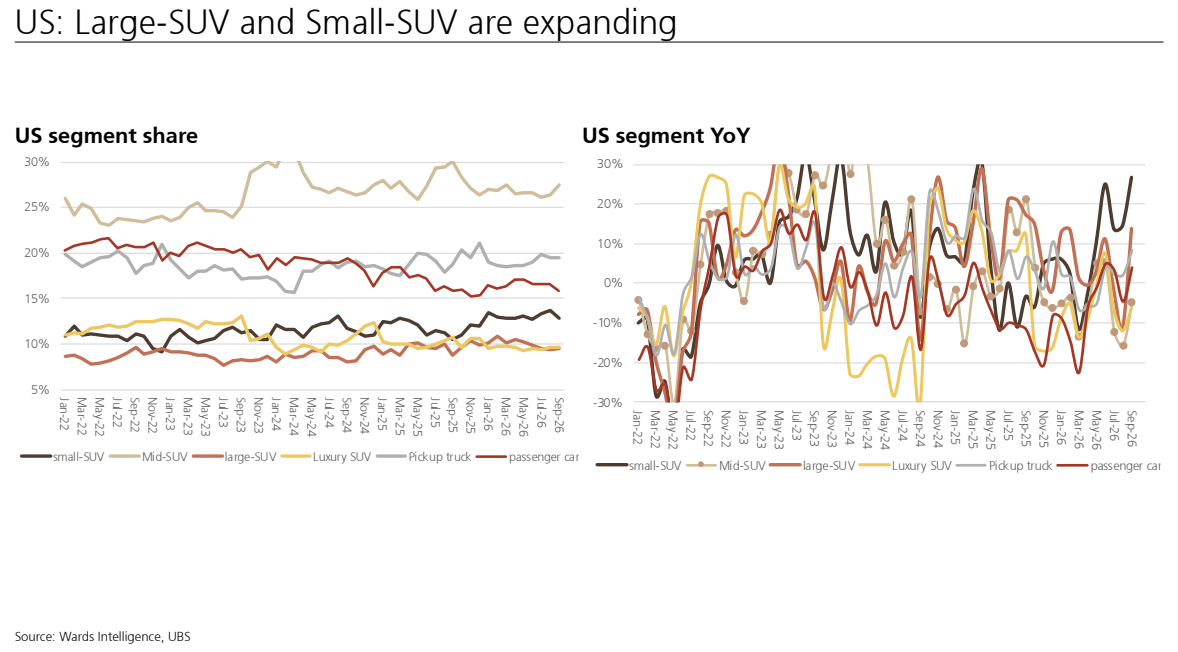
图11. 美国CX-70/90总销量及激励措施与美国CX-5/50总销量及激励措施
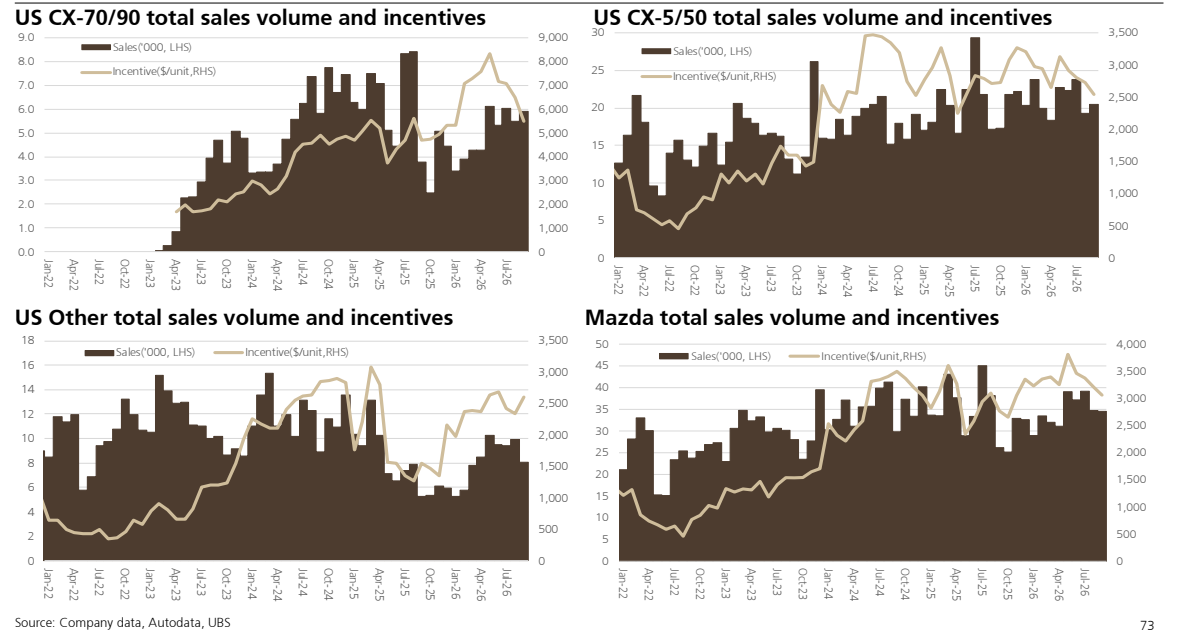
图12. 中国:价格折扣持续