伯恩斯坦-味好美(MKC.US)2Q26:两个细分市场的故事~有理由乐观,但交易悬而未决
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在2Q26季报后更新对味好美(MKC)的覆盖,认为公司两个细分市场表现分化:消费业务疲软但有望改善,调味品业务持续强劲。报告维持对MKC的跑赢大市评级,目标价90美元,但指出交易悬疑(deal overhang)仍将压制股价。2Q26调整后EPS为0.68美元,略高于预期;收入同比下降1%至16.2亿美元,但调味品业务增长4%。管理层重申全年调整后EPS指引2.80-2.90美元,并预计下半年消费业务恢复增长。报告认为估值有吸引力,但交易不确定性需关注。
主要观点
- 味好美2Q26调整后EPS 0.68美元,高于伯恩斯坦预期0.65美元和市场预期0.66美元。
- 总收入16.2亿美元,同比下降1%,但调味品业务收入增长4%至8.5亿美元,消费业务收入下降5%至7.7亿美元。
- 消费业务下滑主要因北美零售渠道去库存和促销活动减少,但管理层预计下半年将恢复增长。
- 调味品业务受益于餐饮服务渠道需求强劲和菜单创新,连续第8个季度实现增长。
- 毛利率同比扩大120个基点至38.5%,得益于成本改善和产品组合优化。
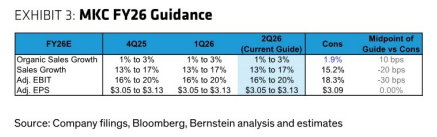
- 公司重申全年调整后EPS指引2.80-2.90美元,隐含下半年EPS增长约10%。
- 交易悬疑(deal overhang)指市场对味好美可能收购或剥离资产的担忧,报告认为该因素将持续压制股价。
- 伯恩斯坦维持跑赢大市评级,目标价90美元,基于2027年调整后EPS 3.00美元的30倍市盈率。
- 风险包括消费业务复苏慢于预期、原材料成本上涨、交易不确定性。
- 报告认为当前估值(2027年PE约26倍)低于历史均值,提供安全边际。
论述逻辑
味好美2Q26业绩整体略超预期,但消费业务疲软拖累总收入下降 → 调味品业务强劲增长和毛利率改善提供支撑 → 管理层对下半年消费复苏有信心,并维持全年指引 → 伯恩斯坦认为基本面改善趋势明确,但交易悬疑压制估值 → 因此维持跑赢大市评级,认为当前估值有吸引力,但需等待交易不确定性消除。
关键展望
- 报告明确提到的未来验证点:下半年消费业务恢复增长(管理层预计);全年调整后EPS 2.80-2.90美元。
- 时间窗口:2026年下半年。
- 价格/评级:目标价90美元,跑赢大市。
- 风险:消费复苏不及预期、原材料成本上涨、交易不确定性。
推荐标的
- 味好美(MKC.US):评级跑赢大市,目标价90美元,理由为调味品业务持续增长、毛利率改善、估值低于历史均值。
关键图表
图1. 公司业绩

图2. 分部业绩

图3. 2026财年指引