伯恩斯坦:最好与最坏的时代:住宿与邮轮——如果需求来了,他们会建吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告以狄更斯《双城记》开篇,指出2026年旅行消费呈现K型分化:高收入群体推动豪华旅行强劲增长,而中低收入群体消费疲软。2026年1-5月,美国豪华酒店收入增长9.1%,经济型酒店下降2.7%。邮轮和航空市场同样分化:维京邮轮(豪华)2026年Q1净收益率增长9.5%,而挪威邮轮(主流)下降0.3%。供应端,豪华邮轮和高端航空产能扩张,但豪华酒店供应增长受限,因融资、建设和劳动力成本高企。报告认为豪华酒店RevPAR将持续受益于供应约束,运营商可能通过并购增加豪华曝光度。覆盖标的包括维京(评级跑赢)、凯悦(跑赢)、万豪(跑赢)等。
主要观点
- 旅行消费K型分化明显:2026年1-5月美国豪华酒店收入增长9.1%,经济型酒店下降2.7%。
- 2026年Q1,柏悦酒店RevPAR增长10.3%,而凯悦嘉轩(主流)仅增长2.2%。
- 邮轮市场:维京(豪华)2026年Q1净收益率增长9.5%,挪威邮轮(主流)下降0.3%。
- 达美航空高端收入增速约为总机票收入增速的两倍。
- 世界杯(6月14日)前一周,美国豪华连锁酒店RevPAR增长17.4%。
- 豪华邮轮产能2026年增长超过10%,其中“游艇”细分增长24%,远超行业整体4%的增速。
- 法航自2019年以来高端产能增速比经济舱高出约10%。
- 酒店开发中,中高端至中档供应增长超过豪华,因豪华项目需要黄金地段、资本密集、开发周期长。
- 开发商优先考虑回报和速度,类似餐厅资本更倾向50万美元的Wingstop而非800万美元的Ruth's Chris。
- 豪华酒店供应受限将支撑RevPAR多年,并推动并购(如Lefay、Standard、Graduate交易)。
- 在线旅行社(OTA)对五星级酒店敞口较低,但受益于整体旅行强势。
论述逻辑
报告从K型经济复苏切入,指出旅行消费分化:高收入群体推动豪华需求,低收入群体疲软。通过酒店、邮轮、航空数据验证分化。供应端,垂直整合的运营商(邮轮、航空)将资本投向高端,而第三方主导的酒店开发因成本、周期等因素偏向中端。结论:豪华酒店供应受限,RevPAR持续受益;运营商可能通过并购增加豪华敞口。
关键展望
- 豪华酒店RevPAR预计持续受益于供应约束。
- 运营商可能通过并购加速增加豪华曝光度(近期交易如Lefay、Standard、Graduate)。
- 世界杯可能进一步推动美国豪华旅行需求。
- 报告未明确给出具体时间窗口或目标价。
推荐标的
- 维京(VIK):评级跑赢,目标价120美元,纯豪华邮轮标的。
- 凯悦(H):评级跑赢,目标价202美元,豪华酒店敞口大。
- 万豪(MAR):评级跑赢,目标价402美元,豪华酒店有相当存在。
- 美利亚(MEL.SM):评级跑赢,目标价10.30欧元,豪华敞口高。
- 爱彼迎(ABNB):评级跑赢,目标价168美元。
- 皇家加勒比(RCL):评级跑赢,目标价355美元。
- TripAdvisor(TRIP):评级跑赢,目标价20美元。
- Booking(BKNG):评级与大市持平,目标价188美元。
- 嘉年华(CCL):评级与大市持平,目标价28.70美元。
- Expedia(EXPE):评级与大市持平,目标价253美元。
- 希尔顿(HLT):评级与大市持平,目标价320美元。
- 洲际酒店(IHG.LN):评级与大市持平,目标价154美元。
- 挪威邮轮(NCLH):评级与大市持平,目标价18美元。
- 途易(TUI1.GR):评级与大市持平,目标价9.20欧元。
- Whitbread(WTB.LN):评级跑输,目标价2100便士。
关键图表
图1. 维京是投资者可以购买的唯一的纯奢侈旅游公司——旅游品牌对'奢侈'旅游的敞口

图2. 经济型和豪华型酒店出现了明显的分化
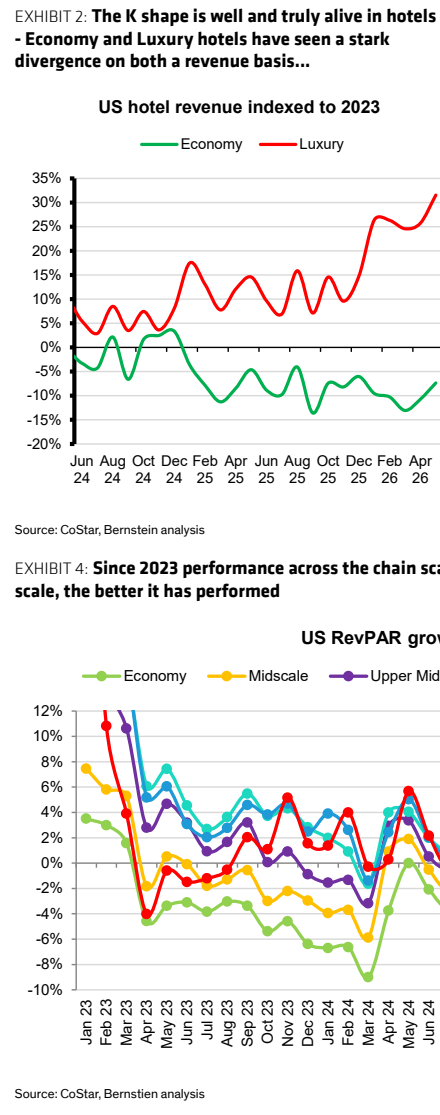
图3. 自2023年以来,各连锁档次的业绩表现出现分化——通常连锁档次越高,表现越好
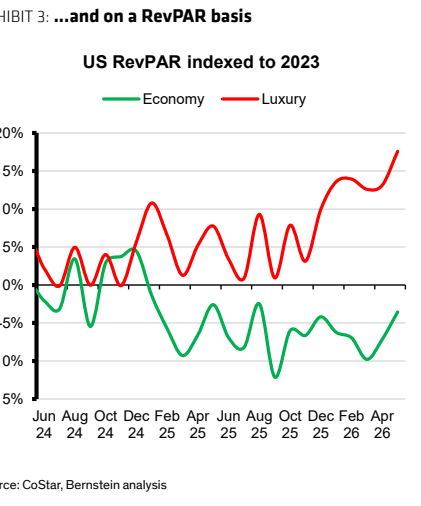
图4. 自2023年以来,各连锁档次的业绩表现出现分化——通常连锁档次越高

图5. 同样,高端邮轮品牌也出现了
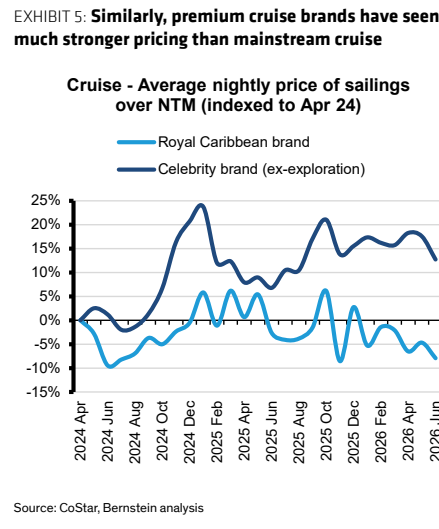
图6. 维京,最注重奢华的邮轮品牌,
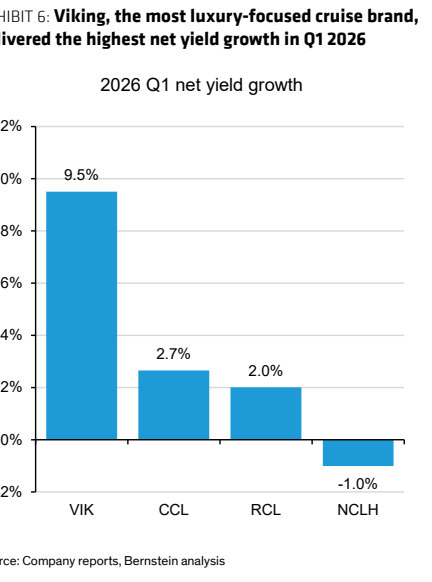
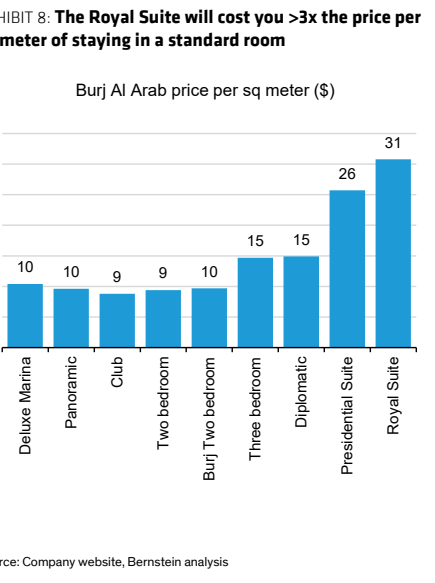
图7. 最昂贵的套房每平方英尺53美元
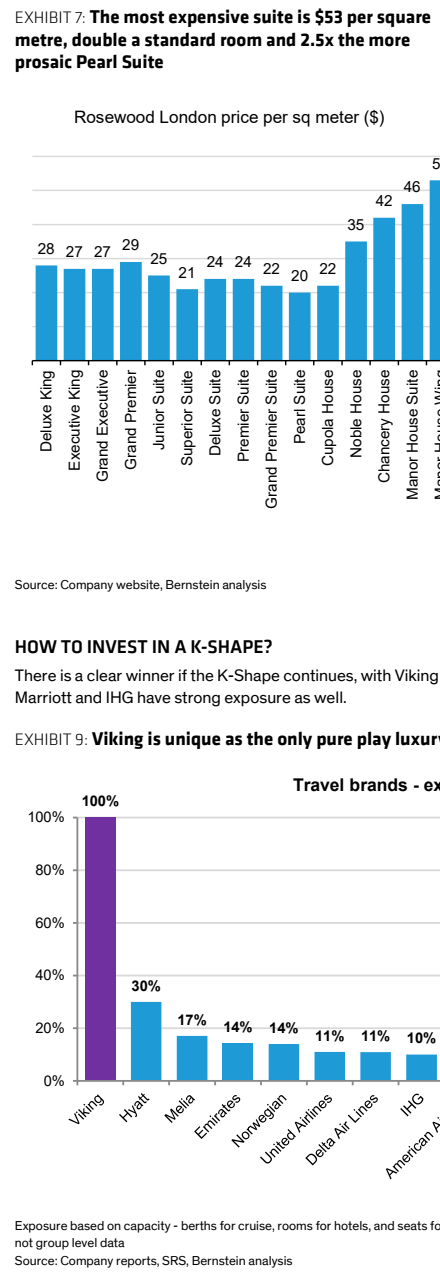
图8. 维京是投资者可以购买的唯一的纯奢侈旅游公司——旅游品牌对'奢侈'旅游的敞口