摩根士丹利:黄金与白银:ETF 买盘何时回归?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
黄金目前缺乏明确方向:央行购金正在改善,但市场担忧美联储加息,黄金 ETF 仍在减持。 2025 年,ETF 分别占黄金需求的 20% 和白银需求的 15%,因此资金是否重新流入是两种贵金属后续表现的关键变量。 白银除受到宏观因素和 ETF 流出影响外,还面临太阳能、珠宝等实物需求走弱,高价和价格波动推动了替代与节约用量。 摩根士丹利美国经济学家认为,美联储今年可以维持利率不变、明年降息两次,近期 CPI 也显示通胀回落已经开始;在这一条件下,ETF 可能重新入场,但流入时间或更偏向第四季度。 报告预计到 2026 年第四季度,黄金价格为每盎司 4,450 美元,白银为每盎司 65.40 美元,对应年底前约 11% 和 16% 的上涨空间。 整体而言,央行需求企稳有望为黄金提供底部支撑,白银则可能同时受益于 ETF 回流、更高的价格弹性以及与铜相关性的恢复。
主要观点
- ETF 是黄金和白银需求的重要组成部分,但中东冲突后市场转向计价加息风险,贵金属 ETF 开始减持,压制了两种金属的价格。
- 土耳其和俄罗斯曾主导三、四月的央行售金消息,但此后抛售已经放缓。
- 白银近期落后于黄金,除宏观因素外,还受到太阳能和珠宝需求疲弱的拖累。
- 2025 年的高价和剧烈波动促使白银用户采用替代材料并减少用量,也削弱了白银与铜的价格相关性。
- 摩根士丹利认为美联储今年可维持利率不变、明年降息两次,近期 CPI 数据显示通胀回落已经开始。
- 中东紧张局势再度升级及其带来的通胀和美联储路径不确定性,令黄金和白银上周分别下跌 2.5% 和 6.65。
- 同期贵金属整体承压,铂金下跌 2.3%,钯金下跌 2.5%。
- 报告对铜保持建设性看法,认为这可为弹性更高的白银提供额外上涨支持。
论述逻辑
- 中东冲突再度升温 → 通胀担忧和美联储加息预期上升 → 黄金与白银 ETF 减持并压制价格;与此同时,中国、波兰和乌兹别克斯坦增持黄金,为黄金提供需求支撑,但白银仍受工业和珠宝需求疲弱拖累;若美联储维持利率不变且通胀继续回落 → ETF 有望重新流入 → 黄金和白银在 2026 年下半年至 2027 年获得上行空间,其中白银还可能受益于更高弹性及与铜相关性的恢复。
关键展望
- 报告预计到 2026 年第四季度,黄金价格达到每盎司 4,450 美元,白银达到每盎司 65.40 美元。
- 摩根士丹利预计黄金和白银将在 2026 年下半年并延续至 2027 年上涨;到 2026 年底,黄金约有 11% 上涨空间,白银约有 16%。
- ETF 重新参与可能更集中在 2026 年第四季度,但前提是美联储避免加息。
- 核心风险是美联储重新加息;报告对两种贵金属的上行判断明确取决于这一风险没有兑现。
推荐标的
- 报告未明确给出推荐公司、证券评级或个股目标价;其方向性观点是看好黄金和白银在 2026 年下半年至 2027 年的上行空间。
关键图表
图1. 央行黄金购买的战略转变:土耳其领衔,3月/4月央行售金主导头条
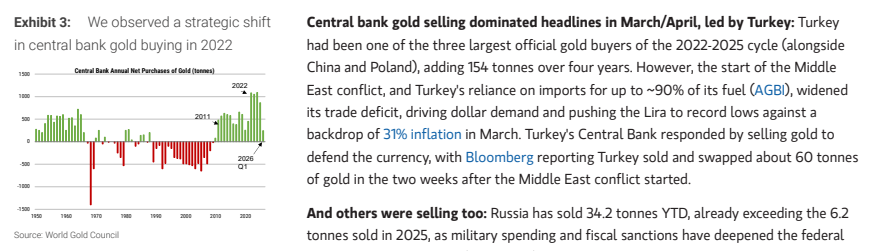
图2. 中国固定资产投资
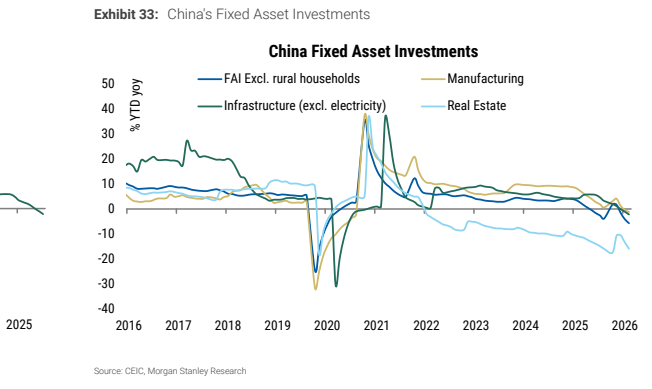
图3. 铝成本曲线演变
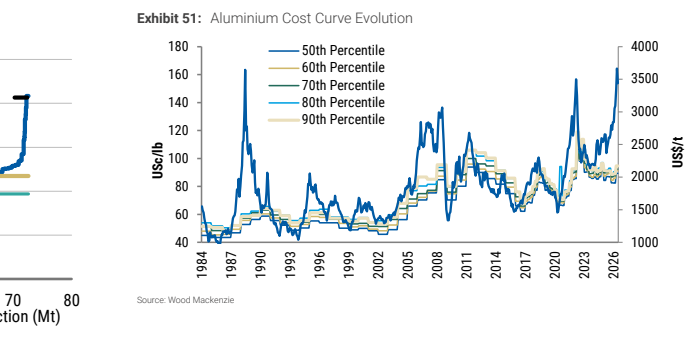
图4. 中国新能源汽车销量
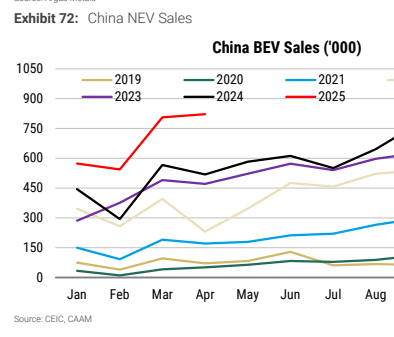
图5. 铀价(现货与长期)
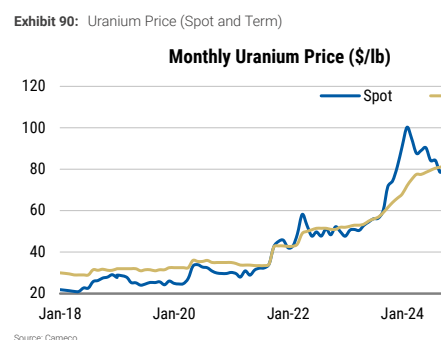
图6. 全球钢铁产量
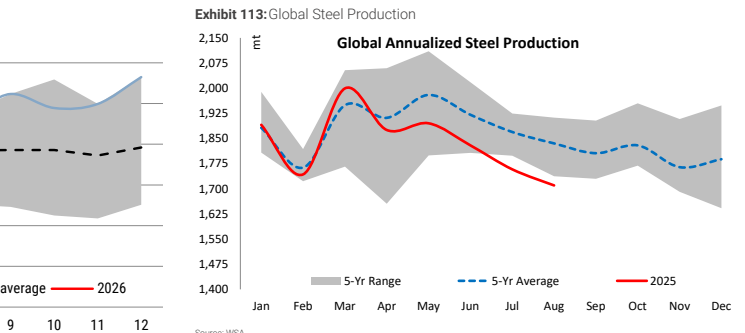
图7. 中国燃煤发电量
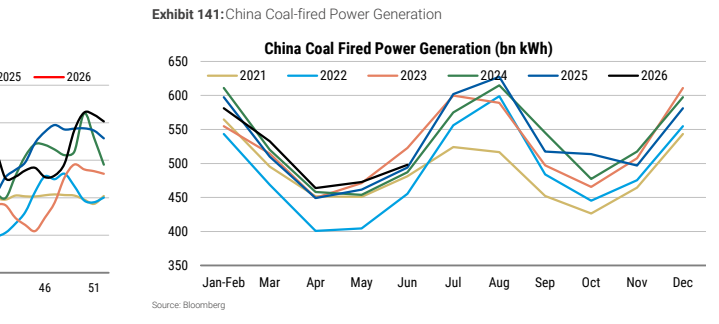
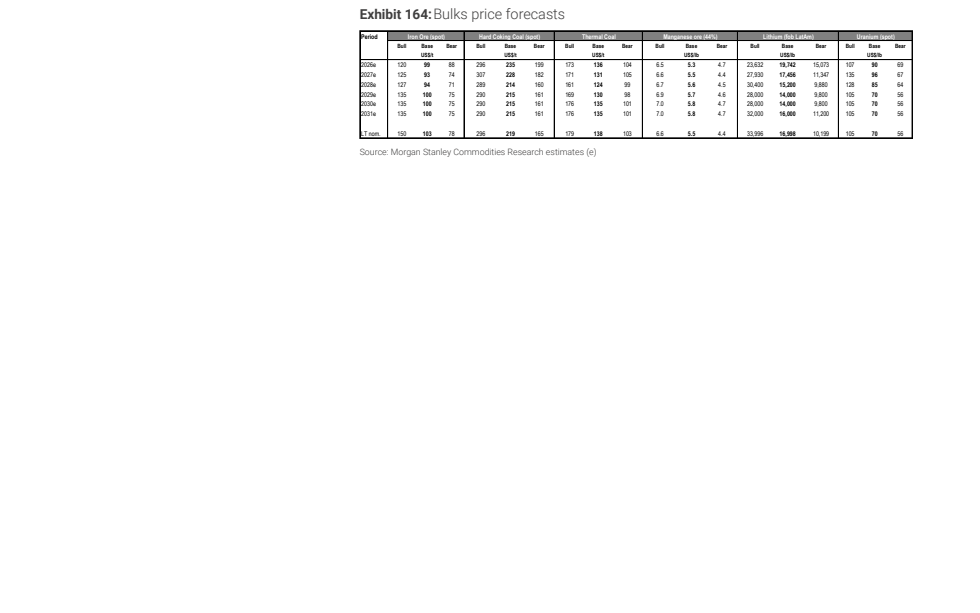
图8. 大宗商品价格预测