高盛:中国餐饮:月度追踪:6月更新:疲软持续,天气逆风;现制饮品在高基数下相对韧性
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告显示,2026年6月中国餐饮行业同店销售增长(SSSG)持续疲软,天气因素构成额外逆风。海底捞翻台率环比稳定在约3.8次,同比低个位数下降,恢复至2019年约80%水平,低于5月的80%-85%中低段。九毛九旗下太二品牌SSSG放缓至中个位数,受6月最后一周不利天气影响(前三周为双位数)。现制饮品(FMD)虽面临高基数压力,但多个品牌展现韧性或环比改善,好于市场担忧。茶百道SSSG环比改善至小幅低个位数下降,受益于咖啡推出及成功产品;古茗SSSG也改善至小幅低个位数下降,部分得益于促销日历调整;茶颜悦色SSSG及单店GMV环比改善。定价方面,促销力度虽环比提升,但主要受促销日历影响,整体仍保持理性。报告还更新了高频指标、竞争环境、公司新闻及覆盖标的近期报告。
主要观点
- 6月SSSG整体疲软,天气为额外逆风,尤其影响6月最后一周。
- 海底捞翻台率约3.8次,同比低个位数下降,恢复至2019年约80%,低于5月的80%-85%中低段。
- 海底捞6月净关店1家(新开5家自营+2家加盟,关闭6家自营),1H26净关店8家,低于高盛预期的净开23家(不含转加盟)。
- 太二品牌6月SSSG放缓至中个位数,前三周为双位数,最后一周受天气拖累。
- 九毛九2Q26业绩分化:太二中国SSSG同比+12%(1Q26:+11%),太二其他地区SSSG同比-17%(1Q26:-14%);九毛九品牌SSSG同比-14%(1Q26:-11%);怂品牌SSSG同比-26%(1Q26:-20%)。
- 古茗6月SSSG显著改善,受益于促销日历调整(6月买一送一 vs 去年5月),好于市场预期。
- 茶颜悦色6月月均GMV超35万元,SSSG及GMV环比提升,新品(如啤酒风味茶、柠檬奶茶)贡献约15% GMV。
- 现制饮品促销力度环比提升但理性:瑞幸针对部分SKU推9.9元活动,库迪缩小“Cotti Monday”优惠幅度,蜜雪冰城为世界杯推出100万张免费券。
- 肯德基、必胜客等QSR品牌促销稳定,必胜客6月9-15日推出自助餐活动。
- 高盛认为古茗2026E SSSG有望持平,持续咖啡品类扩张及差异化新品推出为支撑。
- 茶颜悦色SSSG改善趋势有望延续至3Q(低基数),但持续改善取决于能否推出成功新品。
论述逻辑
报告通过追踪6月各品牌SSSG、翻台率、GMV、门店变动等高频数据,结合天气、促销、新品等驱动因素,评估行业景气度及个股表现。首先指出整体疲软及天气逆风,然后分品牌详述:海底捞翻台率稳定但恢复水平环比走弱;太二受天气影响SSSG放缓;现制饮品虽高基数但多个品牌环比改善,好于市场担忧。接着分析促销环境,认为整体理性。最后通过GS read给出与高盛预期的对比及展望,并汇总公司新闻、近期报告及估值表。
关键展望
- 报告明确:茶颜悦色SSSG改善趋势有望延续至3Q(低基数),但持续改善取决于能否推出成功新品。
- 古茗:高盛预计2026E SSSG持平,但门店扩张弱于公司年初预期。
- 太二:新店型6.0模型首周销售额较旧店型高30%-40%,若测试成功,有望提升门店效率。
- 九毛九:太二SSSG略低于高盛预期的2Q低双位数;九毛九品牌略领先;怂品牌落后。
- 大师兄:2Q中国内地销售下滑高40%,低于高盛预期的约-40%;美国市场本币销售增长6%基本符合预期;台湾市场2Q增长超15%超预期。
- 报告未明确给出未来时间窗口或目标价调整。
推荐标的
- Yum China (YUMC):评级 Buy (on CL),目标价 USD 58.00,基于SOTP:肯德基中国11x 2026E EV/EBITDA,必胜客中国7x。
- Guming (1364.HK):评级 Buy (on CL),目标价 HKD 30.48,基于20x 2026E P/E。
- Haidilao (6862.HK):评级 Neutral,目标价 HKD 14.30,基于10x 2026E EV/EBITDA。
- Gourmet Master (2723.TW):评级 Neutral,目标价 TWD 77.00,基于5x 2026E EV/EBITDA。
- Jiumaojiu (9922.HK):评级 Buy,目标价 HKD 3.10,基于8x 2026E EV/EBITDA。
- Chagee (CHA):评级 Neutral,目标价 USD 13.60。
- Luckin Coffee (LKNCY):评级 Buy,目标价 USD 48.00。
- ChaPanda (2555.HK):评级 NC(未覆盖)。
- Xiaocaiyuan (0999.HK):评级 NC。
关键图表
图1. 海底捞/太二6月同店销售增长稳定/环比放缓;部分现制饮品品牌同店销售增长改善
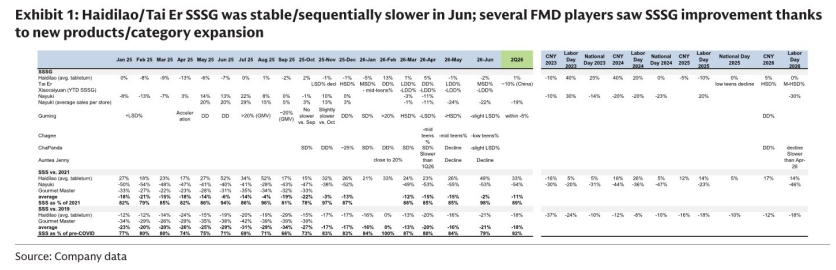
图2. 季度同店销售增长追踪
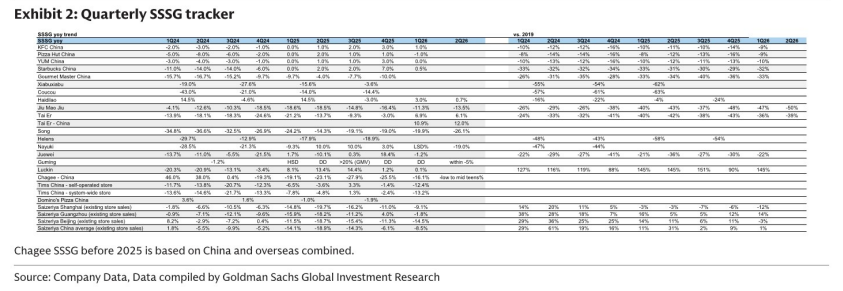
图3. 月度开店追踪
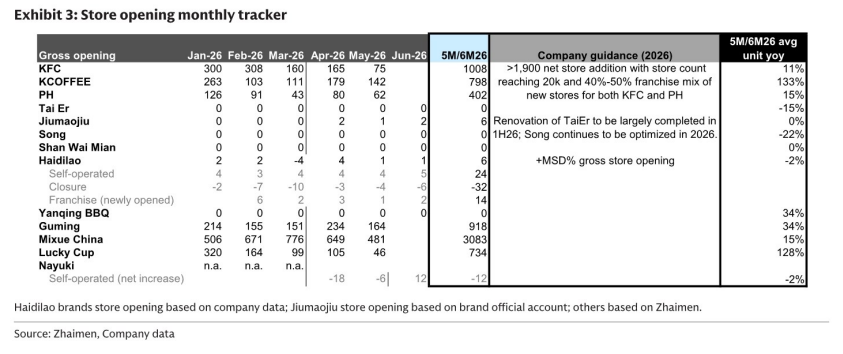
图4. 九毛九经营业绩概览
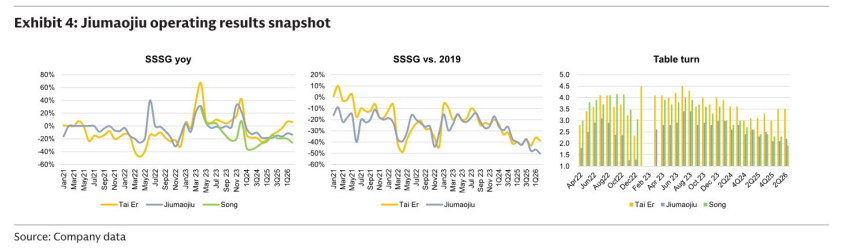
图5. 主要外卖/餐饮服务品牌APP的日活跃用户/用户会话
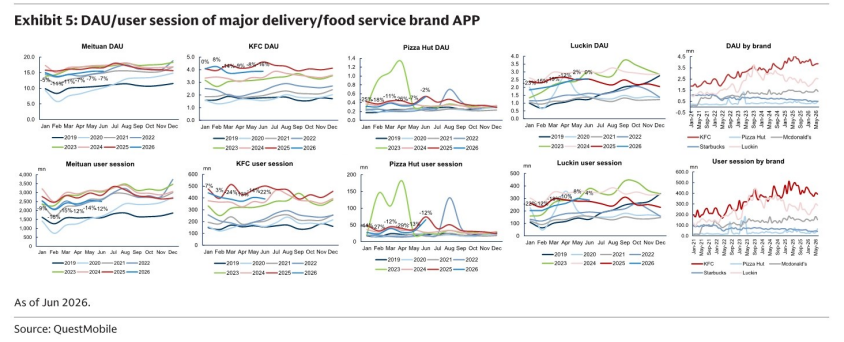
图6. 6月天气较正常偏冷
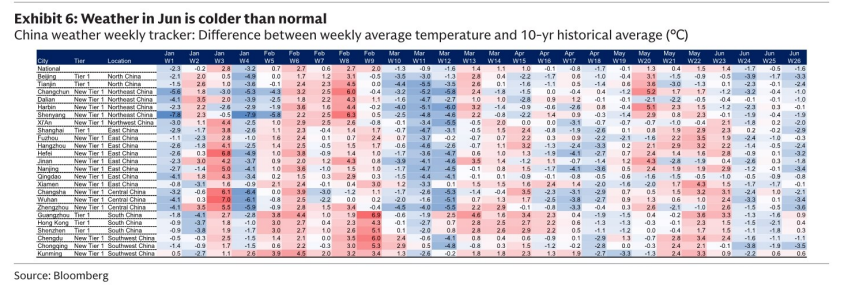
图7. 6月增长恢复水平相对保持;图8. 规模以上餐饮销售增长放缓
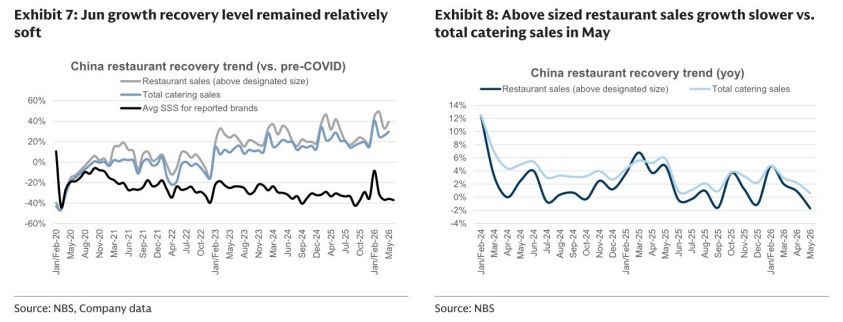
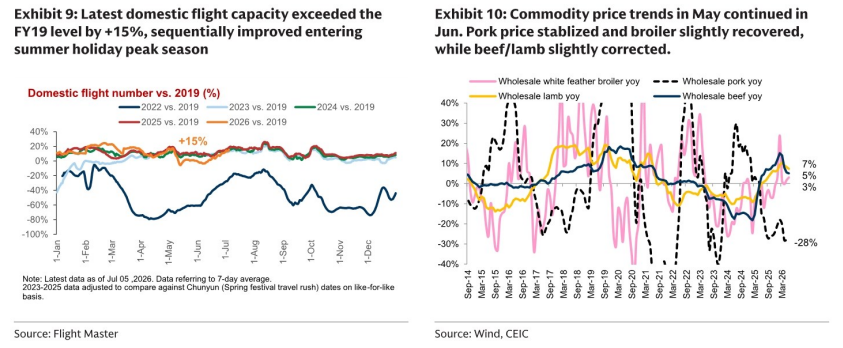
图8. 最新国内航班运力超过;图10. 5月大宗商品价格趋势持续