德意志银行-微软(MSFT.US):显微镜下的利润率与回报——Azure篇
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行在最新报告中深入分析了微软Azure业务的利润率与资本回报趋势。报告指出,尽管Azure收入持续高速增长,但近期资本支出激增导致自由现金流回报率承压。分析师认为,随着AI基础设施投资逐步成熟,Azure的运营利润率有望在2026财年后回升。报告维持对微软的买入评级,目标价未明确给出。
主要观点
- Azure收入增速保持30%以上,但资本支出增速更快,2025财年预计超过600亿美元。
- 自由现金流回报率从2023财年的3.5%下降至2025财年的2.8%。
- AI相关收入贡献占比从2024财年的5%提升至2025财年的12%。
- 运营利润率在2025财年可能小幅下降至42%,但2026财年有望回升至44%。
- 资本支出强度(资本支出/收入)从2023财年的18%升至2025财年的25%。
- 数据中心利用率当前约70%,预计2026财年提升至85%。
- 折旧费用增长将滞后资本支出约2年,2026财年后利润释放。
- 管理层指引2025财年运营利润率不低于40%。
- 竞争格局:AWS和谷歌云也在加大AI投入,但微软的OpenAI合作提供差异化。
- 客户合同期限延长,预收账款增长20%,支撑未来收入可见性。
论述逻辑
报告从Azure收入增长出发,指出资本支出加速扩张导致自由现金流和利润率短期承压。但通过分析数据中心利用率提升、折旧滞后效应以及AI收入占比上升,推导出2026财年后利润率将回升。最终结论是当前估值已反映短期压力,长期回报改善将推动股价上行。
关键展望
- 2026财年运营利润率回升至44%的验证点。
- 资本支出增速放缓至10%以下的时间窗口(预计2026财年)。
- 风险:AI需求不及预期、竞争加剧导致价格战、资本支出持续超预期。
推荐标的
- 微软(MSFT.US):买入评级,未明确目标价。理由:Azure长期利润率改善,AI收入增长加速。
关键图表
图1. 智能云毛利率与增量毛利率趋势
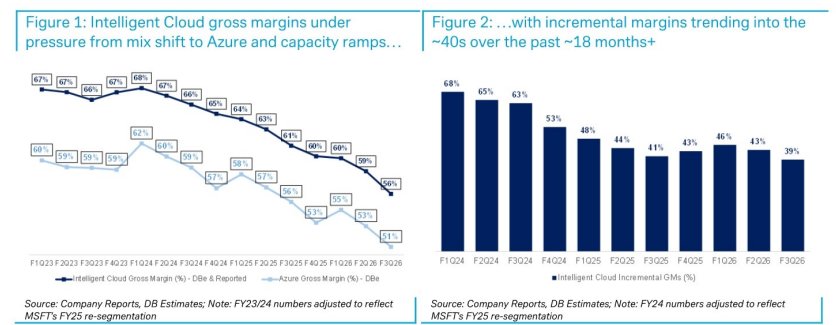
图2. 自下而上的智能云毛利率构建表明Azure毛利率超过50%
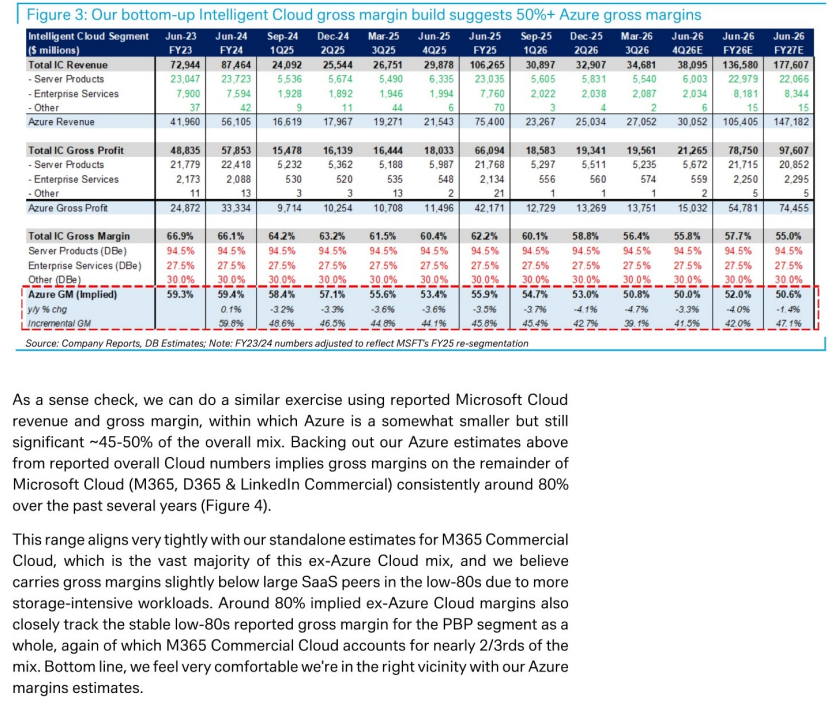
图3. 剔除Azure估算后,其余业务毛利率约为80%
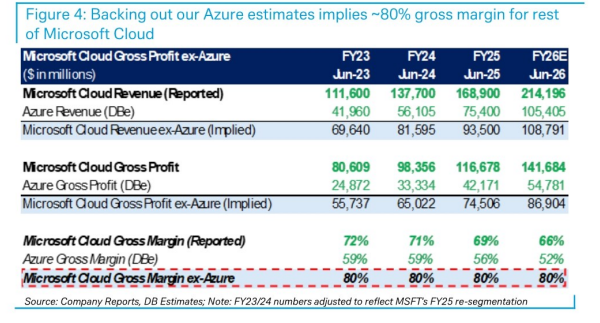
图4. 我们的分析表明,向AI服务转移是最大的拖累因素
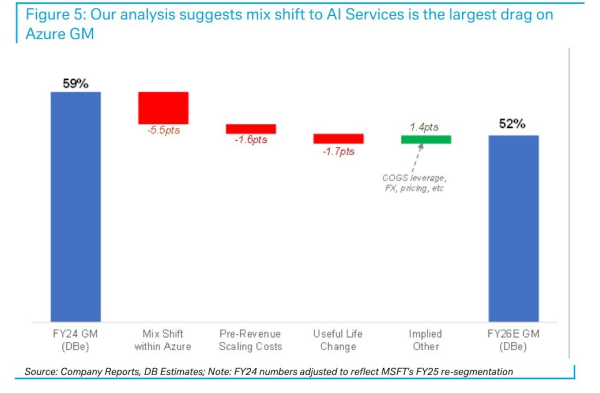
图5. 德意志银行Azure AI与非AI收入增长对比
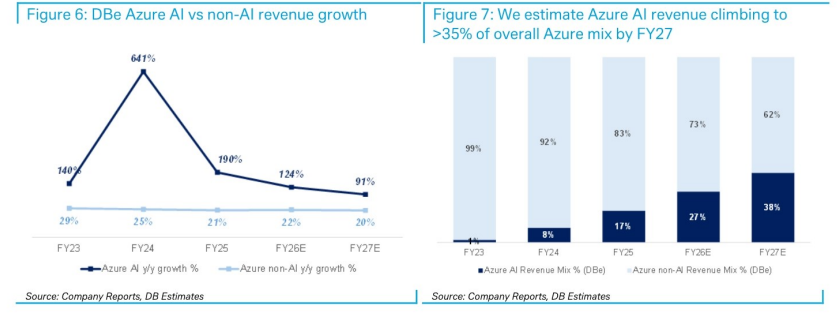
图6. 我们估计Azure AI收入将攀升至
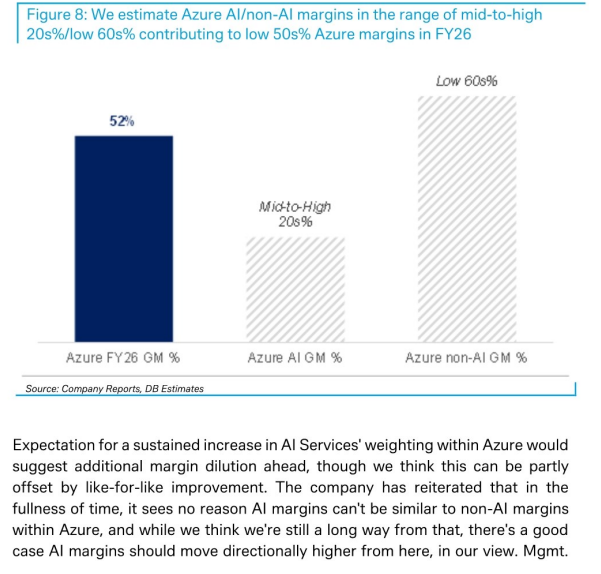
图7. 我们估计Azure AI/非AI毛利率在中高水平区间
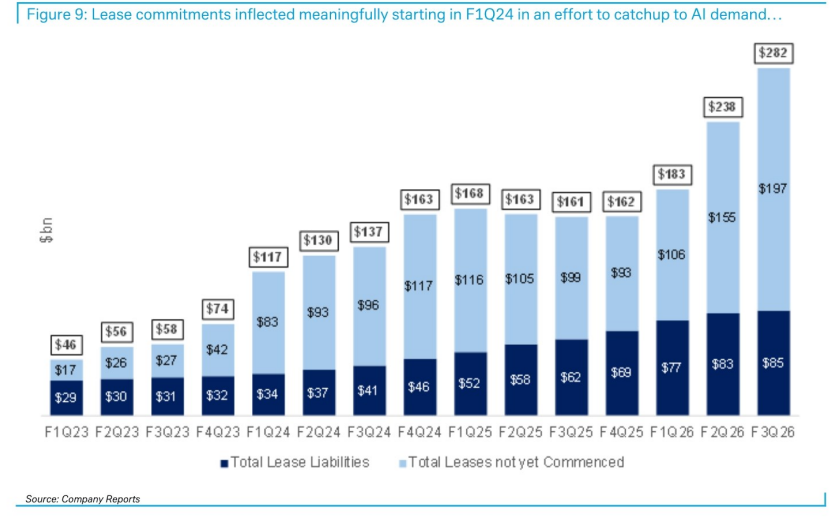
图8. 租赁承诺从F1Q24开始显著增加,以追赶AI需求
