美国银行:美银 石油与天然气 印度:第二季度前瞻:油气营销公司恢复盈利;勘探与开发、天然气中游盈利趋于正常
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告前瞻印度油气行业2026财年第二季度业绩,预计油气营销公司(OMCs)因营销亏损收窄将扭亏为盈。 受布伦特原油价格从第一季度的104美元/桶降至第二季度的96美元/桶影响,勘探与开发(E&P)板块盈利预计环比走软。 天然气中游业务方面,由于高基数效应及贸易利润率下降,预计GAIL等公司盈利将出现环比下滑。 城市燃气分销(CGD)板块预计保持稳健的销量增长,但利润率表现分化。 整体而言,行业盈利受原油实现价格波动及营销利润率改善的共同驱动。
主要观点
- 印度油气营销公司(OMCs)预计在第二季度扭亏为盈,主要得益于汽车燃料和液化石油气营销亏损的收窄。
- 汽车燃料利润率受三项因素支持:出口特别附加税(SAED)、零售价格上调的全面季度影响,以及布伦特原油价格环比下降。
- 预计ONGC第二季度独立EBITDA环比下降8%至2610亿卢比,主要受原油实现价格下降影响。
- Oil India预计第二季度独立EBITDA环比下降6%至380亿卢比,尽管油气销量分别增长5%和12%。
- GAIL第二季度EBITDA预计环比下降23%至490亿卢比,主要受天然气贸易/营销利润率下降及LPG与OHC盈利减少影响。
- 城市燃气分销商MGL和IGL预计销量同比增长6-7%,环比增长约3%。
论述逻辑
- 原油价格波动(布伦特原油从104美元/桶降至96美元/桶) -> 导致勘探与开发板块实现价格下降 -> 抵消销量增长 -> 导致EBITDA环比下滑;同时,零售价格上调与原油成本下降 -> 改善油气营销公司(OMCs)利润率 -> 推动OMCs扭亏为盈。
关键展望
- 布伦特原油价格在季度末因美伊冲突重启而急剧上涨,可能带来库存收益。
推荐标的
- Bharat Petroleum (BPCL): 目标价255卢比/股,基于2028财年1.2倍市净率。
- GAIL Limited: 目标价205卢比/股,采用分部估值法(SOTP)。
- Hindustan Petroleum (HPCL): 目标价290卢比/股,基于2028财年1倍市净率。
- Petronet LNG: 目标价285卢比/股,基于现金流折现(DCF)模型。
关键图表
图1. 随着车用燃料和液化石油气营销亏损收窄,油气营销公司(OMCs)第二季度恢复盈利,上游和中游息税折旧摊销前利润(EBITDA)下降
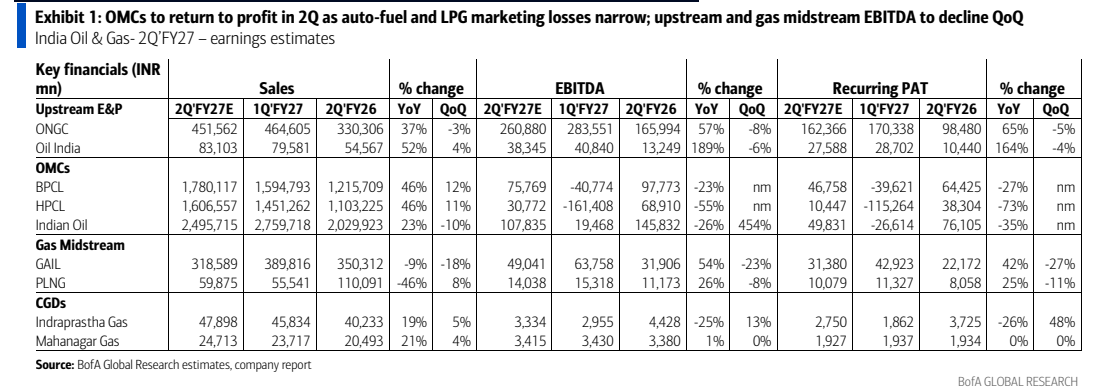
图2. 独立息税折旧摊销前利润(EBITDA)环比下降8%至2610亿卢比(第一季度为2840亿卢比)
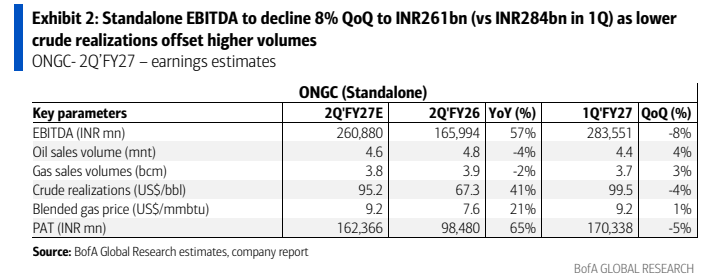
图3. 独立息税折旧摊销前利润(EBITDA)环比下降6%至380亿卢比(第一季度为410亿卢比)

图4. 尽管如此,由于贸易和库存收益减少,息税折旧摊销前利润(EBITDA)环比下降8%至140亿卢比
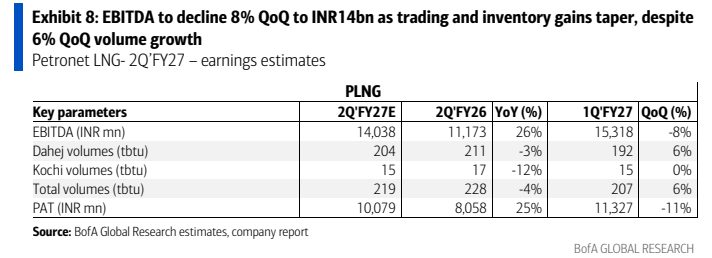
图5. 息税折旧摊销前利润(EBITDA)环比增长13%至33亿卢比,利润率提高至每标准立方米3.7卢比

图6. 息税折旧摊销前利润(EBITDA)环比持平于34亿卢比,因3%的环比销量增长抵消了影响

图7. 提及的股票
