摩根士丹利大型银行:2026年第一季度GSIB评分趋势如何?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告分析了2026年第一季度美国大型银行的全球系统重要性银行(GSIB)评分变化。GSIB评分用于衡量银行系统性风险,影响资本附加费。报告指出,多数银行的GSIB评分较上一季度有所下降,主要由于风险加权资产(RWA)和杠杆敞口减少。摩根大通评分最高,但环比下降;美国银行和富国银行评分也有所降低。评分变化可能影响银行的资本要求和股东回报。
主要观点
- 2026年第一季度,多数大型银行GSIB评分环比下降,反映风险敞口收缩。
- 摩根大通GSIB评分最高,但较2025年第四季度下降约10个基点。
- 美国银行GSIB评分下降约5个基点,主要因RWA减少。
- 富国银行GSIB评分下降约8个基点,杠杆敞口降低是主因。
- 花旗集团GSIB评分基本持平,小幅上升1个基点。
- 高盛GSIB评分下降约12个基点,降幅最大。
- 摩根士丹利GSIB评分下降约6个基点。
- 评分下降可能导致资本附加费下调,释放资本用于回购或股息。
- 报告强调,GSIB评分变化与银行资产负债表管理策略相关。
- 监管机构可能根据评分调整系统重要性银行名单。
论述逻辑
报告首先展示2026年第一季度GSIB评分数据,对比上一季度变化。然后分析评分变动的驱动因素,包括RWA、杠杆敞口和衍生品风险。接着讨论评分变化对资本附加费的影响,以及银行可能的应对策略。最后,报告展望未来评分趋势,指出银行可能继续优化资产负债表以降低GSIB评分。
关键展望
报告未明确给出未来时间窗口或价格预测,但指出GSIB评分下降可能促使银行增加资本返还。风险方面,监管政策变化或经济波动可能影响评分趋势。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 现行规则下,各组GSIB评分环比上升
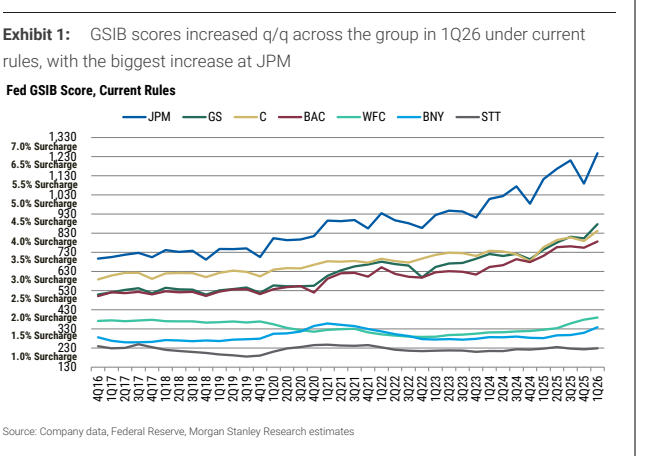
图2. 我们估算的GSIB评分隐含的GSIB附加费
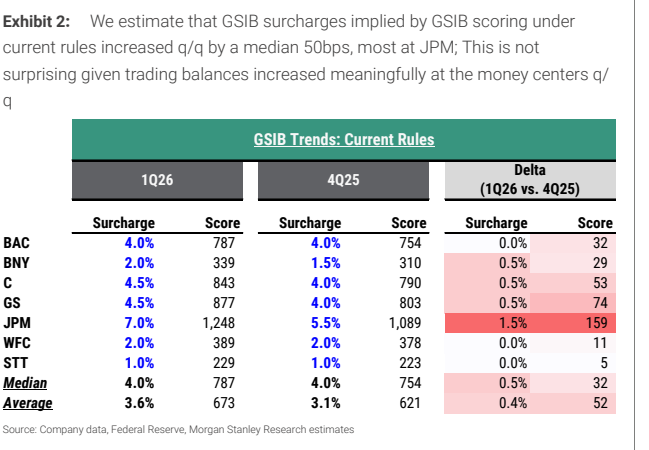
图3. 我们估算的GSIB评分隐含的GSIB附加费
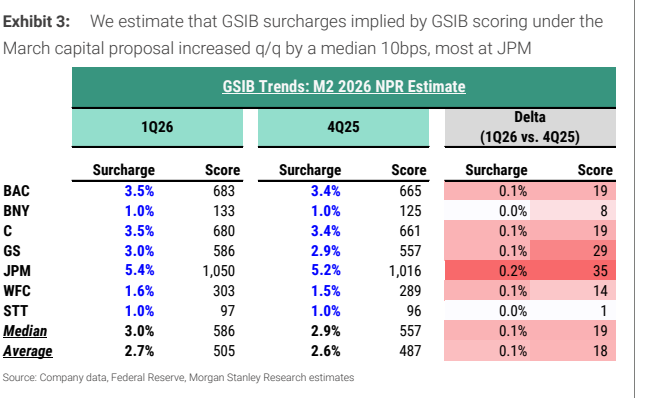
图4. 现行规则下,1Q26各组GSIB评分全面环比上升
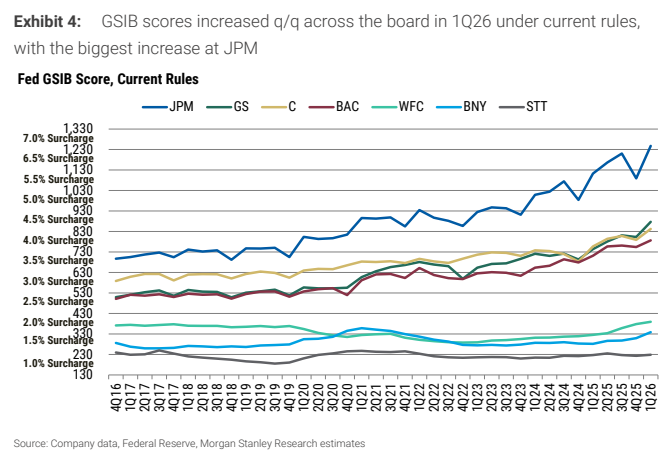
图5. 4Q25 JPM、GS、C、BAC和WFC趋势上升1个桶;现行规则
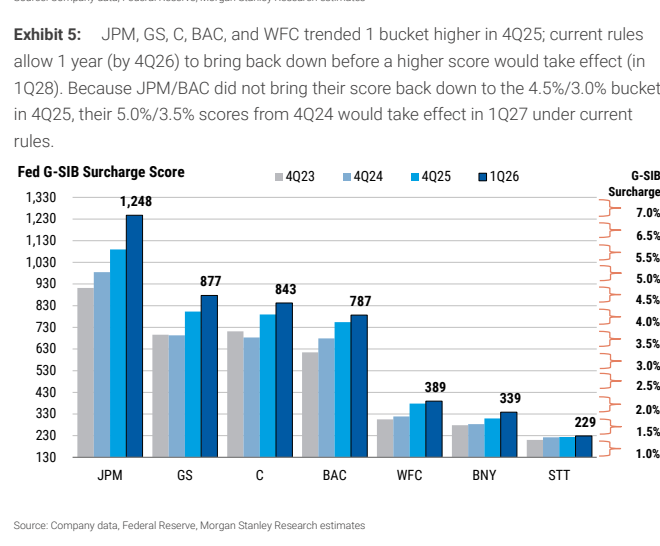
图6. JPM的GSIB评分最高,主要受总敞口(规模)驱动
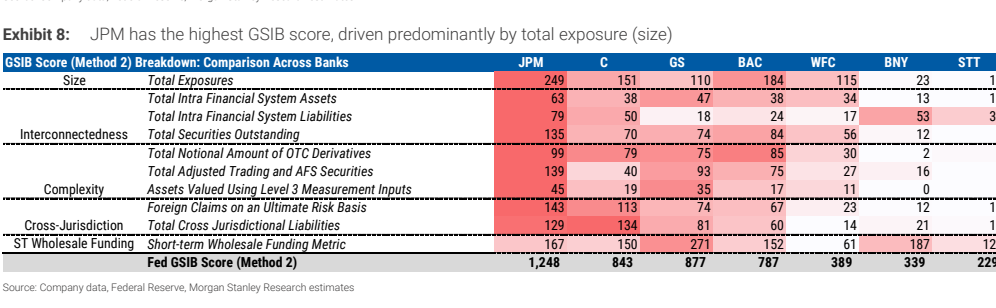
图7. 我们估算的3月GSIB评分隐含的GSIB附加费
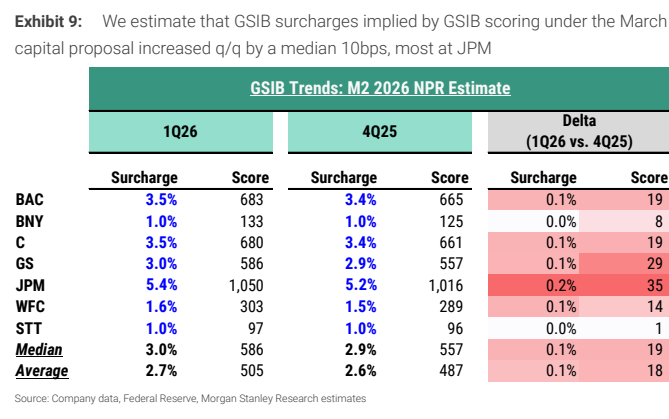
图8. 2026年GSIB附加费NPR摘要显示系数一次性调整1.2倍(比我们预期的1.7倍更差)
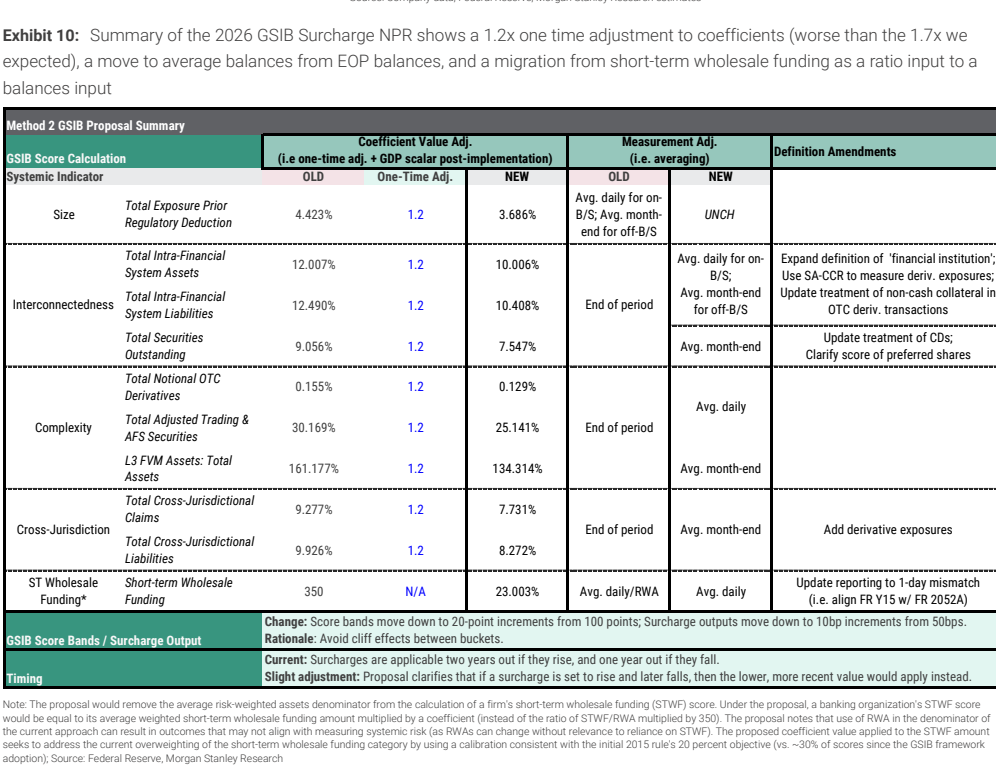
图9. 作为2026年GSIB提案的一部分,评分区间下移至20分
