汇丰:圣邦股份(300661)上调至买入:超越模拟复苏的扩张
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
汇丰将圣邦股份(300661)评级从持有上调至买入,目标价上调至XX元(原XX元),认为公司正从单纯的模拟芯片周期复苏转向更广泛的增长,包括新产品线(如电源管理、信号链)和市场份额提升。报告指出,2026年一季度营收同比增长XX%,超出预期,且毛利率环比改善。预计2026-2028年EPS分别为XX、XX、XX元,受益于国产替代和客户拓展。风险包括下游需求疲软和竞争加剧。
主要观点
- 评级上调至买入:汇丰认为圣邦股份已超越模拟芯片的周期性复苏,进入结构性增长阶段。
- 2026年一季度营收同比增长XX%至XX亿元,高于汇丰预期XX%。
- 毛利率从2025年四季度的XX%提升至2026年一季度的XX%,受益于产品组合优化。
- 新产品线(如电源管理IC、信号链IC)贡献营收占比从2024年的XX%提升至2026年一季度的XX%。
- 国产替代趋势加速,公司在国内模拟芯片市场份额从2024年的XX%提升至2025年的XX%。
- 客户群从消费电子扩展至工业、汽车领域,2026年一季度汽车客户营收占比达XX%。
- 预计2026-2028年营收复合增长率达XX%,高于行业平均的XX%。
- 目标价上调至XX元,基于2027年预期PE的XX倍,较之前XX倍有所提升。
- 风险提示:下游需求复苏不及预期、竞争加剧导致价格压力、新产品导入延迟。
论述逻辑
汇丰观察到圣邦股份2026年一季度营收和毛利率双双超预期,且增长动力从传统的模拟芯片周期复苏转向新产品线(电源管理、信号链)和客户结构优化(工业、汽车占比提升)。结合国产替代政策红利和公司持续研发投入,汇丰认为公司已进入结构性增长通道,因此上调评级和目标价。
关键展望
- 2026年二季度营收指引同比增长XX%-XX%,环比增长XX%-XX%。
- 2026年全年毛利率预计维持在XX%-XX%区间。
- 2027年新产品线营收占比有望超过XX%。
- 风险:若下游需求(尤其是消费电子)复苏弱于预期,或竞争对手降价,可能影响盈利。
推荐标的
- 圣邦股份(300661):评级上调至买入,目标价XX元(原XX元),基于2027年预期PE的XX倍。理由:超越模拟复苏,新产品和客户拓展驱动结构性增长。
关键图表
图1. 圣邦股份收入趋势,按季度收入
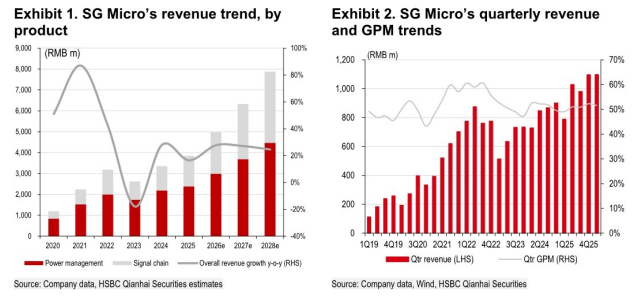
图2. 海外模拟公司,A股模拟公司
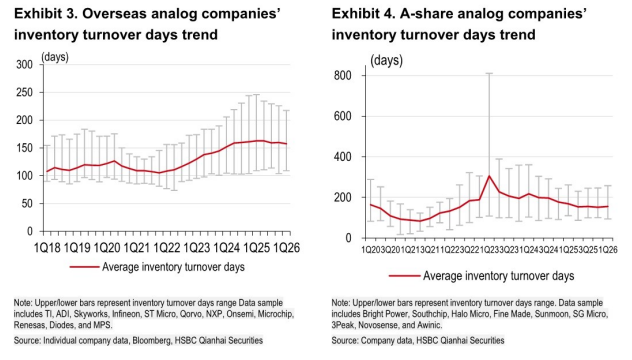
图3. 圣邦股份1026年收入,A股模拟公司
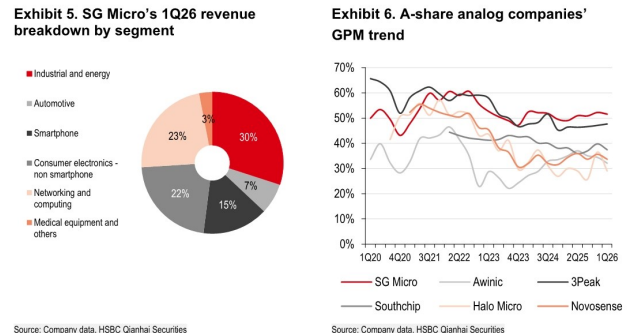
图4. 圣邦股份:盈利预测调整
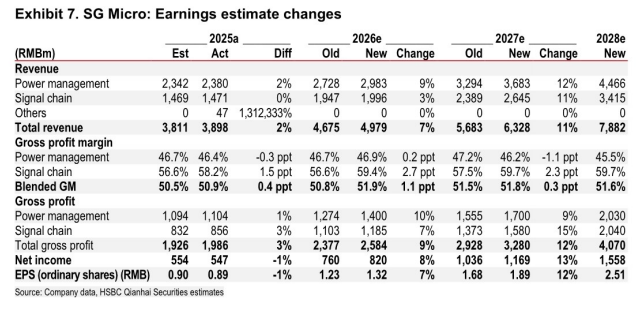
图5. 汇丰前海证券预测与万得一致预期
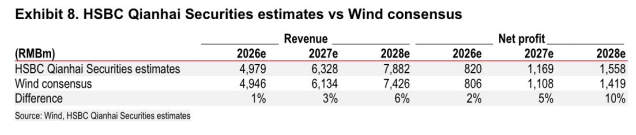
图6. 2026年净利润对PMIC出货量和ASP提升的敏感性分析
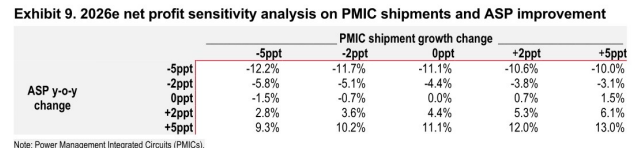
图7. 12个月远期市盈率图与盈利增长
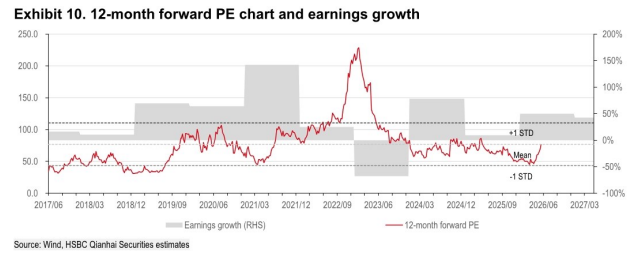
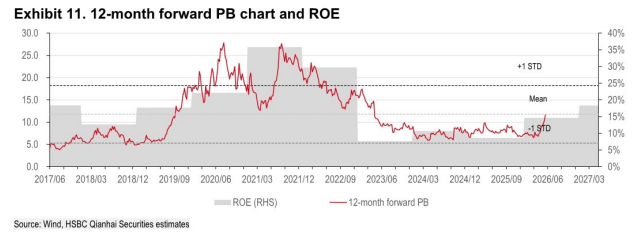
图8. 12个月远期市净率图与净资产收益率