摩根士丹利:中国新兴前沿:重塑家居——AI扩散中的家电路线图
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告认为,AI正在将中国家电从替换型硬件转变为可服务的家庭基础设施,推动一个超过1200亿美元的市场向AI设备、连接生态系统、更高ASP、重复性服务和智能制造演进,而非近期的类人机器人替代。预计中国家电+AI服务市场将从2025年的1230亿美元增长至2030年的1500亿美元(4% CAGR),其中智能/AI细分市场以12% CAGR增长至约1150亿美元,占TAM的约75%。扫地机器人是近期最明确的受益者,2025-30年CAGR为16%。未来3-5年,AI将推动行业从硬件销售转向生态系统、服务和智能制造,现有龙头企业凭借规模、品牌、全球供应链和服务网络仍将是主要赢家。长期来看,代理型AI和类人机器人可能带来颠覆。推荐标的包括美的、海尔、小米、石头科技和科沃斯。
主要观点
- AI正在将家电从替换型硬件转变为可服务的家庭基础设施,市场超过1200亿美元。
- 预计中国家电+AI服务市场2025-30年CAGR为4%,从1230亿美元增至1500亿美元。
- 智能/AI细分市场以12% CAGR增长,到2030年占TAM约75%。
- 扫地机器人是近期最明确的AI受益者,2025-30年CAGR为16%,到2030年市场规模约60亿美元。
- 未来3-5年,AI将推动行业从硬件销售转向生态系统、服务和智能制造。
- 现有龙头企业(美的、海尔等)凭借规模、品牌、全球供应链和服务网络仍将是主要赢家。
- AI通过五个价值驱动因素扩大TAM:高端化(支持ASP增长)、更快的替换周期(小家电从8-10年缩短至3-5年)、新的AI原生品类(扫地机器人、窗户清洁机器人、服务机器人等)、服务收入(AI功能、预测性维护、云功能等)以及工业化家务。
- AI还带来成本和回报改善:在制造端,机器人和AI自动化可缩短交货时间、提高质量一致性;在供应链端,AI驱动的预测和采购可减少库存;在运营费用端,集成数字系统可改善资源分配。
- 美的目标2026年通过新技术节省0.3个百分点的制造费用率;海尔目标每年通过AI节省0.3-0.5个百分点。
- AI也强化了海外增长机会:中国品牌在海外消费家电市场份额从2016年的约6%提升至2025年的超过10%。
- 长期风险包括代理型AI突破、新的基于结果的商业模式以及来自消费电子和类人机器人等相邻行业的竞争。
论述逻辑
报告从AI技术进展(LLM、AI代理、物理AI)出发,认为家电成为AI扩散最早受益的消费领域之一。AI通过高端化、加速替换、创造新品类、产生服务收入和工业化家务五个渠道扩大TAM。扫地机器人作为最成熟的具身AI应用,渗透率提升空间大,增长最快。尽管AI降低了新进入者(如小米、DJI型机器人公司、AI平台)的门槛,但现有龙头在规模、品牌、供应链和服务网络方面优势明显,未来3-5年行业将演进而非颠覆。AI同时改善成本端和海外扩张能力。长期来看,代理型AI和类人机器人可能改变家庭设备形态,但短期内替代风险有限。
关键展望
报告明确提到以下未来验证点:
- 2025-30年整体家电销售CAGR 4%,智能/AI细分CAGR 12%。
- 扫地机器人2025-30年CAGR 16%,市场规模从约20亿美元增至60亿美元。
- 美的目标2026年制造费用率节省0.3ppt;海尔目标每年节省0.3-0.5ppt。
- 美的目标2028年海外收入占比超过50%,且OBM超过OEM。
- 长期风险:代理型AI突破、新商业模式(捆绑AI+家电+家政服务)、来自消费电子和类人机器人公司的竞争。
- 报告未明确给出具体时间窗口或目标价。
推荐标的
报告明确覆盖或提及以下公司:
- 美的(Midea):家电规模、工业自动化、智能家居生态系统和制造AI。
- 海尔(Haier):全球品牌、场景化智能家居解决方案、海外优势。
- 小米(Xiaomi,1810.HK):最重要的生态系统挑战者,AIoT、智能手机和EV协同。
- 石头科技(Roborock):通过扫地机器人和家庭服务机器人直接暴露于具身AI。
- 科沃斯(Ecovacs):通过扫地机器人和家庭服务机器人直接暴露于具身AI。
- 格力(Gree,000651.SZ):AI贝塔较低,若AI采用较慢则更具韧性,但面临战略风险。
- 苏泊尔(Supor,002032.SZ):AI贝塔较低,产品布局较不多元化,中国本土市场为主。
- 老板电器(Robam,002508.SZ):AI贝塔较低,面临战略风险。
关键图表
图1. 中国家电行业发展路径
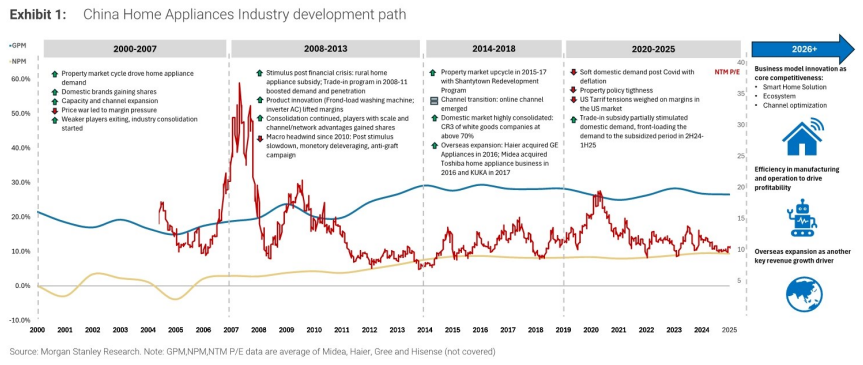
图2. 中国家电零售额增长与GDP对比
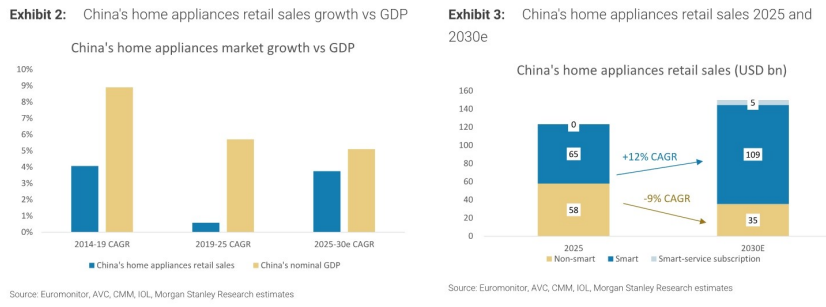
图3. 图表

图4. 清洁电器是增长最快的品类
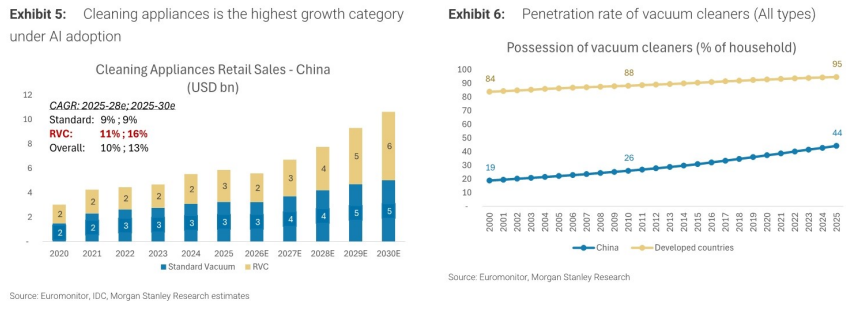
图5. 中国占全球消费约23%

图6. 图表

图7. 主要厂商平均利润率

图8. 中国家电股
