瑞银:Broadcom Inc. FQ2 26(4 月)预览:上调目标价,调整预测
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在 Broadcom FQ2 26(4月)业绩预览中上调目标价并调整预测。报告预计 Broadcom 的 AI 相关收入将持续增长,非 AI 业务逐步复苏。瑞银将目标价从先前水平上调至 220 美元,维持买入评级。调整后的 EPS 预测反映更高的 AI 收入贡献和成本优化。关键催化剂包括 VMware 整合进展和定制 AI 芯片需求。
主要观点
- 瑞银上调 Broadcom 目标价至 220 美元(此前未明确),维持买入评级。
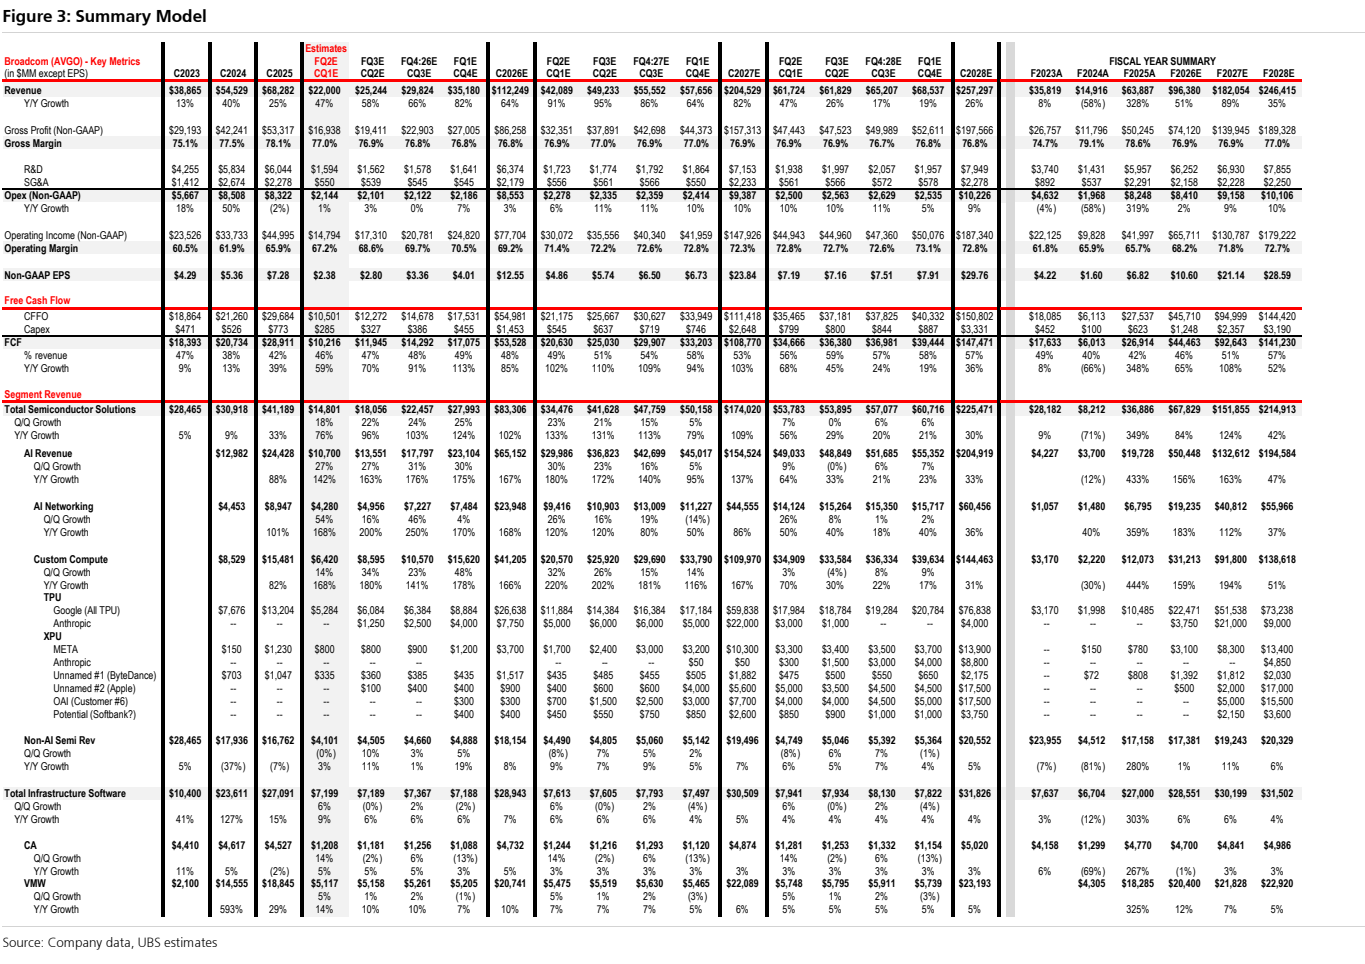
- FQ2 26 收入预计为 130 亿美元,同比增长 25%,主要受 AI 网络和定制芯片推动。
- AI 相关收入占比预计从 35% 提升至 40%,反映定制 AI 芯片(TPU)和网络设备需求强劲。
- 非 AI 业务(如宽带、存储)预计在 FQ2 26 触底,下半年逐步复苏。
- VMware 整合进展顺利,预计在 FY26 贡献 20 亿美元收入,利润率高于公司平均。
- 调整后 EPS 预测上调至 5.20 美元(此前 5.00 美元),因毛利率改善和运营费用控制。
- 自由现金流预计为 45 亿美元,资本支出维持 10 亿美元。
- 风险包括 AI 支出放缓、VMware 整合不及预期、库存调整。
论述逻辑
瑞银基于 Broadcom 在 AI 基础设施中的关键地位(定制芯片和网络)上调目标价。AI 收入增长强劲,非 AI 业务触底,VMware 整合贡献增量利润。因此,瑞银上调 EPS 预测,并基于 42 倍 P/E(历史均值)得出 220 美元目标价。
关键展望
- 报告明确提及的验证点:FQ2 26 业绩(预计 6 月公布)将验证 AI 收入趋势和非 AI 复苏。
- 时间窗口:FY26 下半年非 AI 业务复苏。
- 价格/评级:目标价 220 美元,买入评级。
- 风险:AI 资本支出放缓、VMware 整合风险、库存调整。
推荐标的
- Broadcom Inc. (AVGO):买入,目标价 220 美元。理由:AI 收入增长强劲,VMware 整合顺利,非 AI 业务复苏。
关键图表
图1. 模型摘要