德意志银行:网易(9999.HK)关键发布将推动下半年增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
德意志银行认为,网易即将发布的关键游戏将推动2026年下半年增长。报告维持买入评级,目标价200港元。预计2026年第二季度收入同比增长5%,第三季度加速至15%。《燕云十六声》和《漫威争锋》等新游戏将贡献增量。现有游戏如《梦幻西游》和《逆水寒》表现稳定。游戏业务利润率有望改善。估值具有吸引力。
主要观点
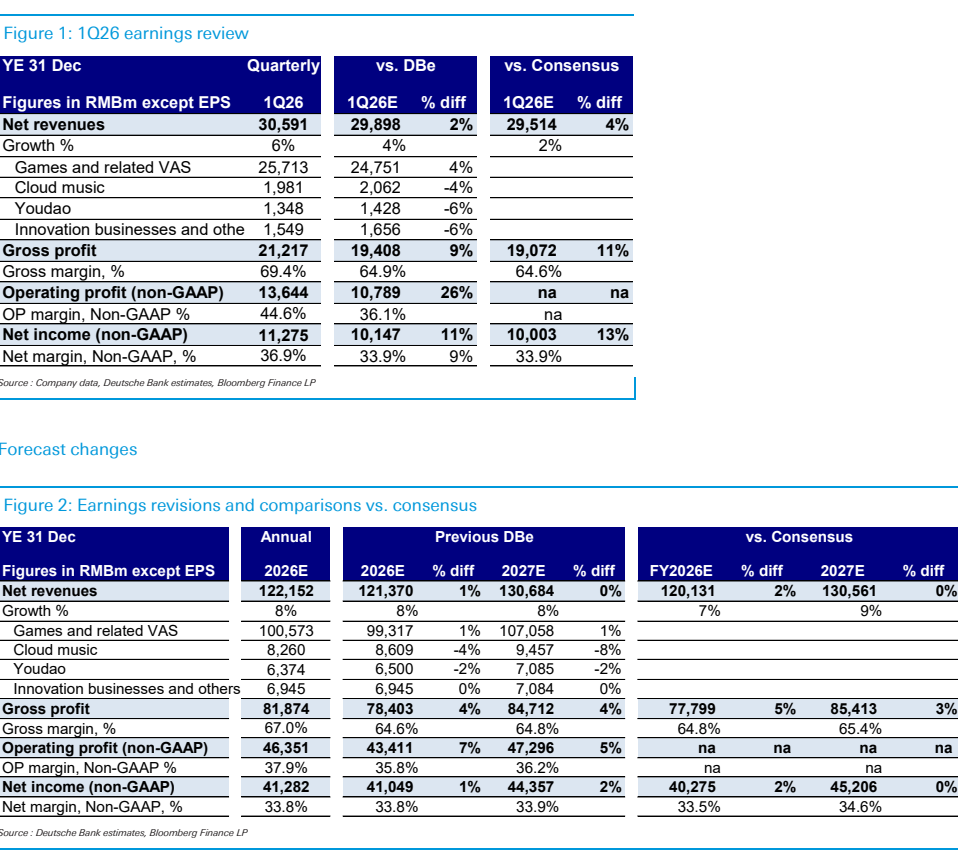
- 网易2026年第一季度收入同比增长7%,符合预期。
- 游戏收入同比增长9%,其中PC游戏增长12%,移动游戏增长8%。
- 2026年第二季度收入预计同比增长5%,第三季度加速至15%。
- 《燕云十六声》预计2026年第三季度发布,将推动增长。
- 《漫威争锋》预计2026年第四季度发布,贡献增量。
- 现有游戏《梦幻西游》和《逆水寒》保持稳定表现。
- 游戏业务利润率预计从2026年第一季度的25%提升至下半年的27%。
- 网易估值低于历史均值,市盈率约15倍。
- 维持买入评级,目标价200港元。
- 风险包括新游戏表现不及预期和监管变化。
论述逻辑
网易2026年第一季度业绩稳健,游戏收入增长9%。报告认为,现有游戏稳定,而新游戏《燕云十六声》和《漫威争锋》将在下半年发布,推动收入加速增长。同时,利润率有望改善。因此,当前估值具有吸引力,维持买入评级。
关键展望
- 2026年第二季度收入同比增长5%。
- 2026年第三季度收入同比增长15%。
- 《燕云十六声》2026年第三季度发布。
- 《漫威争锋》2026年第四季度发布。
- 游戏业务利润率下半年提升至27%。
- 风险:新游戏表现不及预期、监管变化。
推荐标的
- 网易(9999.HK):买入,目标价200港元。理由:新游戏发布推动增长,估值吸引。
关键图表
图1. 1026年业绩回顾