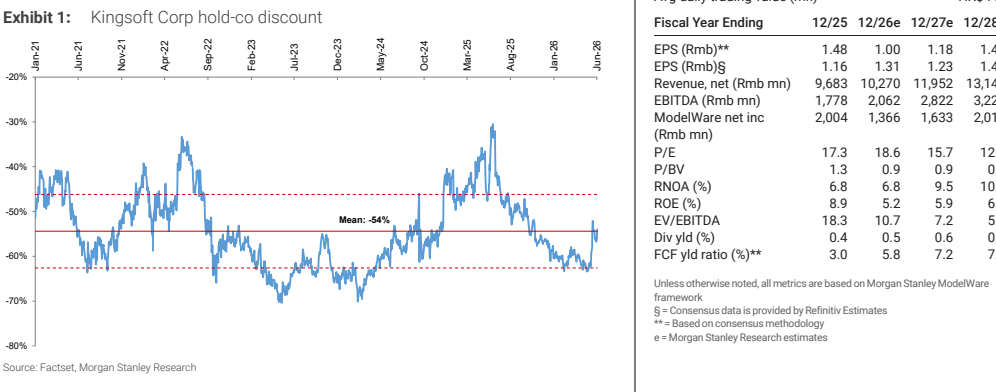
摩根士丹利:金山软件控股折价收窄
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利报告指出,金山软件(3888.HK)的控股公司折价自5月底以来收窄,已接近历史均值54%。主要驱动力是董事长兼最大股东雷军增持股份,其持股比例从5月28日的22.2%升至6月25日的26.18%,总流入约6.44亿港元。报告维持金山软件“Equal-weight”评级,目标价28.00港元,较6月26日收盘价21.38港元有31%上行空间。行业观点为“In-Line”。估值采用分部加总法,假设控股折价45%。风险包括游戏收入复苏、政府政策支持及WPS支付率提升等。
主要观点
- 金山软件的控股折价自5月底以来收窄,已接近历史均值54%。
- 雷军增持是折价收窄的主要驱动力。
- 雷军持股比例从5月28日的22.2%增至6月25日的26.18%,总流入约6.44亿港元。
- 报告维持“Equal-weight”评级,目标价28.00港元,较6月26日收盘价21.38港元有31%上行空间。
- 行业观点为“In-Line”。
- 估值采用分部加总法:在线游戏业务按10倍2026年市盈率估值;WPS采用DCF,WACC 9.8%,终端增长率3%;金山云按当前市值及金山32.9%持股计算;控股折价假设为45%;美元/人民币即期汇率7.00。
- 2026-2028年每股收益(ModelWare)预测分别为1.00、1.18、1.44元人民币。
- 2026-2028年收入预测分别为102.70亿、119.52亿、131.48亿元人民币。
- 2026-2028年EBITDA预测分别为20.62亿、28.22亿、32.24亿元人民币。
- 2026年市盈率18.6倍,市净率0.9倍。
论述逻辑
雷军作为董事长和最大股东,通过二级市场增持股份,向市场传递信心,导致控股折价从高于历史均值水平收窄至接近均值。报告认为这一增持行为是折价收窄的直接原因,并基于分部加总法给出目标价,其中假设控股折价45%,低于当前接近54%的水平,隐含折价进一步收窄的空间。
关键展望
报告未明确给出未来验证点或时间窗口,但估值假设控股折价45%,暗示当前折价有进一步收窄可能。风险因素包括:上行风险——游戏收入因新版本升级复苏、政府政策支持或办公软件/云采购预算增加、出售非协同上市投资;下行风险——国产化招标和交付进度慢于预期、WPS支付率未能进一步提升。
推荐标的
- 金山软件(3888.HK):评级Equal-weight,目标价28.00港元,6月26日收盘价21.38港元,上行空间31%。理由:雷军增持缩小控股折价,分部估值有支撑。
关键图表
图1. 金山软件控股折价(财年截至12/25、12/26e、12/27e、12/28e;2021年1月至2026年6月)