高盛 澳大利亚金属与矿业:随着价格前景走软,锂板块重回增长;9季度前瞻;买入IGO,卖出PLS
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛将全球团队最新的锂供需更新纳入澳大利亚覆盖:全球锂市场将从2026年大部分时间的16%短缺转为4Q26近乎平衡,并在2027-2028E出现8-18%过剩,核心原因是EV与ESS基础增速放缓、补库退潮导致表观需求增长停滞;供应端2027E增长32%、2028E增长19%,增量来自中国(多数运营商预计采矿证审批4Q26完成)、非洲(津巴布韦全面禁令风险被视为低)和澳大利亚。 价格方面,修订后的碳酸锂价格在2H27E获得边际成本支撑、2028E降至成本曲线80%分位;锂精矿价格CY26-30E调整幅度为-5%至+4%,长期价格小幅上调至US$1,300/t SC6(原US$1,275/t)。 澳大利亚锂精矿供应CY27将新增超过1Mtpa SC6(>125kt LCE),AISC曲线继续扩宽变平、多数项目降至约US$1,000/t SC6以下,但FY27E重回增长开支将全成本/FCF盈亏平衡推升至AISC曲线之上,生产商即便按现货价测算FCF仍为负。 估值上,板块已回落至约US$1,300-1,400/t或约0.90x NAV定价,但本地标的相对全球同行仍存在1-3年远期倍数溢价。 9月季度业绩期关注LTR爬坡(UG采矿率迄今符合计划)、CXO重启、PLS在P2000投资决策前的产量改善与>A$2.5bn资本开支风险,以及IGO的JV分红与Greenbushes优化进展。 结论为买入IGO(12个月目标价A$8.10,较现价A$6.54上行24%)、卖出PLS,LTR与CXO中性。
主要观点
- 高盛预计全球锂市场从2026年大部分时间的16%短缺转为4Q26近乎平衡,并在2027-2028E转为8-18%过剩,基本面到2028E进一步恶化。
- 需求端是核心拖累:2027-2028E表观需求增长停滞,因EV与ESS基础增速放缓、补库逐步退潮。
- 供应端2027E增长32%、2028E增长19%,增量来自中国(多数运营商预计采矿证审批4Q26完成)、非洲(津巴布韦全面禁令风险被视为低)和澳大利亚。
- 价格假设调整:碳酸锂2H27E获边际成本支撑、2028E降至成本曲线80%分位;锂精矿CY26-30E为-5%至+4%,长期价格上调至US$1,300/t SC6(原US$1,275/t)。
- 澳大利亚锂精矿供应CY27将新增>1Mtpa SC6(>125kt LCE),来自Greenbushes CGP3与Kathleen Valley爬坡,以及Pilgangoora(Ngungaju)、Wodgina Train 3、Bald Hill和Finniss重启;AISC曲线继续扩宽变平,多数澳项目成本降至约US$1,000/t SC6以下。
- FY27E重回增长开支令澳洲生产商全成本/FCF盈亏平衡点显著抬升至AISC曲线之上,即便按现货价测算FCF仍为负,增长项目将依赖转向净债务融资。
- 库存与发运:澳洲矿山库存处于更正常化水平、库存天数平均低于约6周;Port Hedland锂精矿出口在价格回升后保持相对高位,且随Ngungaju重启同比走高。
- 估值方面,板块已回落至约US$1,300-1,400/t或约0.90x NAV定价,但本地标的相对全球同行仍处1-3年远期倍数溢价(全球同行溢价通常来自低成本、长寿命盐湖资产与垂直一体化)。
- 9月季度前瞻:高盛预计PLS Sep-26锂精矿产量251kt(环比+17%、高于共识246kt)、IGO 353kt(低于共识374kt)、LTR 98kt(共识96kt)、CXO 7kt;PLS Sep-26实现锂精矿价格预估1,916 US$/t,IGO为2,180 US$/t。
- 成本端关注点:柴油价格压力重回FY27指引设定所用区间上端,叠加锂价持续波动下的实现价格、资本开支与扩张项目进展。
- PLS P2000投资决策是关键风险点:高盛持续提示>A$2.5bn项目的资本开支风险(若锂价弱于预期、撤场困难),对比LTR近期FID的约A$0.4bn分期扩张。
- 评级结论:买入IGO(低成本防御性利润率、有限资本开支风险、Greenbushes高回报优化机会、估值更具支撑),卖出PLS,LTR与CXO中性。
论述逻辑
- 全球供需更新(2026年16%短缺 → 4Q26近乎平衡 → 2027-2028E 8-18%过剩)→ EV/ESS增速放缓叠加补库退潮令需求停滞,而中国、非洲、澳洲供应放量(2027E +32%、2028E +19%)→ 据此下调碳酸锂价格路径(2H27E边际成本支撑 → 2028E成本曲线80%分位)并微调锂精矿价格(CY26-30E -5%至+4%、长期上调至US$1,300/t SC6)→ 澳洲供应CY27新增>1Mtpa SC6、AISC曲线扩平但FY27E增长开支推高盈亏平衡、生产商FCF转负 → 估值端板块回落至约0.90x NAV但本地标的仍有远期溢价 → 结合9月季度业绩催化剂与项目风险(PLS P2000高资本开支 vs LTR约A$0.4bn分期扩张)→ 最终得出买入IGO、卖出PLS、LTR/CXO中性的排序。
关键展望
- 未来验证点:全球锂市场4Q26近乎平衡、2027-2028E转为8-18%过剩;中国采矿证审批多数运营商预期4Q26完成。
- 价格路径:碳酸锂2H27E边际成本支撑、2028E降至成本曲线80%分位;锂精矿CY26-30E为-5%至+4%,长期价格US$1,300/t SC6(2026年实际美元、自2030年起适用)。
- 9月季度业绩期关注:LTR爬坡进度(迄今UG采矿率符合计划)、CXO重启、PLS产量改善及P2000投资决策、IGO的JV分红与Greenbushes优化说明;成本端柴油价格压力重回FY27指引上端。
- 风险提示:PLS P2000为>A$2.5bn项目,若锂价进一步走弱、撤场动员困难;各股上行/下行风险还包括AUD走强、运营成本与资本开支超支、产量问题等(见估值方法与风险表)。
推荐标的
- IGO:买入(Buy);12个月目标价A$8.10(NAV A$7.90、NTM EV/EBITDA估值A$8.24),现价A$6.54,上行空间24%;估值方法为50%按9.3x NTM EV/EBITDA、50%按NPV(WACC 9.5%);理由:低成本防御性利润率、有限资本开支风险、Greenbushes高回报优化机会、估值更具支撑。
- PLS:卖出(Sell);估值方法为50%按7x NTM EV/EBITDA、50%按NPV(WACC 9.8%);Sep-26产量预估251kt高于共识246kt,但P2000投资决策存在>A$2.5bn资本开支风险。
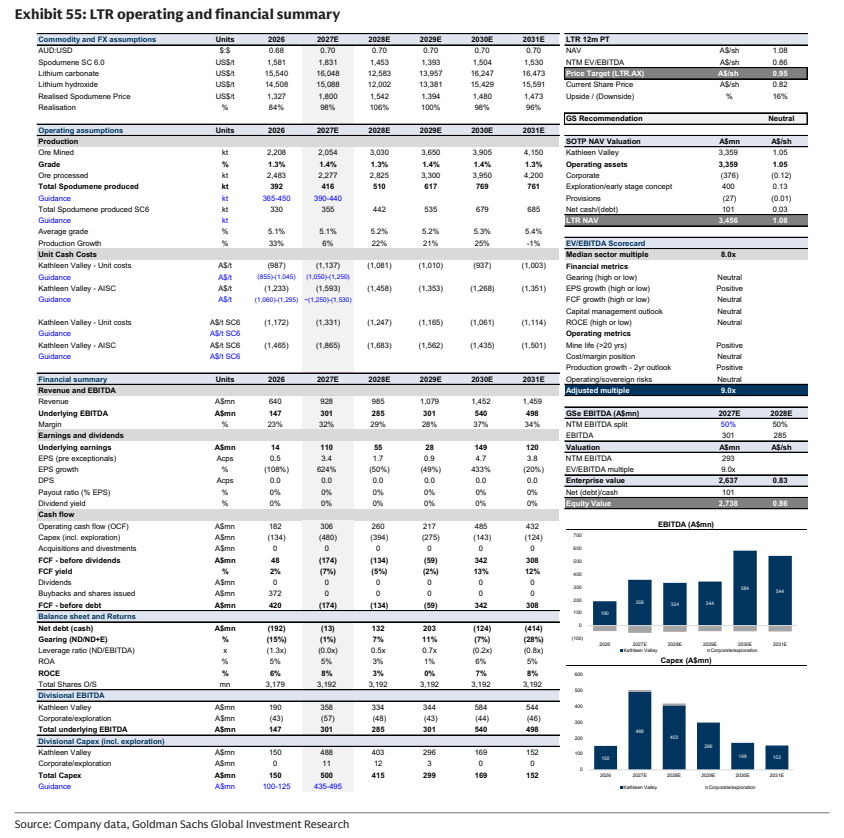
- LTR:中性(Neutral);估值方法为50%按9x NTM EV/EBITDA、50%按NPV(WACC 10%);上行风险包括锂价上涨、Kathleen Valley更快爬坡、勘探成功与下游期权。
- CXO:中性(Neutral);估值方法为100%按NPV(WACC 10.5%);关注重启进度、融资与运营上行空间。
关键图表
图1. 9月季度/FY26/FY27对比高盛预测/市场一致预期
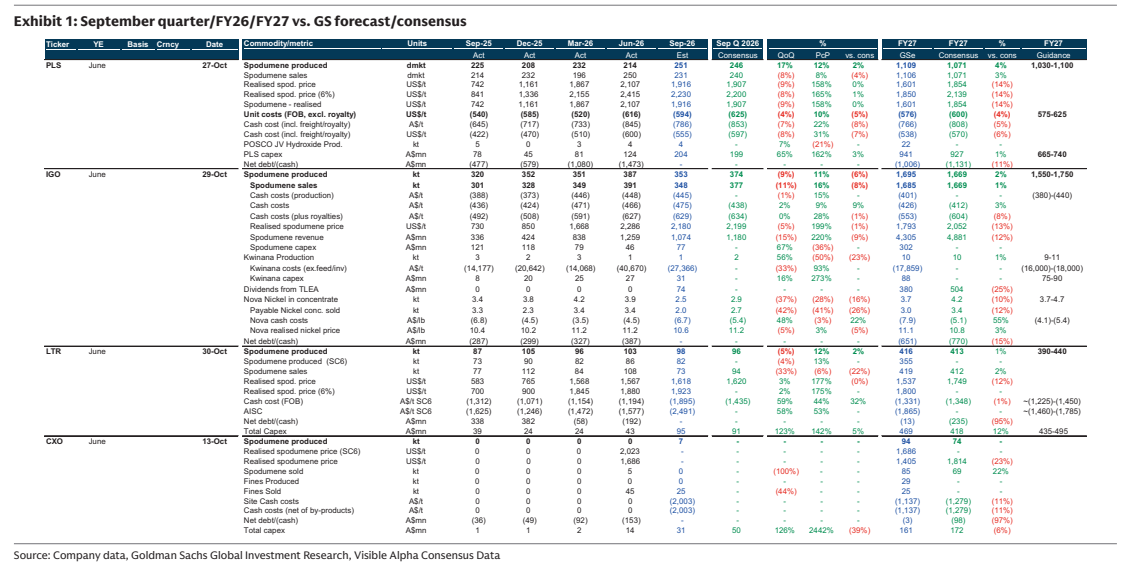
图2. 联动关系(虽高于以往周期):中国锂辉石现货价格/预测(美元/吨)对比氢氧化物与碳酸盐价格的联动(%;右轴)
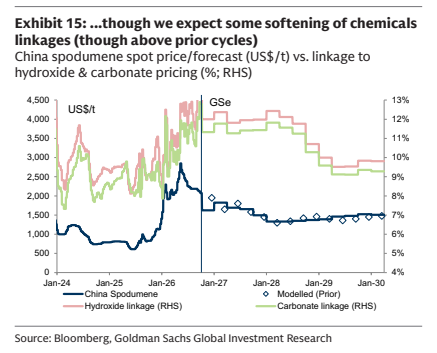
图3. 自今日起已计入价格的锂辉石价格(美元/吨)
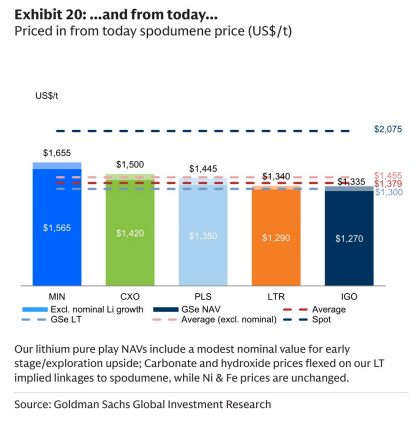
图4. 产量倍数,尽管看到LTR在锂EV/LCE产量上趋于正常化
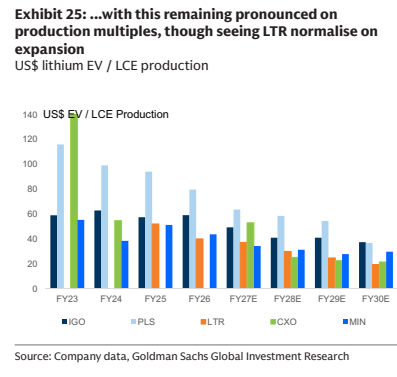
图7. 我们认为已实现锂辉石价格将因……而有所不同
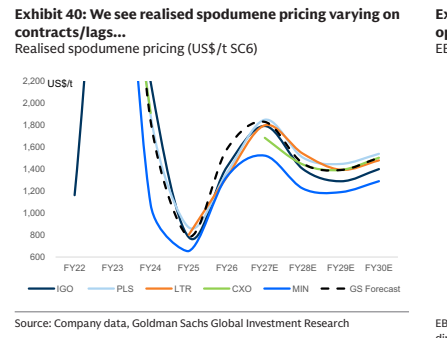
图8. 基准情形和现货价格下的锂价自由现金流收益率(%)
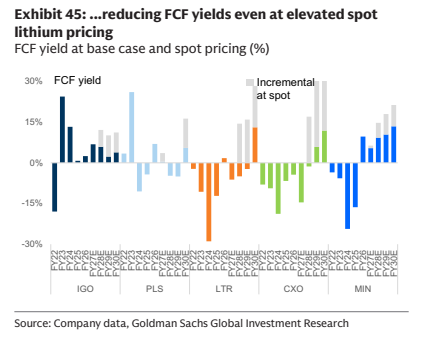
图9. 本十年末的净负债/EBITDA(倍)
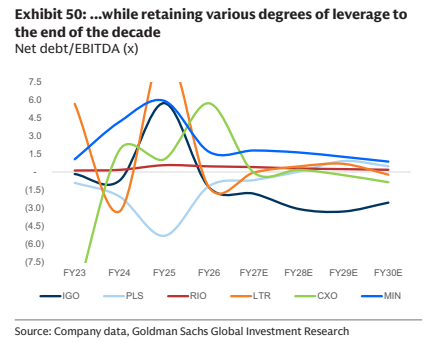
图10. LTR经营与财务摘要