花旗:以集群框架重构美国成长叙事
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为,“七巨头”已不足以解释美国大盘成长股和AI基础设施的真实驱动力,应以成长、周期和防御三大“集群”重构大盘定位。成长集群现占标普500市值55%、近48%的盈利,预计2026年每股收益增长42%,是指数24%盈利增长的主要来源。AI基础设施和半导体公司不断进入大盘权重前列,使单纯按少数巨头划分的框架失效。成长集群相对自身30年历史的估值并不比周期与防御更昂贵,远期盈利预期和持续的超预期上调提供支撑。集群规模上升也使指数更偏离美国实体经济、历史估值比较需更谨慎,并可能带来持续更高的指数实现波动率。
主要观点
- 花旗建议放弃七巨头或不断扩展的八巨头、九巨头、十巨头概念,改用成长、周期和防御集群框架。后者可更完整覆盖AI基础设施建设、使能者与采用者,也能更清晰归因指数回报和盈利。
- 成长集群已占标普500市值55%、近48%的盈利,成为指数盈利和回报的主导力量。分析师预计该集群2026年每股收益增长42%,是指数层面2026年24%盈利增长的核心来源。
- 博通超过部分传统巨头、Micron进入最大盈利驱动行列、AMD也接近这一范围,说明AI受益者已经超出传统巨头名单。新增半导体和基础设施公司解释了十巨头相对指数跑赢,而七巨头年初至今反而落后。
- 成长集群的远期市盈率位于过去30年约66百分位,相对自身历史并不比周期和防御集群更昂贵。其估值受到持续的盈利超预期和上调支持,2026年共识每股收益过去一年上调约30%。
- 集群主导改变了指数的宏观含义:标普500不再像过去那样直接代表广泛美国经济,历史指数市盈率比较需要附加结构变化说明。指数对AI、科技资本开支和少数高贝塔行业的敏感度显著提高。
- 成长股的较高贝塔意味着指数实现波动率可能长期维持更高水平。投资者需要将估值、盈利和回报分析从传统成长对价值的风格划分,转向集群盈利权重、修正动能和AI暴露的组合。
- 未来盈利上调若继续集中于成长集群,将巩固其指数主导地位;若AI资本开支回报或半导体需求低于预期,集群集中度也会放大指数调整和估值重估的冲击。
- 集群方法也改善了风险控制:它将AI基础设施、软件、半导体和采用者纳入同一盈利传导链,同时保留周期与防御行业的独立暴露,避免投资者因少数名称的市值变化而误判整个指数的增长质量和估值压力。
论述逻辑
AI基础设施和半导体公司扩大指数权重 → 七巨头名单无法覆盖真正盈利驱动 → 成长集群占市值和盈利的比重上升 → 盈利上调支撑相对估值 → 标普500与广泛美国经济的代表性下降、指数波动率上升 → 大盘配置应以集群盈利、估值和AI暴露而非旧的巨头标签来判断,并用周期和防御集群分散高贝塔成长集群可能的估值回调风险。
关键展望
- 成长集群的2026年至2027年盈利修正决定其估值能否维持,AI资本开支的回报、半导体需求和企业对算力的真实使用率是核心变量。
- 指数集中度继续上升会提高对少数成长行业的敏感度,令宏观新闻与指数回报之间的传统关系减弱,并可能使单一行业的业绩意外放大为指数波动。
- 周期和防御集群若出现盈利修复或利率变化,可能提供相对配置机会;不能仅因成长估值较高就忽略其盈利上调,但也不应忽视集群间估值与盈利弹性的差异。
- 集中度也意味着AI主题调整会更快传导至指数层面,风险管理需关注集群权重、指数期权和再平衡需求,而非只跟踪传统巨头名单。
推荐标的
- 美国成长和AI基础设施集群:受益于盈利上调和资本开支,但需防范集中度与估值回调。
- 半导体及相关使能者:新增大盘权重和盈利贡献的重要来源,需求与库存周期是风险。
- 周期和防御集群的相对配置:用于平衡成长集群高贝塔和指数波动率上升。
关键图表
Figure 1:七巨头至十巨头与指数其余成分股的年初至今总回报

Figure 2:标普500前25大权重对年初至今回报及2026年每股收益增长的贡献

Figure 3:标普500行业组的成长、周期和防御集群划分

Figure 4:标普500行业组集群年初至今收益

Figure 5:各行业组集群的季度盈利同比增长

Figure 6:各行业组集群对标普500每股收益增长的贡献

Figure 7:过去30年标普500各行业组集群的滚动市盈率

Figure 8:过去30年标普500各行业组集群的远期市盈率

Figure 9:各集群两年远期每股收益增长复合增速

Figure 10:市盈率相对两年远期每股收益增长的估值比率

Figure 11:过去一年各集群2026年共识每股收益增长预测

Figure 12:各集群2027年共识每股收益增长预测

Figure 13:各行业组集群2026年盈利预测的修正幅度
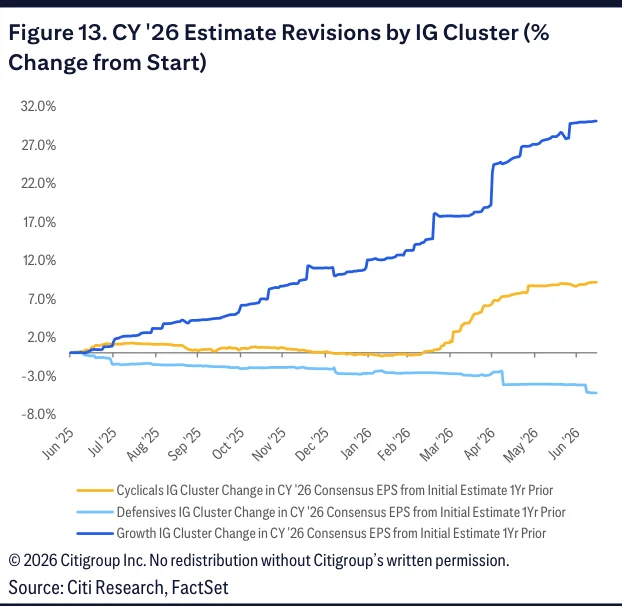
Figure 14:各行业组集群2027年盈利预测的修正幅度

Figure 15:周期、防御和成长集群对2027年标普500每股收益预测的贡献

Figure 16:成长集群的市值权重

Figure 17:成长集群的远期盈利权重
