摩根士丹利 新20 19 18框架+ APLD财报,HUT的循环贷款,MARA的马塔戈达,WULF的穆斯基,CIFR的延伸与GLXY的里海
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利将电力外壳供应商(PSP)的估值框架从 15/15/15 更新为 20/19/18,即 20 年租期、19% 的资本支出收益率及每瓦 18 美元的股权价值创造。 尽管 AI 计算需求强劲且企业经济效益显著,但利率环境恶化导致贴现率上升,部分抵消了项目价值的提升。 报告指出,美国数据中心在 2028 年前将面临 32-42GW 的电力缺口,PSP 资产在缓解该缺口中具有重要价值。 分析师调整了 APLD、HUT、MARA、RIOT、CIFR、WULF 和 GLXY 的目标价,并强调了在当前市场环境下,强劲的站点质量与管理能力是成功的关键。
主要观点
- 更新估值框架至 20/19/18,以反映更长的租期和更高的资本回报预期。
- 利率环境恶化导致贴现率上调,抵消了部分项目价值增长。
- 预计 2028 年前美国数据中心将面临 32-42GW 的电力缺口。
- APLD 目标价从 37.50 美元上调至 41.00 美元。
- CIFR 目标价从 54.00 美元下调至 51.50 美元。
- WULF 目标价从 62.50 美元上调至 65.00 美元。
- GLXY 目标价从 48.00 美元下调至 43.00 美元。
- MARA 目标价从 11.00 美元下调至 10.00 美元。
- RIOT 目标价从 43.00 美元下调至 35.50 美元。
论述逻辑
- AI 计算需求激增 -> 电力供应短缺 -> 电力外壳(PSP)资产价值提升 -> 采用 20/19/18 框架重估 -> 利率上升导致贴现率调整 -> 最终目标价修正。
关键展望
- 预计 2028 年前数据中心电力缺口将持续,PSP 资产作为“时间换空间”的解决方案具有高价值。
- 管理层预计 APLD 在年底前将执行约 250MW 的扩展租约。
推荐标的
- TeraWulf (WULF) 维持 Overweight 评级,目标价 65 美元。
- Galaxy Digital (GLXY) 维持 Overweight 评级,目标价 43 美元。
关键图表
图1. 我们截至10月8日的目标价变动
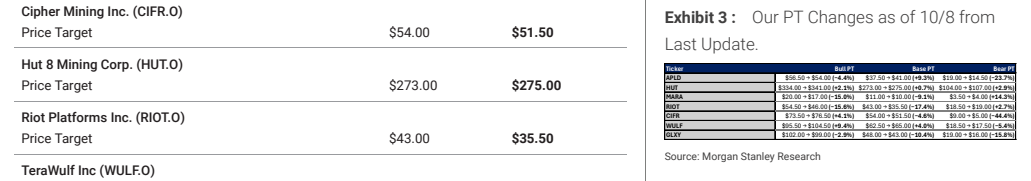
图2. 扣除创新的电力解决方案时间,我们预计美国数据
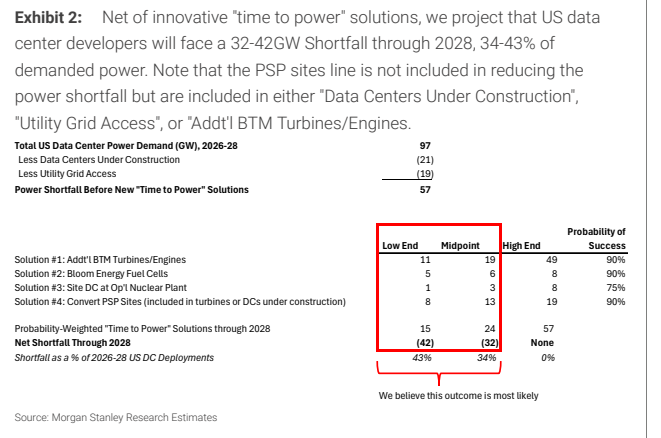
图3. APLD的目标价从37.50美元上调至41美元,因其项目储备价值增加
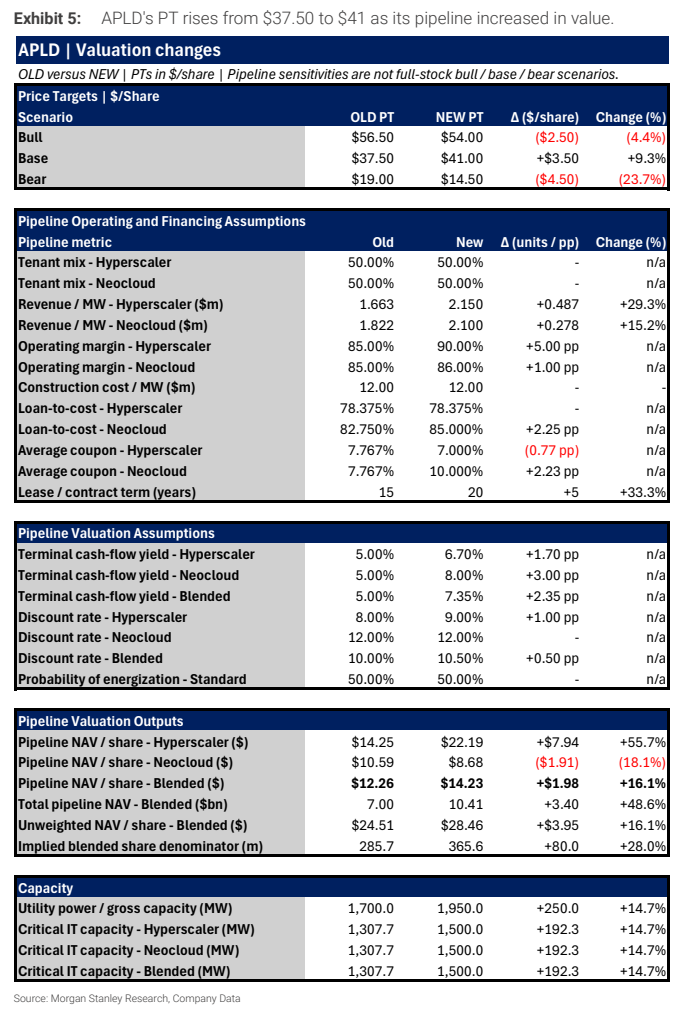
图4. APLD目前披露的站点位于对数据中心友好的州
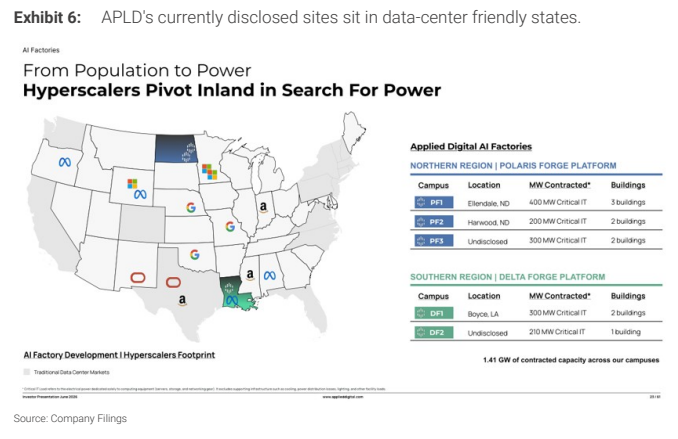
图5. GLXY分部加总估值(SOTP)变动摘要
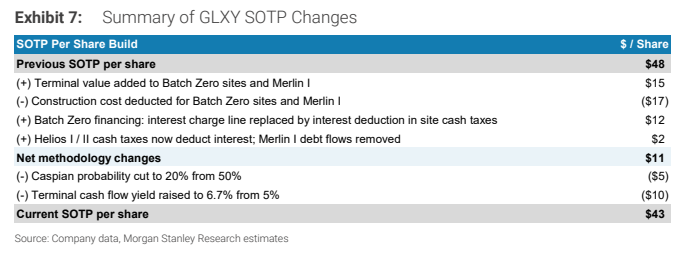
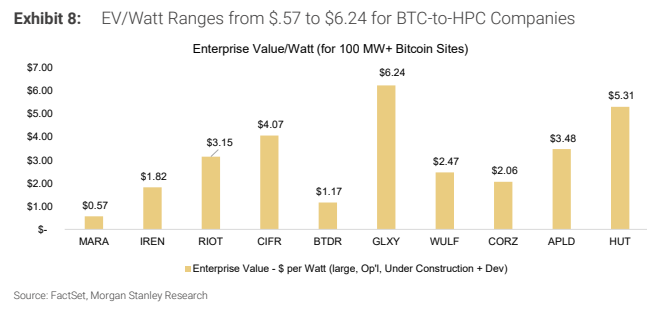
图6. 比特币转高性能计算(BTCtoHPC)公司的EV/Watt范围在0.57美元至6.24美元之间