UBS:黄金中期仍上行但盘整时间可能拉长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
UBS认为,黄金近期承受巨大压力,原因是收益率继续上升、市场预期加息升温且夏季交易条件偏清淡。报告承认,当前走势与此前黄金熊市有相似之处,但认为这一次最终仍不同:美联储从2027年恢复降息、私人和官方部门持续多元化配置、央行和其他官方机构仍有增配空间,都会支撑中期金价。核心判断是:UBS仍看好更高金价,但预测兑现时间可能被推迟,当前盘整持续多久的不确定性明显上升。对白色贵金属,银、铂仍与黄金高度相关,但工业需求放缓会构成短期阻力,钯则继续受电动车渗透率上升和中国低价车型出口冲击。
主要观点
- 黄金短期压力来自收益率和加息预期。市场继续预期政策利率可能上行,实际利率和美元约束黄金表现;同时夏季交易流动性偏弱,投资者更容易在高位盘整中削减仓位。UBS因此认为金价目标路径可能后移,而不是线性上行,当前更需要等待美国经济数据转弱来重新吸引资金参与。
- 尽管有熊市回声,UBS认为本轮不同。与以往黄金熊市相比,当前长期驱动仍包括去美元化、官方储备多元化、财政和债务可持续性担忧、地缘政治不确定性以及对央行独立性的担忧。这些因素不会因为短期收益率上升而消失,只是会被更高实际利率暂时压住。
- 官方部门参与仍在扩张。部分央行可能放慢购金,但更多官方机构仍有提高黄金配置的空间;官方储备的美元价值、资产管理规模扩张和买家构成变化,都支持黄金作为储备多元化资产的长期需求。UBS特别强调,官方买家构成已经与2022年不同,潜在增量并未枯竭。
- 实物需求由投资支撑。尽管金价处于高位,全球实物需求仍保持,亚洲占实物投资需求超过70%,多数地区也出现较强增长。这说明价格上涨并未完全压垮终端投资需求,也使黄金在缺乏短期投机资金时仍有一定底层需求。
- 短期风险比此前明显上升。UBS列出的下行风险包括再平衡卖盘、股市大跌、央行购买显著下降或出现战略性卖出、更强的美国增长、鹰派美联储、更高实际利率和更强美元。这些风险会延长金价盘整阶段,并使价格预测更依赖未来几个月宏观数据。
- 白色贵金属面临需求逆风。银长期受AI、可再生能源和电动车需求支撑,但若工业增长放缓,银相对黄金表现会受压,金银比难以回到此前低位。铂和钯均受汽车需求走弱影响,钯额外受到电动车替代和中国更便宜车型出口的长期挤压。
- 银和铂仍可能在黄金上涨环境中吸引资金。若黄金重启上行,投资者流入可能外溢至银和铂,尤其中国期货市场交易活动值得关注;但这更多影响相对表现节奏,不足以消除工业需求放缓的压力。因此,银和铂更像带有工业周期约束的黄金弹性品种。
论述逻辑
收益率上升和加息预期压制黄金 → 夏季流动性和仓位调整延长盘整 → 长期不确定性、去美元化和官方部门多元化需求仍支撑黄金 → 美联储2027年恢复降息的基线为中期金价提供方向 → 但美国数据若继续强、实际利率和美元上行,则预测兑现时间后移 → 银和铂受黄金带动但面临工业需求逆风,钯继续受电动车替代压力
关键展望
- 黄金方面,UBS仍预计未来价格上行,但承认时间表可能被推迟;未来几个月美国经济数据若转弱,将更容易推动投资者重新参与黄金。
- 政策方面,报告的房屋观点仍假设美联储从2027年恢复降息,若美联储更加鹰派或实际利率继续上行,金价下行风险会进一步放大。
- 官方需求方面,央行和其他官方机构仍有继续分散储备进入黄金的空间,但若央行购买显著放缓或出现战略性卖出,会削弱多头逻辑。
- 白色贵金属方面,银的长期需求与AI、可再生能源和电动车相关,但短期工业放缓会压制银相对黄金表现;铂和钯则更受汽车需求影响。
推荐标的
- 中期继续看多黄金:美联储未来降息、官方部门多元化和长期宏观不确定性仍是核心支撑,但需要接受盘整时间延长。
- 谨慎追涨短期黄金:收益率上行、强美元和股市再平衡可能导致金价继续震荡,适合等待美国数据转弱后的再参与。
- 相对看好银和铂在黄金上涨阶段的资金外溢:两者可受投资流推动,但需要用工业需求放缓约束仓位。
- 继续回避钯的结构性压力:电动车渗透率和中国低价车型出口削弱汽车催化需求,是钯价的长期逆风。
- 关注中国银和铂期货交易活动:交易活跃度可能成为白色贵金属投资需求回暖的高频信号。
关键图表
Slide 2:市场是否正在对黄金投降

Slide 3:市场是否正在对白银投降

Slide 4:市场是否正在对白金属投降

Slide 5:短期内贵金属面临挑战

Slide 6:贵金属的底层支撑因素仍然存在

Slide 10:市场波动率已经下降

Slide 11:投资需求支撑实物黄金需求

Slide 13:官方部门参与黄金市场正在扩大
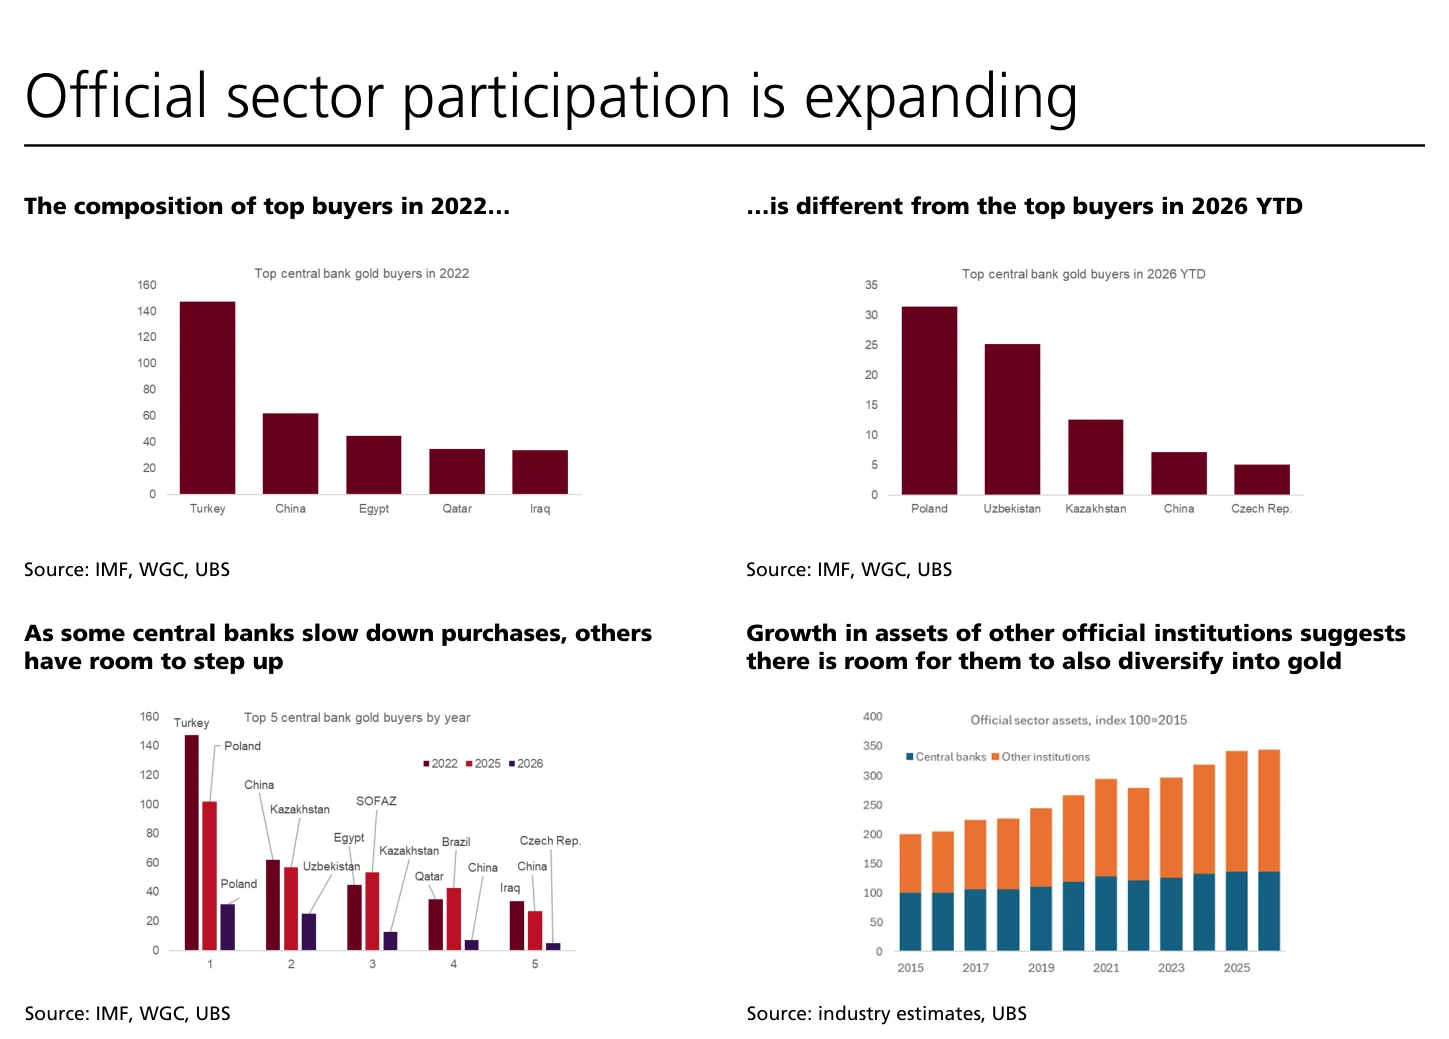
Slide 14:黄金多元化配置仍有继续提升空间

Slide 15:长期担忧清单扩大支撑黄金配置

Slide 16:黄金价格面临的下行风险

Slide 18:关注中国市场的白银和铂交易活动

Slide 20:UBS观点面临的风险已经明显上升
