巴克莱美国CPI监测:住房异常不改年内不降息
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
巴克莱认为,4月美国CPI表面偏强主要来自能源价格和住房通胀的一次性调整,而不是可简单外推的全面通胀再加速。4月核心CPI环比加速18个基点至0.38%,同比2.8%,其中租金和业主等价租金因BLS弥补10月缺失数据而异常跳升,巴克莱估计这一调整本身贡献约12个基点。与此同时,核心商品通胀走软,即使剔除二手车也偏弱,说明关税影响正在减退;但服装、其他商品以及教育和通信商品仍有局部价格压力。报告维持前端预测不变,预计2026年四季度/四季度核心CPI为3.0%,2027年为2.4%;美联储方面,巴克莱维持今年余下时间利率不变、2027年3月降息25个基点的判断。
主要观点
- 4月CPI受到能源和住房两个因素推升,符合巴克莱此前预期。能源价格对总体CPI贡献约0.3个百分点;食品CPI反弹,主要由家庭食品价格带动;住房CPI环比从3月的0.3%升至0.6%,对总体CPI贡献约0.2个百分点。报告强调,这一住房项强势不应被简单理解为租金趋势重新加速。
- 核心CPI环比加速18个基点至0.38%,同比2.8%,略强于预测。业主等价租金CPI环比升至0.53%,租金CPI环比升至0.55%,且租金升幅高于预期。巴克莱认为,这两个读数大约是租金和业主等价租金真实潜在月度增速的两倍,主要反映BLS为补齐10月缺失数据而进行的一次性上调;该调整单独贡献了核心CPI加速中的约12个基点。
- 报告的核心解读是,4月住房通胀异常被经济学家、市场和美联储广泛预期,因此没有太多理由从单月住房读数外推未来通胀趋势。这也是标题中“看穿住房异常”的含义:住房项会推高4月核心CPI,但其信息含量低于通常的强通胀读数。
- 核心商品通胀转软,即使剔除二手车后也依然偏弱,指向关税相关价格压力正在减退。服装仍是例外,季调后价格已经连续五个月上涨,显示滞后的关税传导仍在该类别中体现;其他商品以及教育和通信商品也存在局部压力,但并未构成全面的核心商品再加速。
- 巴克莱把4月CPI转换为PCE口径后,估计核心PCE环比为0.35%、同比3.4%,比其发布前0.28%的估计高7个基点。这个上修主要来自核心商品PCE转换值更高,即使核心商品CPI几乎持平,类别权重差异仍使核心商品PCE估计达到0.34%环比。总体PCE预计环比0.44%、同比3.8%,后续PPI数据将进一步校准这些估计。
- 对5月CPI,巴克莱预计住房项会明显正常化,租金和业主等价租金CPI月度增速回到0.23%-0.25%的区间。报告同时预计机票价格将再度上涨,核心商品通胀可能因医疗护理商品中部分此前大跌项目反转而走强。综合来看,5月核心CPI预计环比0.24%、同比2.9%,比此前预测仅低1个基点;5月总体CPI预计环比0.55%、同比4.3%,并将继续受能源通胀支撑。
- 中期通胀判断基本未因4月报告改变。关税相关价格压力未来数月可能淡化,但更高的能源和金属价格会在今年下半年向核心通胀产生一定外溢。因此,巴克莱维持2026年四季度/四季度核心CPI为3.0%、2027年为2.4%的预测。
- 巴克莱本次CPI路径没有按通常做法盯住能源期货价格,而是改用其内部基准油价预测。该预测假设2026年布伦特均价100美元/桶、WTI均价93美元/桶,并在2026年二季度见顶;下半年油价只会基于基本面逐步回落。2027年布伦特均价预计90美元/桶、WTI均价80美元/桶,意味着油价下行速度比市场远期曲线更慢。
- 使用更高、更持久的内部油价路径后,巴克莱预计2026年12月总体CPI同比为4.1%,较此前上调0.1个百分点;2027年底总体CPI同比为1.8%,维持不变。核心通胀路径则保持稳定,显示能源主要影响总体CPI,但更高能源和金属价格仍可能对核心项形成间接外溢。
- 货币政策含义是美联储仍会保持观望。虽然4月核心CPI的住房异常不应外推,但连续偏高的核心PCE读数会让FOMC继续按兵不动;未来几个月,美联储还需要关注能源价格变化以及霍尔木兹海峡关闭可能造成的供应链问题。巴克莱维持今年余下时间不降息、2027年3月降息25个基点的预测。
论述逻辑
4月能源价格和BLS住房项一次性补调推高CPI → 租金与业主等价租金月度读数约为潜在趋势的两倍 → 核心CPI环比升至0.38%,但其中约12个基点来自已被广泛预期的住房异常 → 核心商品走软且关税传导趋弱,说明通胀并未全面再加速 → 核心PCE转换仍偏高且能源价格路径更持久 → 5月住房项预计正常化但能源和机票仍支撑总体CPI → 中期核心CPI预测维持2026年3.0%、2027年2.4% → 连续偏高的核心PCE和能源/供应链风险使FOMC继续观望 → 巴克莱维持美联储今年不降息、2027年3月降息25个基点。
关键展望
- 宏观通胀:2026年四季度/四季度核心CPI预测维持3.0%,2027年维持2.4%。4月住房异常不会被外推,但核心PCE连续偏高意味着通胀路径仍不足以让美联储很快转向宽松。
- 5月CPI:租金和业主等价租金CPI预计从4月异常高位回落至0.23%-0.25%环比的正常月度增速;核心CPI预计环比0.24%、同比2.9%;总体CPI预计环比0.55%、同比4.3%,主要受能源价格继续偏强支撑。
- PCE转换:4月核心PCE初步估计为环比0.35%、同比3.4%,总体PCE为环比0.44%、同比3.8%;PPI数据将帮助进一步修正这些估计,尤其是核心商品和部分服务分项的PCE映射。
- 能源与大宗商品:巴克莱基准油价预测假设2026年布伦特均价100美元/桶、WTI均价93美元/桶,2027年布伦特90美元/桶、WTI80美元/桶,油价相对期货曲线更高且更持久。更高能源和金属价格可能在今年下半年向核心通胀产生外溢。
- 行业和分项趋势:关税相关价格压力预计未来几个月淡化,但服装仍体现滞后关税传导;医疗护理商品此前大跌可能在5月反转,机票价格预计再涨一个月,其他商品及教育和通信商品仍有局部价格压力。
- 市场和政策风险:住房异常本身对市场和美联储的信息含量有限,但核心PCE高读数、能源价格变化以及霍尔木兹海峡关闭带来的潜在供应链问题会维持政策谨慎。巴克莱预计美联储今年余下时间维持利率不变,2027年3月降息25个基点。
关键图表
Figure 1:租金CPI通胀4月跳升,略高于预期,显示租户租金分组在缺失数据补调影响下出现异常高的月度读数。

Figure 2:业主等价租金CPI也跳升,反映为弥补10月缺失数据而进行的一次性调整,是4月核心CPI加速的重要来源。

Figure 3:巴克莱基准油价预测显示油价相对期货价格更具持续性(美元/桶),因此其CPI路径假设能源价格回落慢于市场远期曲线。

Figure 4:巴克莱未季调CPI路径的变化,列示2026年5月至2027年底当前预测相对上一版预测的指数上调幅度。
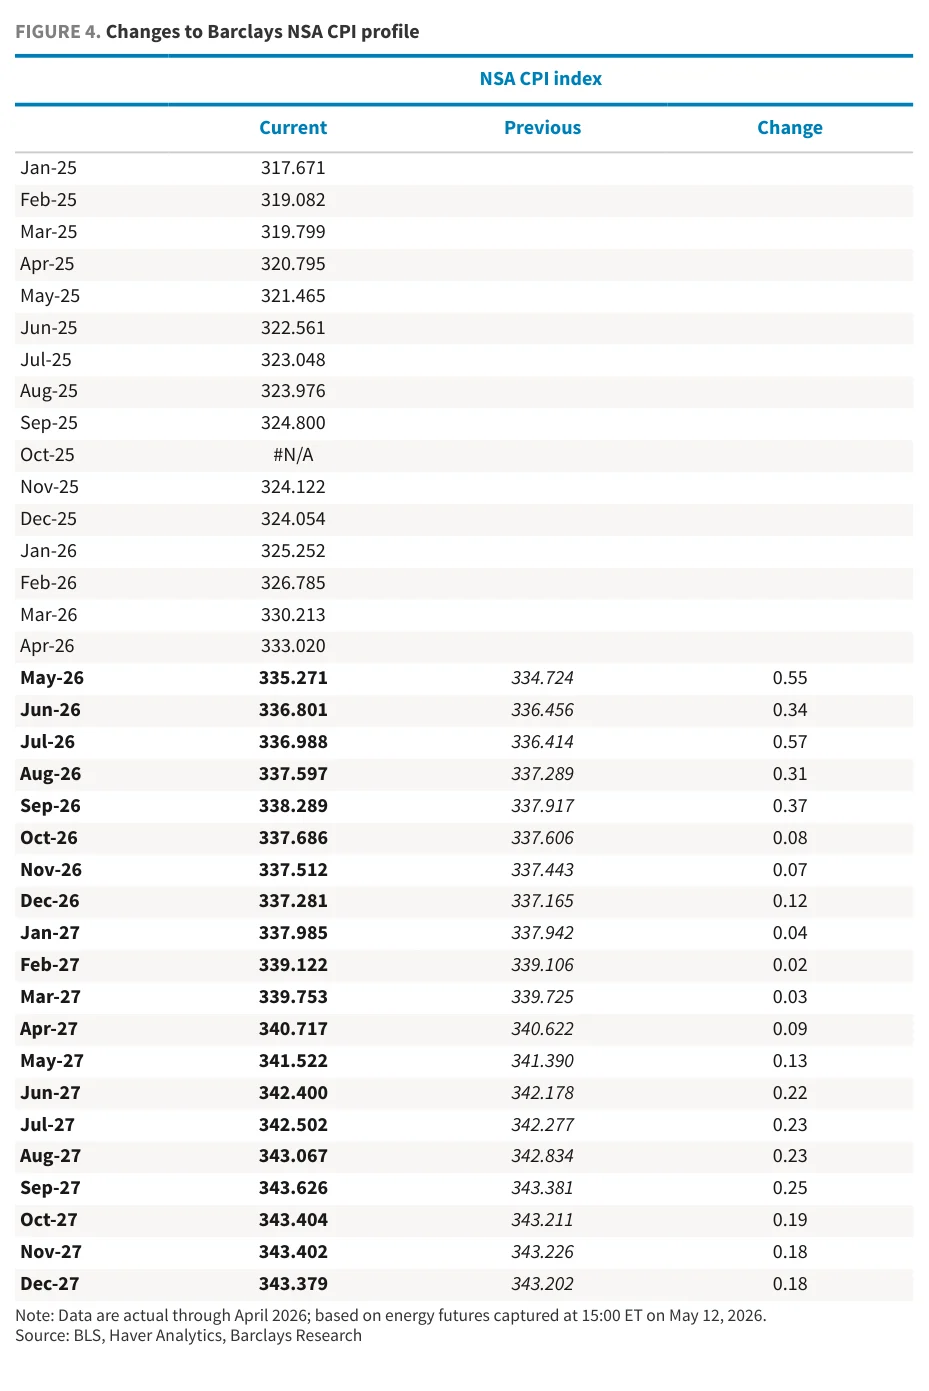
Figure 5:巴克莱CPI详细预测,按月列示总体CPI、核心CPI、核心商品和核心服务在2025年至2027年的指数、环比、同比和年化增速路径。
