德意志银行:德银 月度图表:金融状况指数应收紧到什么程度?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告通过一系列宏观经济图表分析了美国劳动力市场、通胀趋势、美联储政策及增长动能。 报告指出,尽管劳动力市场保持稳定,但通胀回落仍面临挑战,且需求仍是通胀的主要驱动力。 德意志银行认为,当前的金融状况指数(FCI)偏向宽松,对经济增长构成支撑,但考虑到政策规则与当前数据的差距,美联储可能需要进一步收紧金融状况。 此外,报告强调了AI投资对生产力增长的潜在推动作用,并分析了中期选举及财政赤字对未来经济的影响。
主要观点
- 美国劳动力市场保持稳定,失业率在2026年9月为4.18%。
- 德意志银行估计每月盈亏平衡的非农就业人数在4万至5万之间。
- 通胀回落存在不确定性,核心PCE的下修幅度超过预期。
- 需求仍是通胀最重要的驱动因素。
- 德意志银行的r-star仪表盘显示,实际中性利率约为1.6%。
- 金融状况指数(FCI)目前处于宽松状态,为美国潜在增长提供动力。
- AI相关投资预计在未来几年将保持极高水平,并可能成为历史上占GDP比重最大的资本支出热潮。
- 联邦预算赤字在劳动力市场健康的背景下仍处于历史高位。
论述逻辑
- 劳动力市场稳定且工资增长温和 -> 需求驱动的通胀压力依然存在 -> 现有政策利率与规则建议存在差距 -> 宽松的金融状况支持经济增长 -> 需通过收紧金融状况(FCI)来平衡通胀与增长目标。
关键展望
- 租金价格的通胀回落可能会在未来一年内出现逆转。
- 中期选举中,博彩市场显示民主党赢得众议院的概率为90%,赢得参议院的概率超过60%。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 下调主要受投资组合驱动
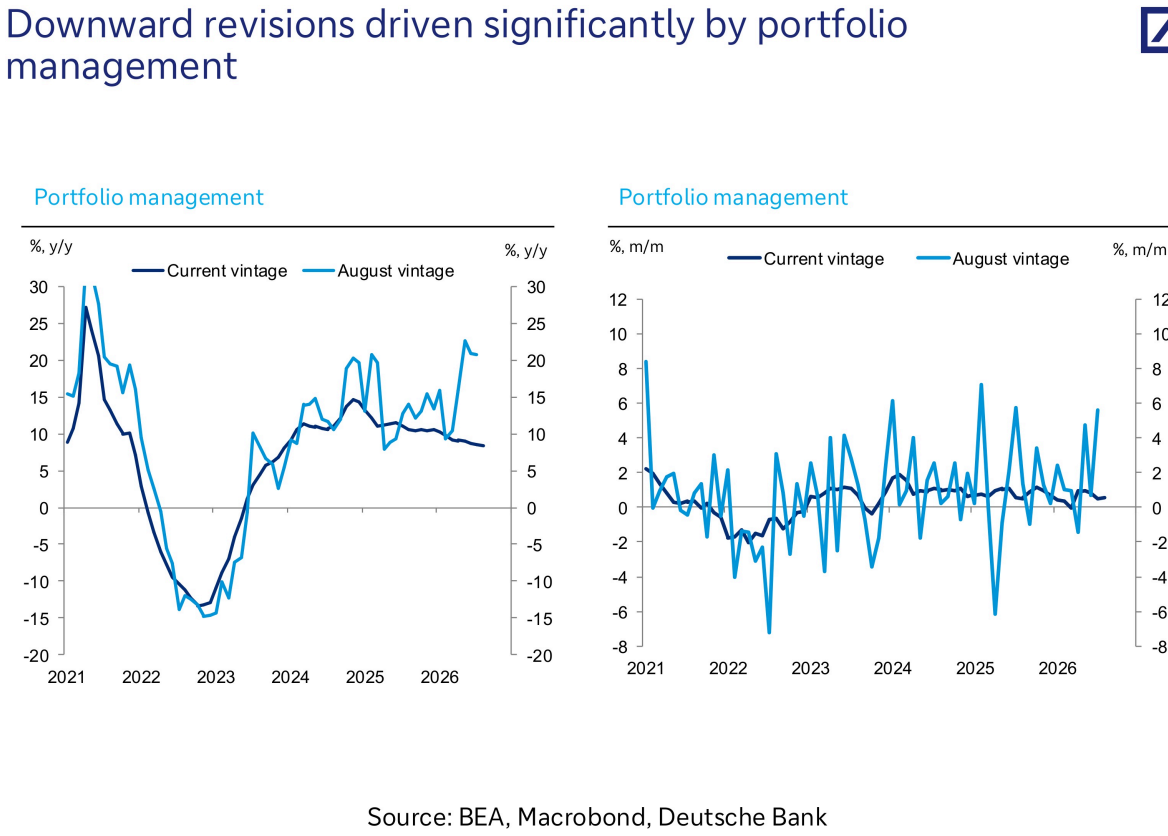
图2. 管道通胀依然处于高位
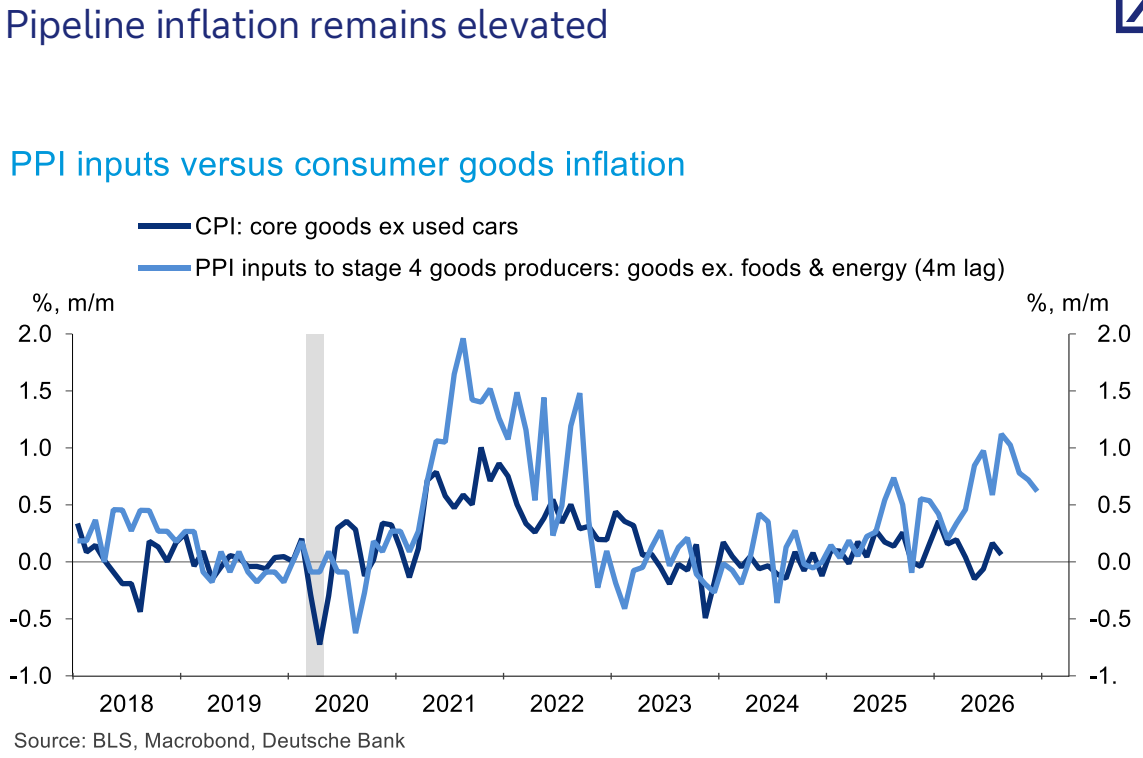
图3. 德银核心PCE通胀分项预测——粘性
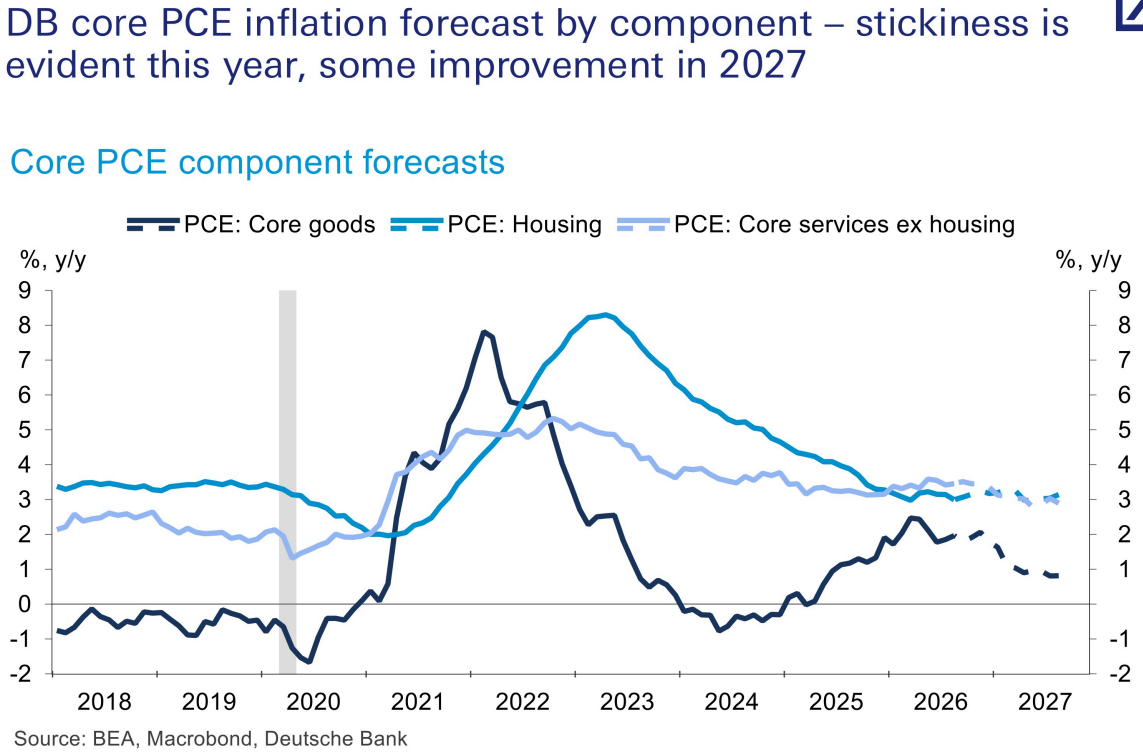
图4. 市场通胀预期的前瞻性指标走高
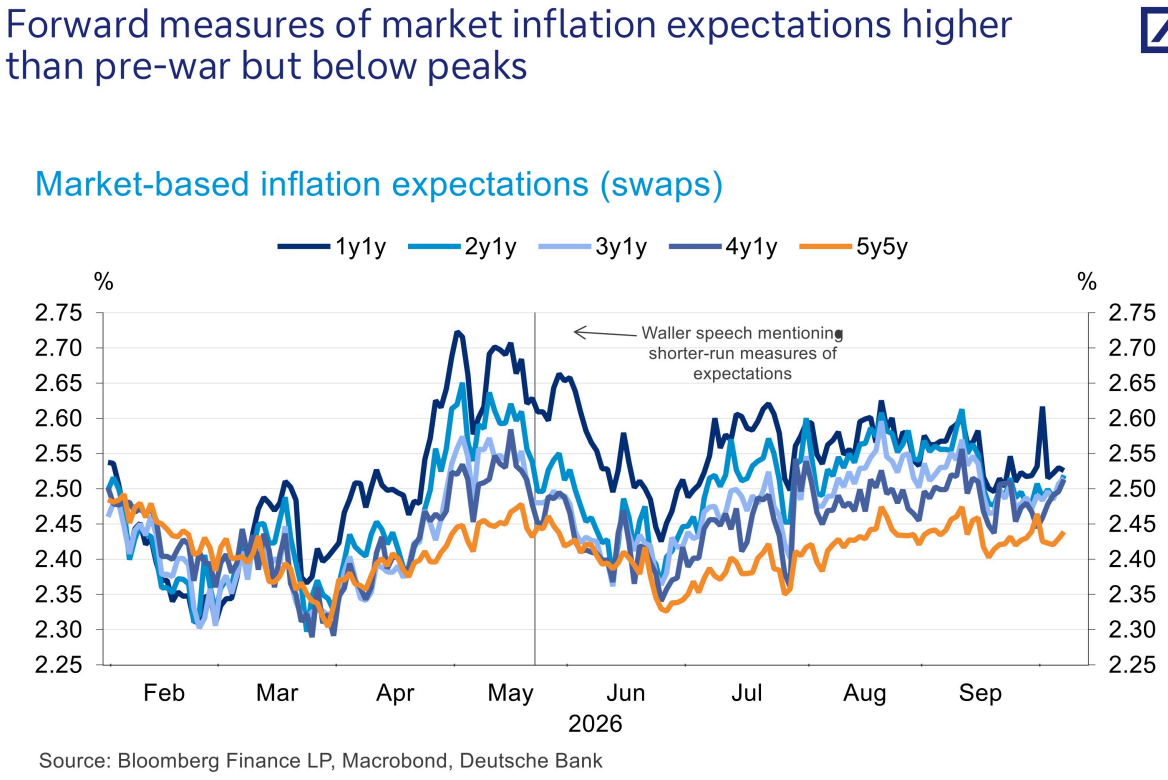
图5. 2年期国债收益率与联邦基金利率之间的巨大差距也
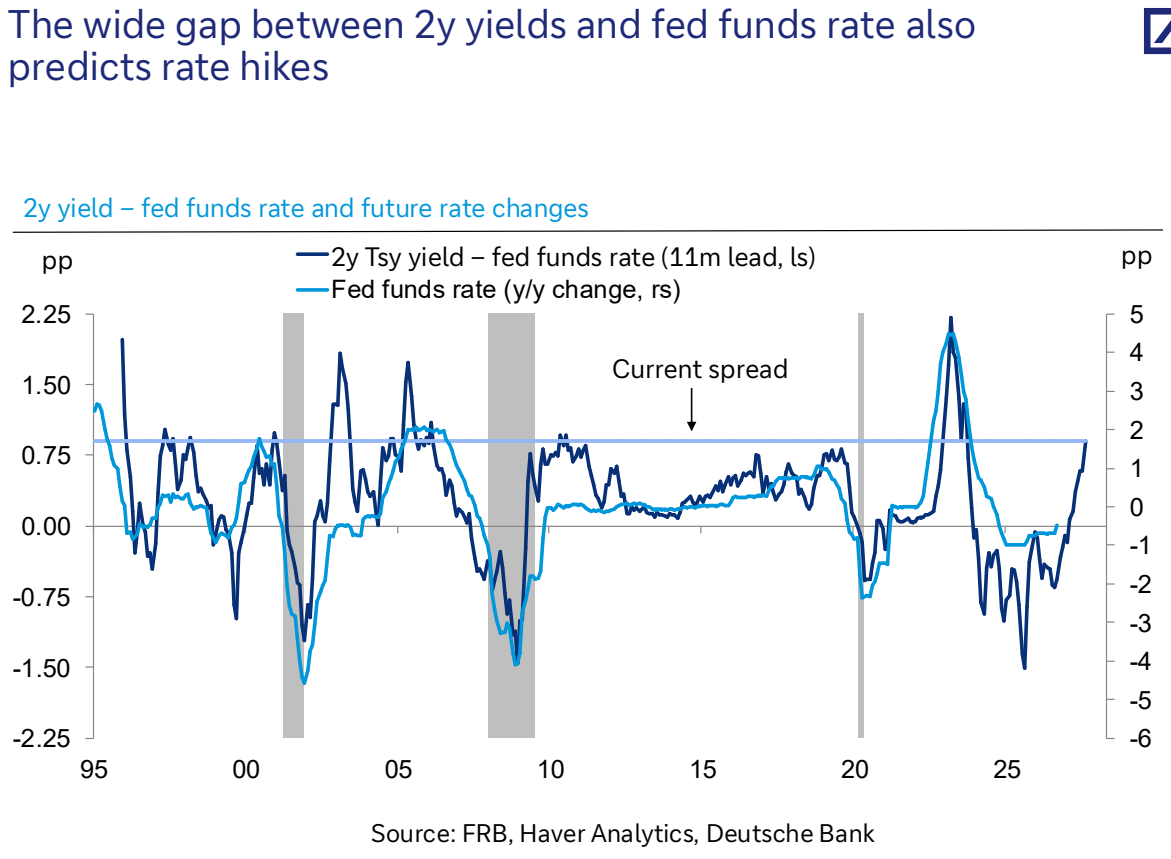
图6. 近期银行对消费者贷款意愿的变化指向
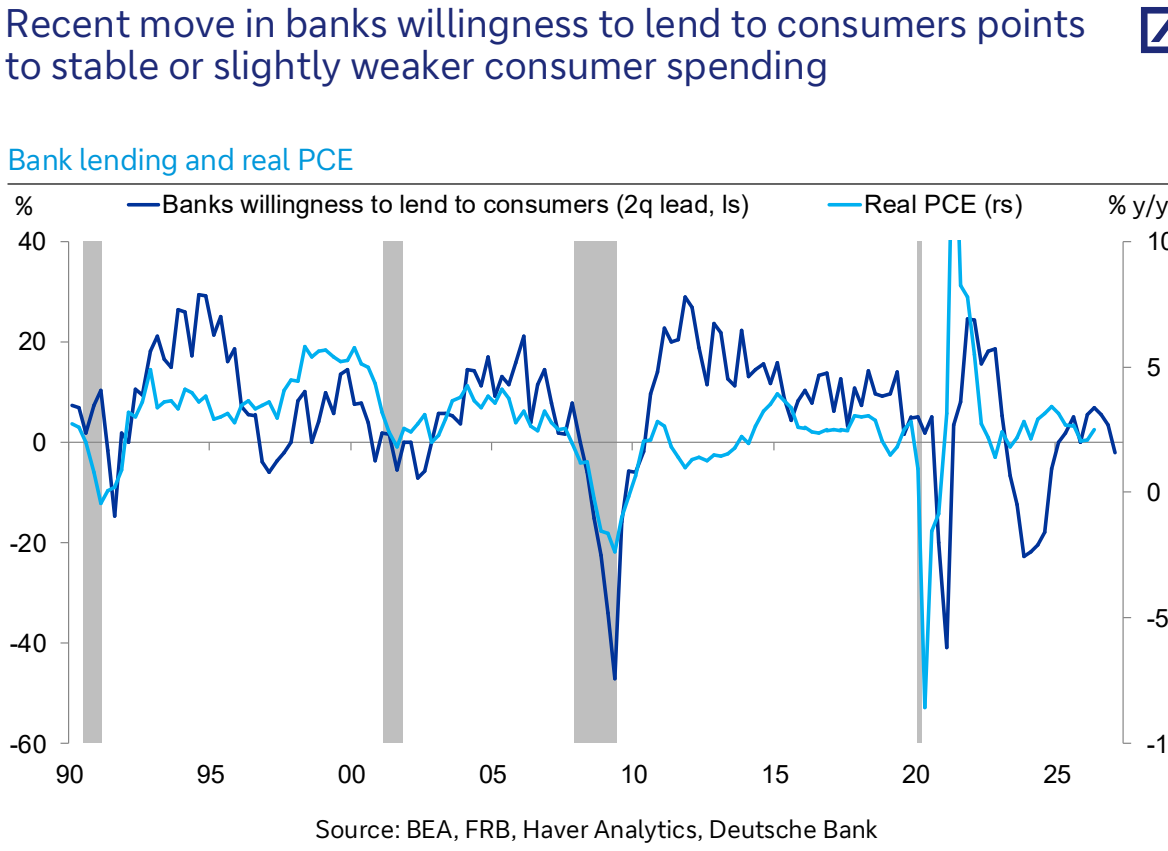
图7. 近期研究显示人工智能相关投资可能保持
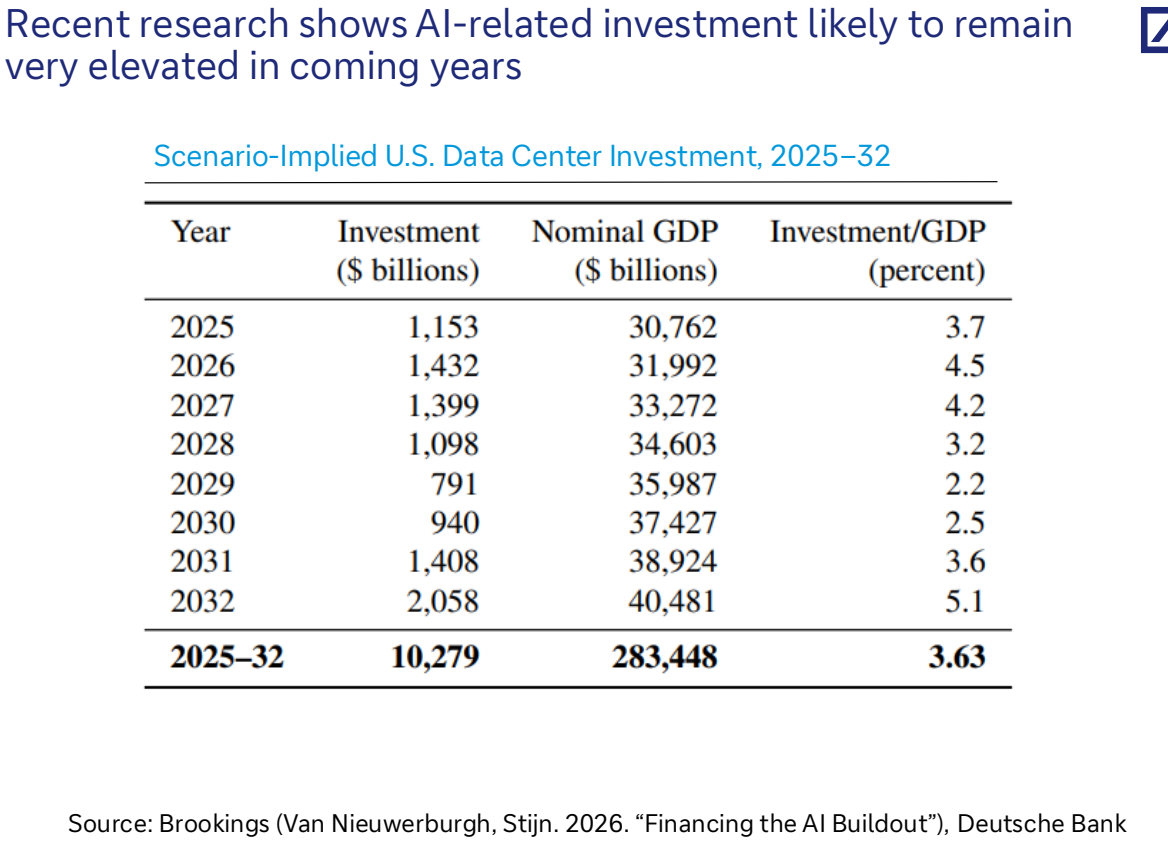
图8. 博彩市场认为民主党有90%的概率赢得
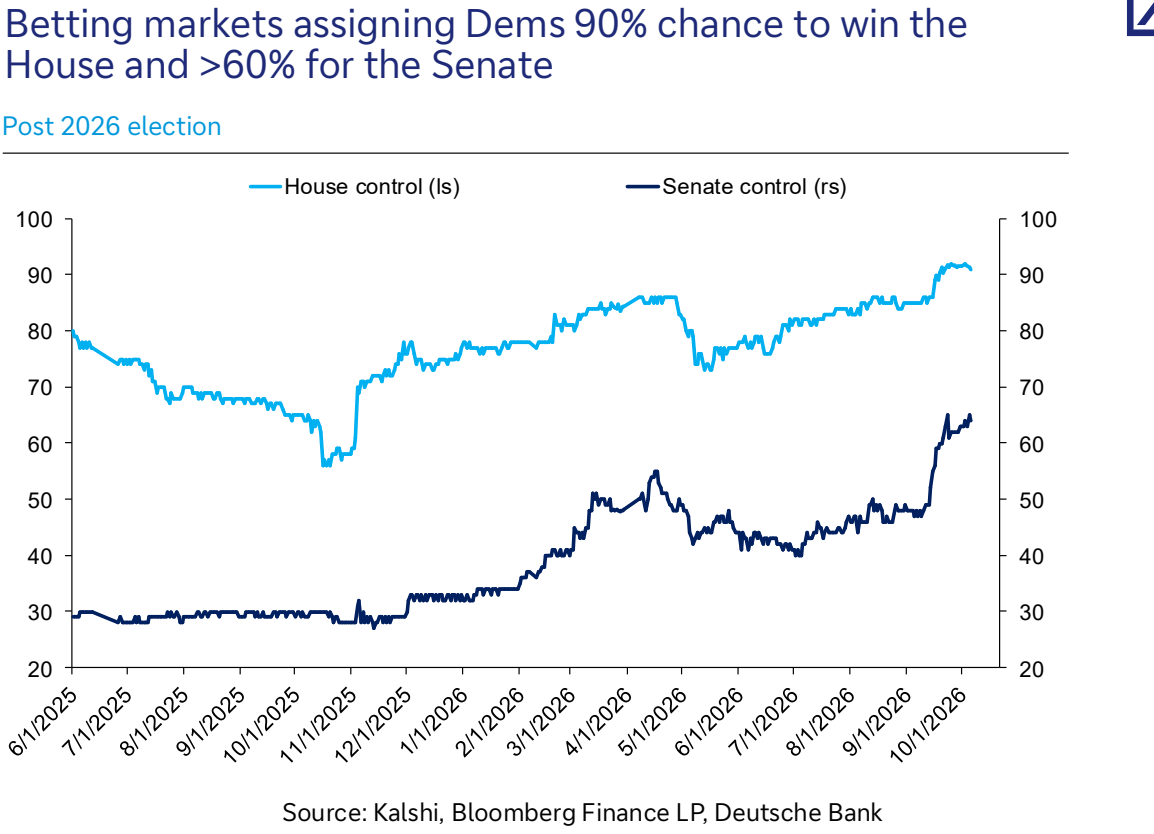
图9. 疫情后紧张的劳动力市场
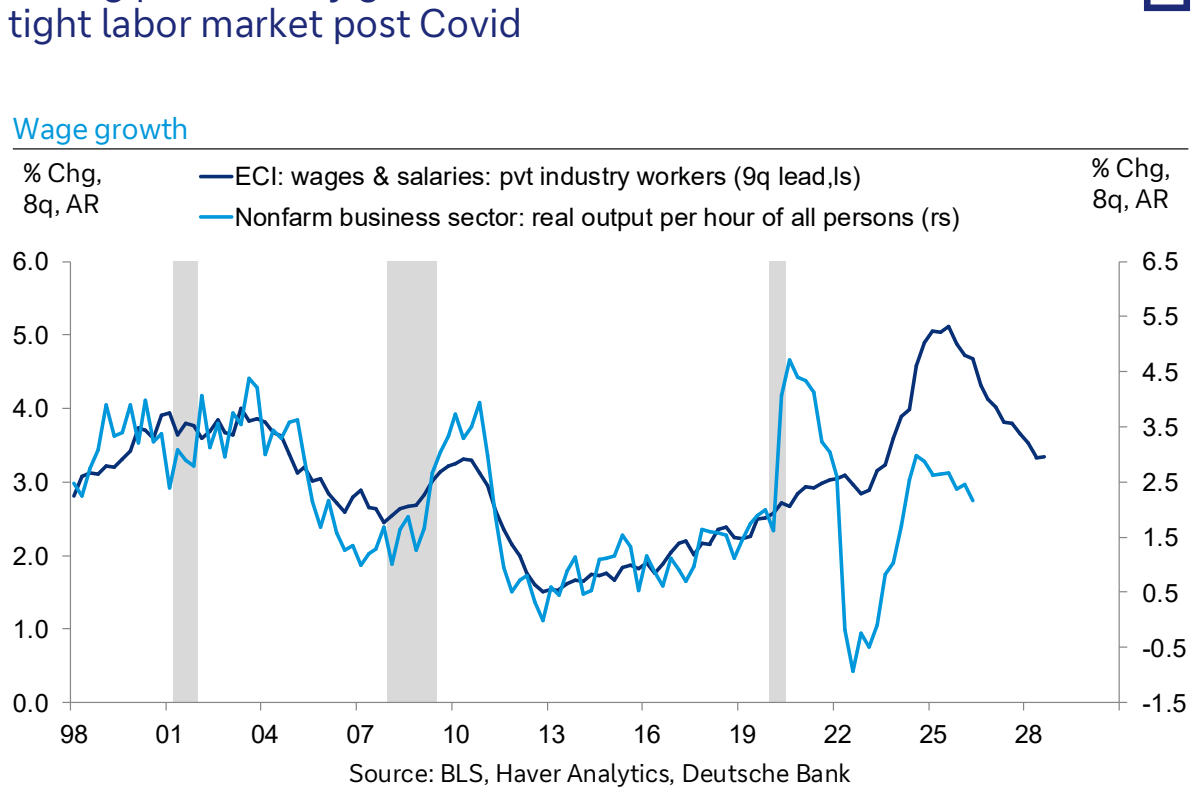
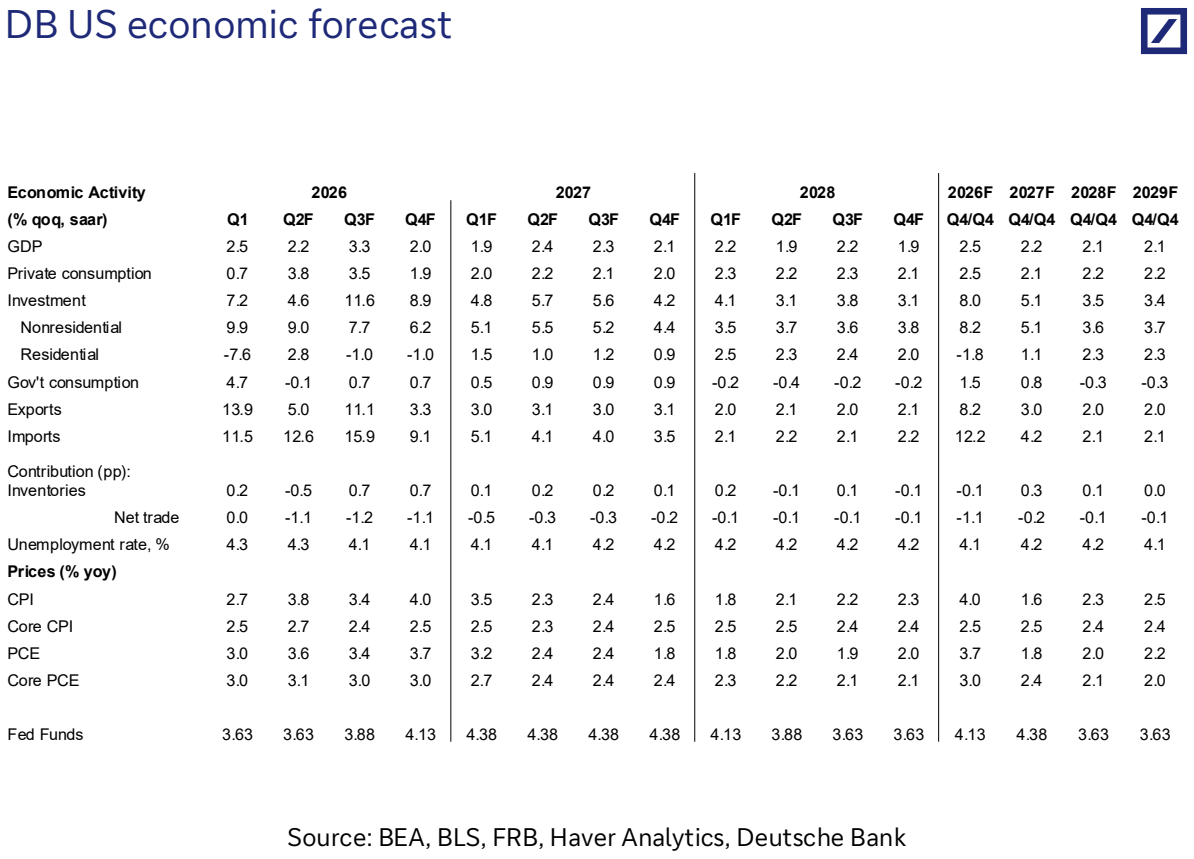
图10. 德银美国经济预测