高盛:金士顿电子(2368.TW)2027~29年产能扩张,显示长期ASIC客户需求稳固;买入,新目标价NT$1,585
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对金士顿电子(2368.TW)的买入评级,并将目标价从先前水平上调至NT$1,585。报告指出,公司计划在2027~29年进行产能扩张,这反映了来自ASIC客户的长期需求稳固。该扩张计划预计将支持公司未来几年的增长,并巩固其在ASIC领域的市场地位。高盛认为,当前股价未充分反映这一长期增长潜力,因此上调目标价。
主要观点
- 金士顿电子计划在2027~29年进行产能扩张,表明ASIC客户需求长期稳固。
- 高盛维持买入评级,新目标价为NT$1,585。
- 产能扩张将支持公司长期增长,并增强其在ASIC市场的竞争力。
- 当前股价未充分反映产能扩张带来的长期价值。
- 报告未提供具体财务预测或数字,但强调扩张计划的重要性。
- 高盛认为,ASIC客户需求是公司未来增长的关键驱动力。
- 目标价上调反映了对长期需求前景的信心。
- 报告未提及短期催化剂或风险因素。
论述逻辑
高盛观察到金士顿电子宣布2027~29年产能扩张计划 → 该计划暗示ASIC客户需求长期稳固 → 产能扩张将支持公司长期增长 → 当前股价未充分反映这一长期潜力 → 因此维持买入评级并上调目标价至NT$1,585。
关键展望
报告未明确给出未来验证点、时间窗口或风险因素。
推荐标的
- 金士顿电子(2368.TW):买入,目标价NT$1,585。理由:产能扩张显示长期ASIC客户需求稳固,当前股价未充分反映长期增长潜力。
关键图表
图1. GCE 1Q26业绩对比表
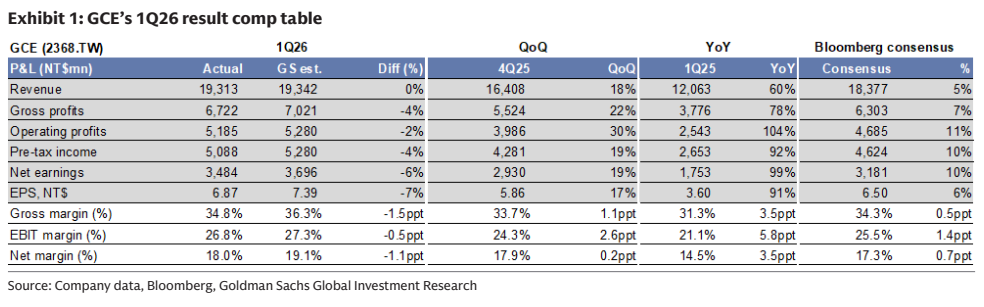
图2. 盈利修正表
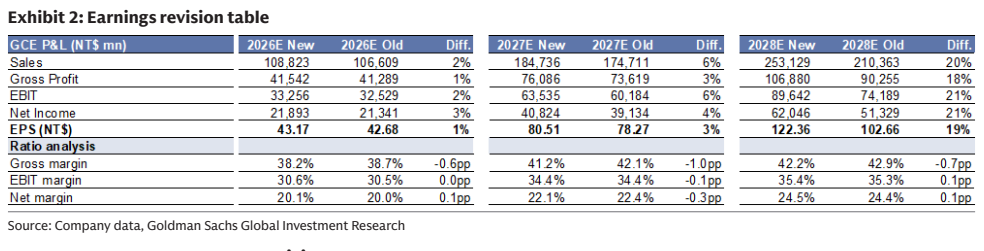
图3. GCEP&L表
