高盛:施耐德电气(SCHN.PA)1Q26更新后重申买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在施耐德电气发布1Q26业绩后重申买入评级,认为其电气化与数字化长期趋势稳固。报告指出1Q26有机收入增长8%,符合预期;调整后EBITA利润率17.5%,略高于预期。管理层维持2026全年指引,预计有机收入增长6-8%,调整后EBITA利润率17.5-18.0%。高盛认为市场对宏观担忧过度,当前估值具有吸引力,目标价维持€280。
主要观点
- 1Q26有机收入同比增长8%,与高盛及市场预期一致。
- 调整后EBITA利润率为17.5%,高于高盛预期的17.3%和共识的17.2%。
- 管理层维持2026全年指引:有机收入增长6-8%,调整后EBITA利润率17.5-18.0%。
- 电气化业务(如配电、工业自动化)订单增长强劲,1Q26订单同比增长12%。
- 数据中心与基础设施需求持续旺盛,贡献了约30%的收入。
- 建筑与住宅市场仍疲软,但预计下半年将逐步改善。
- 自由现金流生成稳健,1Q26自由现金流为€12亿,同比增长15%。
- 高盛认为当前股价对应2026年PE约22倍,低于历史均值25倍,估值有吸引力。
- 重申买入评级,12个月目标价€280,基于2026年PE 25倍。
- 风险包括宏观经济放缓、原材料成本上升及汇率波动。
论述逻辑
施耐德电气1Q26业绩稳健,收入与利润率均符合或略超预期,且管理层维持全年指引,显示公司执行力强。电气化与数字化长期趋势(如数据中心、电网升级)支撑订单增长,抵消了建筑市场的疲软。当前估值因宏观担忧被压低,但基本面未恶化,因此高盛认为估值修复空间大,重申买入。
关键展望
- 2026全年有机收入增长6-8%,调整后EBITA利润率17.5-18.0%。
- 下半年建筑市场有望改善,但报告未明确具体时间。
- 数据中心与基础设施需求预计持续强劲。
- 风险:宏观经济下行、原材料成本上涨、汇率不利变动。
推荐标的
- 施耐德电气(SCHN.PA):买入,目标价€280,基于2026年PE 25倍。理由:电气化长期趋势受益者,估值有吸引力。
关键图表
图1. 我们多行业覆盖中选股的工具包:晴雨表、筛选器和资本开支追踪器
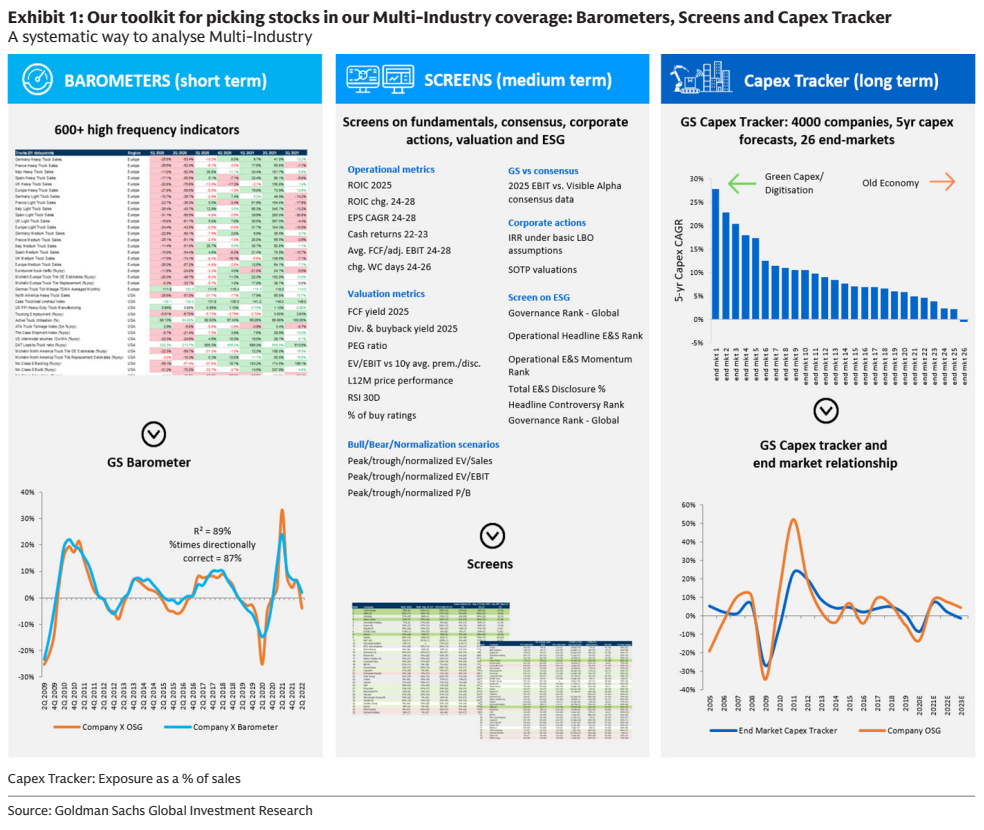
图2. 我们对2026/27财年预测做出小幅调整,以反映2026年一季度业绩
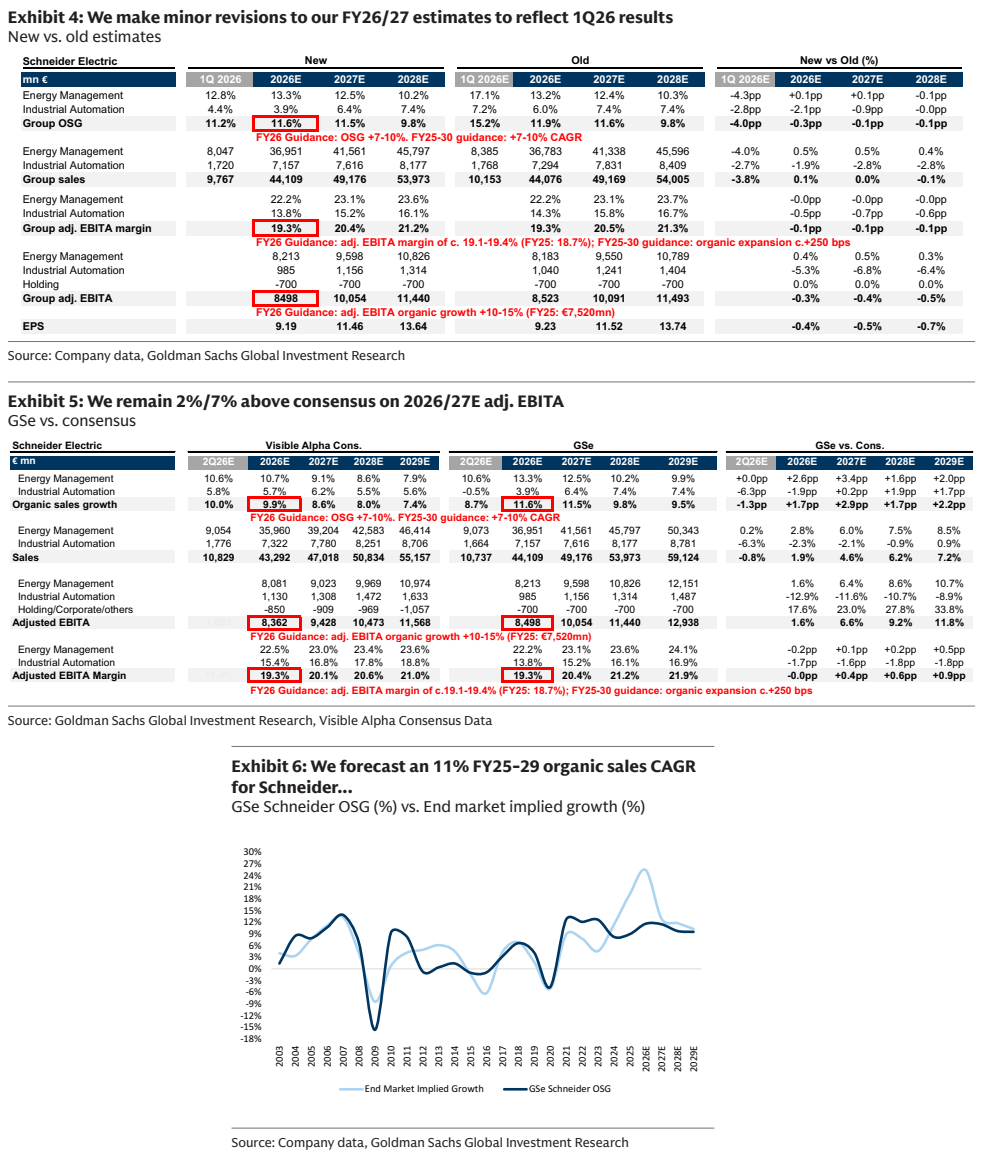
图3. ...正如我们按终端市场加权的自下而上增长预测所详述...
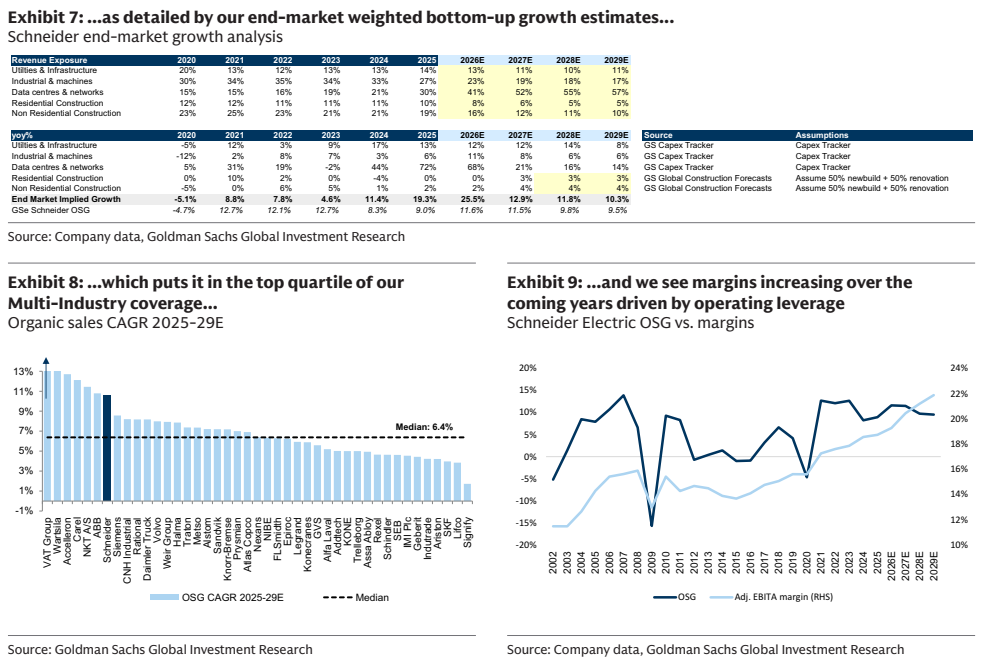
图4. 施耐德能源管理与电气同行平均水平一致
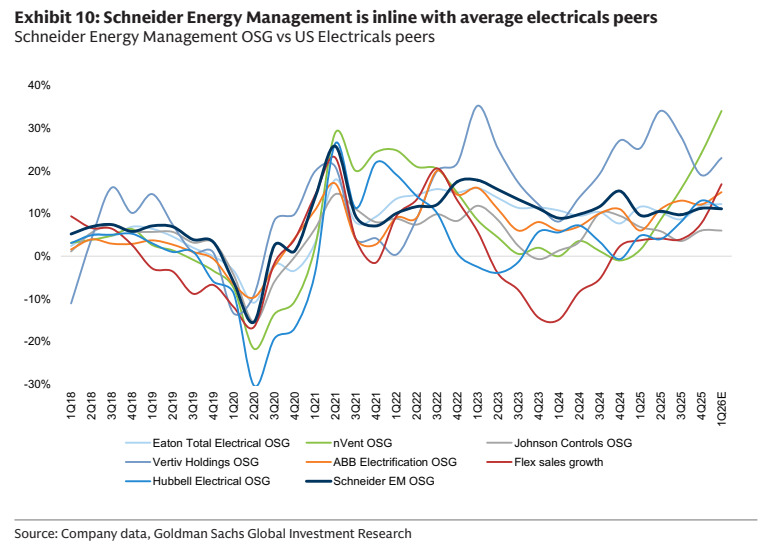
图5. 在集团层面,我们预测施耐德将拥有
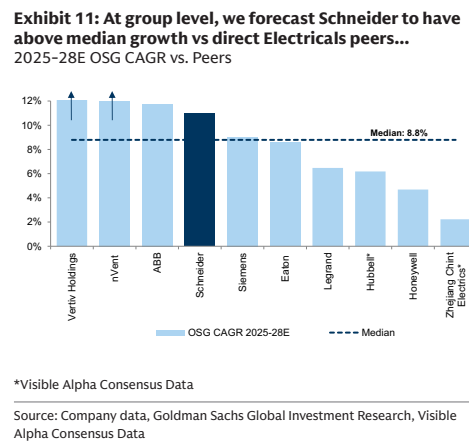
图6. ...集团层面的利润率与ABB相似...
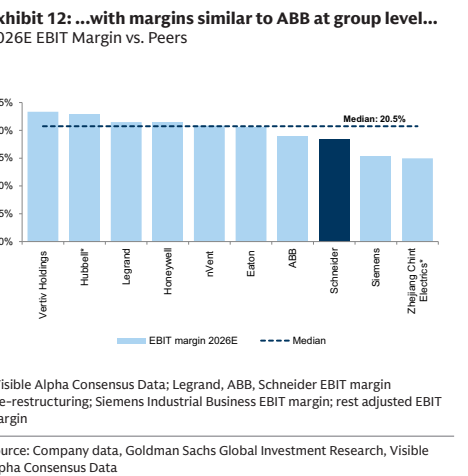
图7. ...以及欧洲同行中最高的每股收益复合年增长率

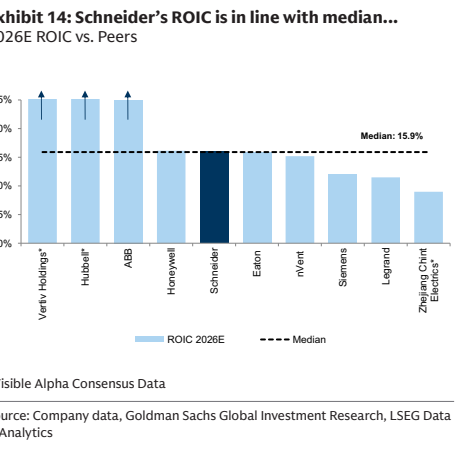
图8. 施耐德的ROIC与中位数一致...