伯恩斯坦:沃尔玛(WMT)1Q27基本面完好,需EBIT增长支撑股价动能
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦维持沃尔玛(WMT)跑赢大市评级,目标价145美元。1Q27营收超预期,但燃料成本拖累EBIT增长250bps。公司重申FY27指引,伯恩斯坦认为保守。报告认为股价回调过度,看好电商驱动盈利改善,全球广告收入增长37%。预计EBIT可实现中双位数增长,若能源通胀持续,沃尔玛将受益于消费降级。调整后FY27 EPS预测为3.09美元(此前3.19美元),FY28为3.60美元(此前3.71美元)。
主要观点
- 1Q27恒定汇率净销售增长5.7%,超此前指引3.5%-4.5%。
- 调整后恒定汇率EBIT增长5.1%,低于指引4%-6%,因燃料成本拖累250bps。
- 沃尔玛美国同店销售(除燃料)增长4.1%,略超市场预期4.0%。
- 毛利率24.3%,调整后EPS 0.66美元,均符合市场预期。
- FY27指引:恒定汇率净销售增长3.5%-4.5%(市场预期5.0%),调整后EBIT增长6.0%-8.0%(市场预期12.6%),调整后EPS 2.75-2.85美元(市场预期2.92美元)。
- 2Q27指引:恒定汇率净销售增长4.0%-5.0%(市场预期5.2%),EBIT增长7.0%-10.0%(市场预期8.9%),调整后EPS 0.72-0.74美元(市场预期0.75美元)。
- 全球广告收入Q1增长37%,其中沃尔玛美国Walmart Connect增长44%。
- 公司正消化去年一般责任计提(约10亿美元)和Vizio整合成本(约2亿美元)的同比基数效应。
- 伯恩斯坦认为股价回调过度,维持信心。
- 若能源通胀持续,沃尔玛作为低价零售商将受益于消费降级。
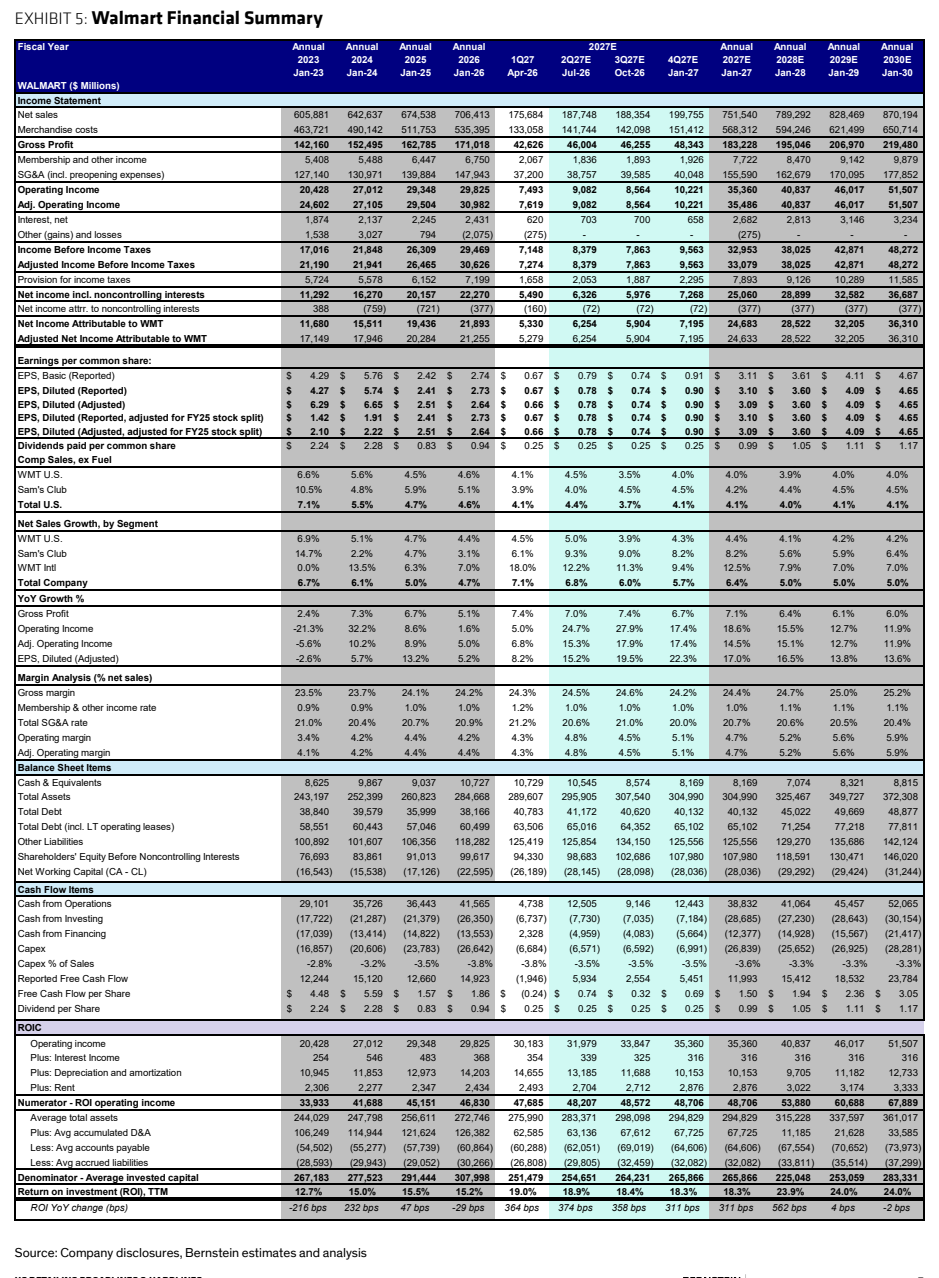
- 调整后FY27 EPS预测从3.19美元下调至3.09美元,FY28从3.71美元下调至3.60美元。
- 目标价145美元基于39.0倍P/E(不变)对前向Q5-Q8 EPS 3.71美元(不变)。
论述逻辑
1Q27营收超预期 → 但燃料成本导致EBIT增长低于指引 → 公司重申FY27保守指引 → 伯恩斯坦认为市场反应过度 → 电商盈利改善(广告收入增长、配送成本下降)和基数效应将推动EBIT中双位数增长 → 若能源通胀影响消费,沃尔玛作为折扣零售商受益 → 维持跑赢大市评级和145美元目标价。
关键展望
- FY27调整后EPS预测3.09美元(此前3.19美元),FY28为3.60美元(此前3.71美元)。
- 2Q27预计同店销售受益于夏季活动(如世界杯)。
- 燃料和外汇假设更新为销售提供进一步顺风。
- 近期毛利率压力来自高燃料价格,SG&A增长因电商组合压力和投资。
- 风险:燃料成本持续高企、消费者支出疲软。
推荐标的
- 沃尔玛(WMT):评级跑赢大市,目标价145美元,当前价格121.34美元,潜在上涨19%。理由:基本面完好,EBIT增长可期,估值合理。
关键图表
图1. 沃尔玛2027财年第一季度财务摘要——伯恩斯坦预测与市场一致预期对比
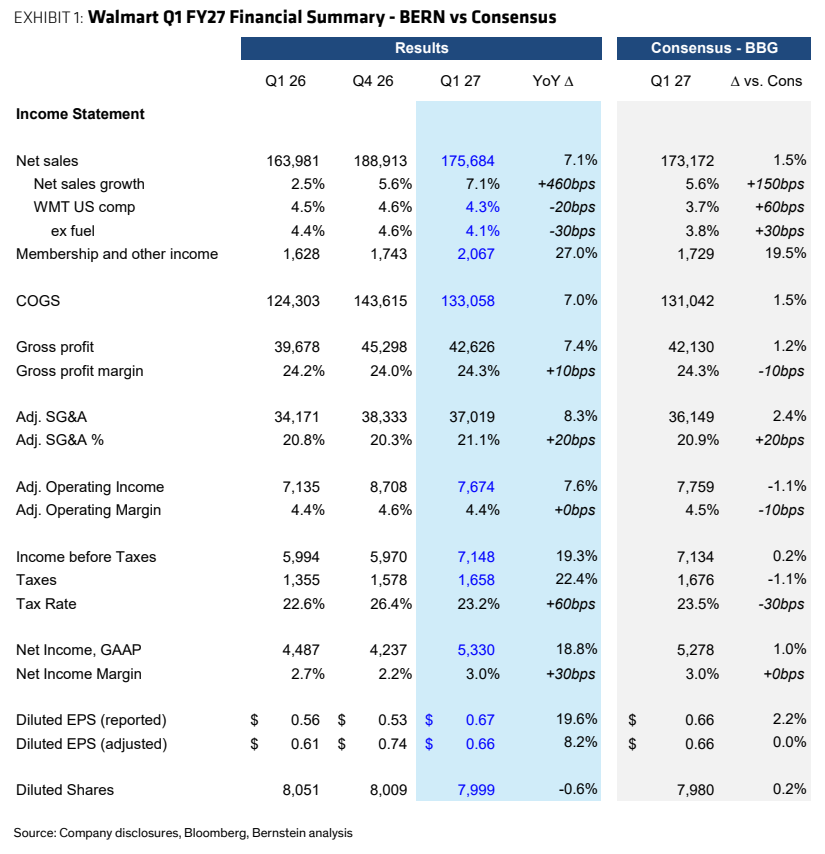
图2. 沃尔玛2027财年第一季度分部业绩——实际与市场一致预期对比
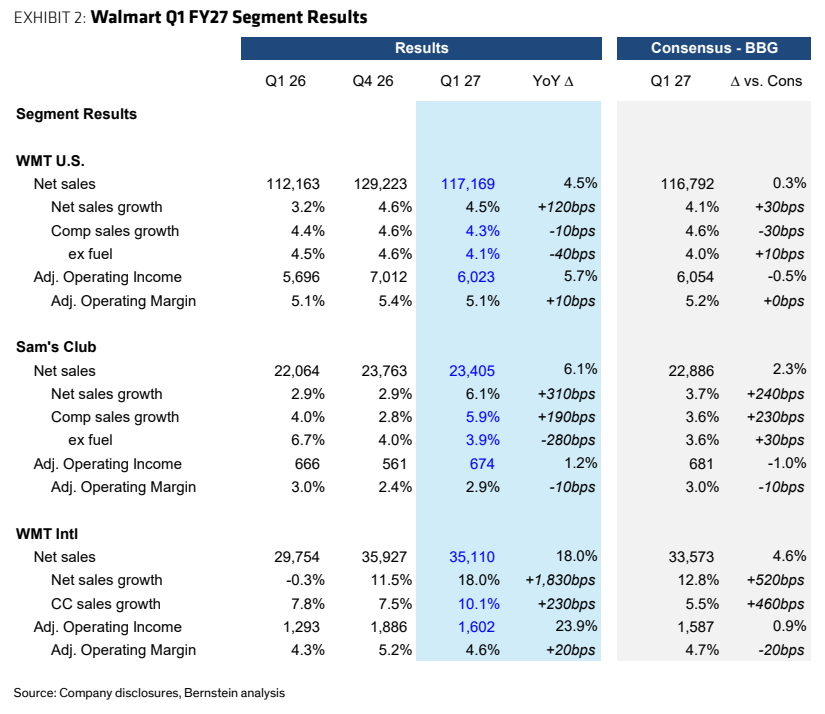
图3. 2027财年指引表——与中点差异对比
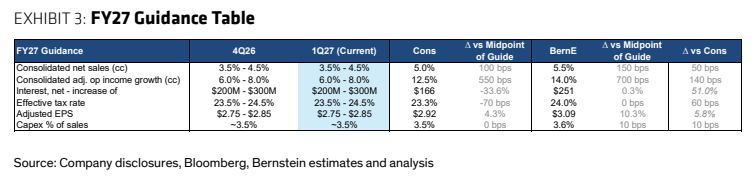
图4. 与中点差异对比
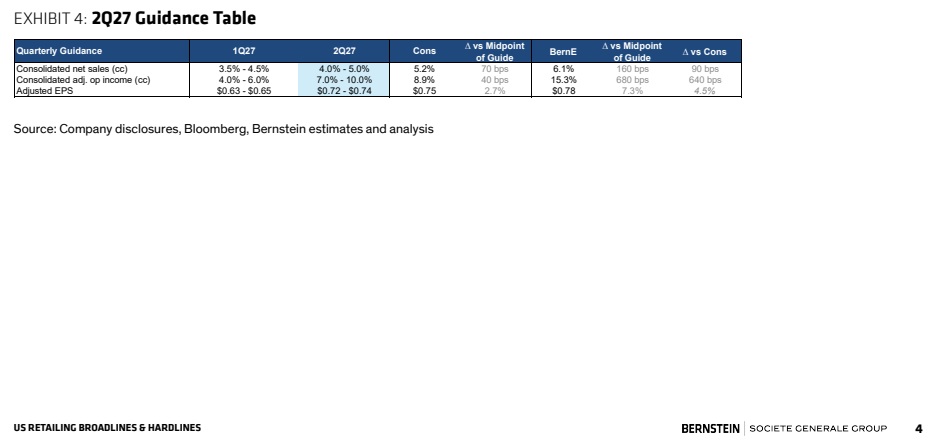
图5. 沃尔玛财务摘要——财年年度数据