野村全球 AI 趋势追踪:月之暗面 Kimi K3 会成为中国的“DeepSeek 2.0 时刻”吗?
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
月之暗面于 2026 年 7 月 16 日发布 Kimi K3,并计划于 7 月 27 日开放完整模型权重;该模型拥有 2.8 万亿参数、原生视觉能力、100 万 Token 上下文和持续推理能力,是当时规模最大的开源大模型。 K3 通过 KDA、AttnRes 和 MoE 架构,将整体扩展效率较 Kimi K2 提升约 2.5 倍,在 Artificial Analysis 智能指数的 189 个模型中以 57 分位列第 3—4。 野村认为,K3 的关键突破是面向长周期智能体任务而非单纯聊天,覆盖自主编程、芯片设计、知识工作、视觉设计和游戏开发。 中国模型占全球开发者 Token 用量已超过 45%,而一年前不足 2%,野村预计中国模型将继续以高性价比拓展全球市场,同时美国顶级模型依靠复杂任务能力维持技术和定价溢价。 尽管 K3 再度引发市场对中国模型在先进芯片受限情况下削弱算力需求的担忧,报告仍判断训练扩展规律有效、推理负载将加速,全球大模型竞争对计算、网络、IDC 和 AI 云基础设施总体利好;软件行业则面临更明显的颠覆风险,具备垂直壁垒的公司更可能胜出。
主要观点
- Kimi K3 是拥有 2.8 万亿参数的开源大模型,支持原生视觉、100 万 Token 上下文和持续推理;完整模型权重计划于 2026 年 7 月 27 日发布。
- KDA、AttnRes 与扩大后的 MoE 架构使 K3 相比 Kimi K2 实现约 2.5 倍的整体扩展效率提升;MoE 每次激活 896 个专家中的 16 个。
- K3 在 Artificial Analysis 智能指数中获得 57 分,在 189 个模型中排名第 3—4,与 Claude Opus 4.8、GPT-5.5 同档,但落后于 Claude Fable 5 和 GPT-5.6 Sol。
- K3 定价为每百万输入 Token 3 美元、缓存命中输入 0.30 美元、输出 15 美元,每任务成本约 0.94 美元,显示月之暗面由低价路线转向高性价比路线。
- K3 的定位是长周期智能体工作:官方案例包括 24 小时 GPU 内核竞赛,以及一项持续 48 小时、无人值守的开源 EDA 芯片设计任务。
- K3 的知识工作案例包括经 120 多轮递归改进、调用 2,800 多次网页、87 份季报和 99 份 PDF 构建的 ASIC 行业研究网站,以及协调 20 多个并发子智能体分析 391 个引力波事件。
- 中国模型在全球开发者 Token 用量中的占比已超过 45%,而一年前不足 2%;报告认为中国闭源与开源模型都将继续扩大国际市场影响力。
- 计算环节仍受训练扩展规律支撑,野村认为 AI 周期尚未见顶,超大规模云厂商支出到 2027F 仍有上行空间,先进 GPU、ASIC、芯片测试、存储器和 PCB/CCL 需求继续受益。
- 网络环节是大型 AI 工厂和 SuperNode 趋势的结构性受益者;在中国,SuperNode 有助于弥补本土芯片性能与全球同业的差距。
- AI 云平台可从 MaaS 需求、承载多种开源模型带来的议价能力,以及基础设施、模型、应用与服务生态带来的利润率扩张潜力中受益。
- 软件与应用仍受大模型颠覆压力:编程与智能体能力会降低初创企业开发 AI 软件的门槛,但能够适应生成式 AI 的垂直龙头长期可能胜出。
论述逻辑
- K3 以超大开源模型、较高扩展效率和长周期智能体能力进入全球前沿梯队 → 中国模型以覆盖高端至低端的完整价格带争夺全球工作负载 → 全球模型厂商为保持领先继续训练、升级 GPU/ASIC 并扩展推理服务 → 计算、网络、IDC 与 AI 云需求得到支撑,而通用软件竞争壁垒受到削弱。
- 先进芯片受限的中国实验室仍推出前沿模型 → 市场联想到 DeepSeek R1 并质疑算力需求 → 野村认为模型尚未达到性能上限、扩展规律仍有效 → K3 扩展业务边界还会增加推理负载,因此并不削弱大模型训练需求。
- 地缘政治与脱钩风险上升 → 国家和企业不愿把全部生成式 AI 工作负载交给少数模型 → 主权 AI 更受重视 → 只要保持技术领先,中美头部大模型厂商均可发展。
关键展望
- Kimi K3 完整模型权重计划于 2026 年 7 月 27 日发布,这是检验其开源生态影响力的近期节点。
- 报告预计中国大模型将继续凭借高性价比满足广泛 IT 工作负载并扩大全球市场份额;全球顶级模型则可能加速创新,聚焦科学等最复杂任务以维持技术和价格溢价。
- 训练侧的前训练与后训练扩展规律预计继续有效,领先厂商可能加速迁移至最先进的 GPU 或 ASIC;随着 K3 等模型拓展业务边界,推理负载预计获得动能。
- 超大规模云厂商的支出上行窗口延伸至 2027F,野村据此判断 AI 基础设施周期尚未达到峰值。
- 主要风险是前沿模型降低应用开发门槛,削弱通用软件公司的既有竞争优势;能以生成式 AI 强化行业壁垒的垂直龙头长期更有机会。
推荐标的
- 计算与半导体:台积电(2330 TT,Buy)、日月光投控(3711 TT,Buy)、信骅(5274 TT,Buy)、联发科(2454 TT,Buy)、GWC(6488 TT,Buy)、京元电子(2449 TT,Buy)、台光电(2383 TT,Buy)、台燿(6274 TT,Buy)和臻鼎-KY(4958 TT,Buy);理由分别涉及 AI 芯片赋能、WoS/CoW、CPU、TPU、Feynman 的 SiC、AI 芯片测试、AI 升级下的 CCL 瓶颈及 AI PCB/HDI。
- 存储器:三星电子(005930 KS,Buy)为韩国科技分析师的首选,依据是 AI 行业空前强劲需求导致全球存储器行业处于非常严重的短缺状态。
- AI 网络:中际旭创(300308 CH,Buy)和天孚通信(300394 CH,Buy)为看好的光模块及零部件龙头;源杰科技(688498 CH,Neutral)为报告提及的光芯片供应商。
- AI 云与 IDC:阿里巴巴(BABA US,Buy)受益于 AI 云生态;万国数据(GDS US,Buy)和世纪互联(VNET US,Buy)受益于大型 AI 云企业资本开支及前沿模型训练、推理带来的 IDC 需求。
- 软件与应用:金蝶国际(268 HK,Buy)和金山办公(688111 CH,Buy)是报告看好的垂直软件龙头,核心逻辑是利用生成式 AI 强化行业护城河。
- 大模型公司:智谱(2513 HK,Not rated)被列入中国进入全球市场的头部大模型阵营,但野村未给予评级;月之暗面和 DeepSeek 均为未上市公司。
关键图表
图1. Kimi K3 架构
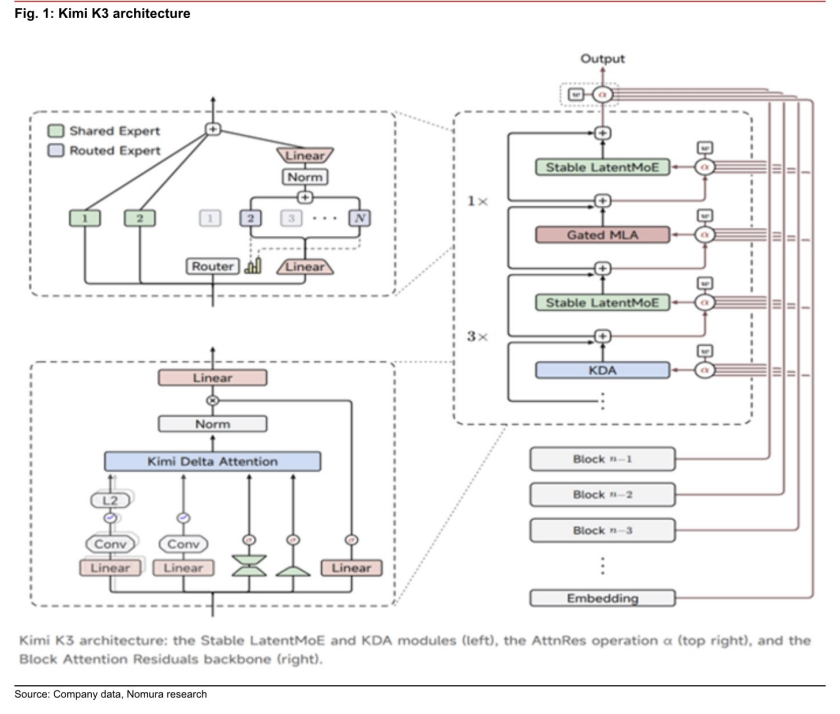
图2. 智能评分排名——K3 与其他前沿模型对比
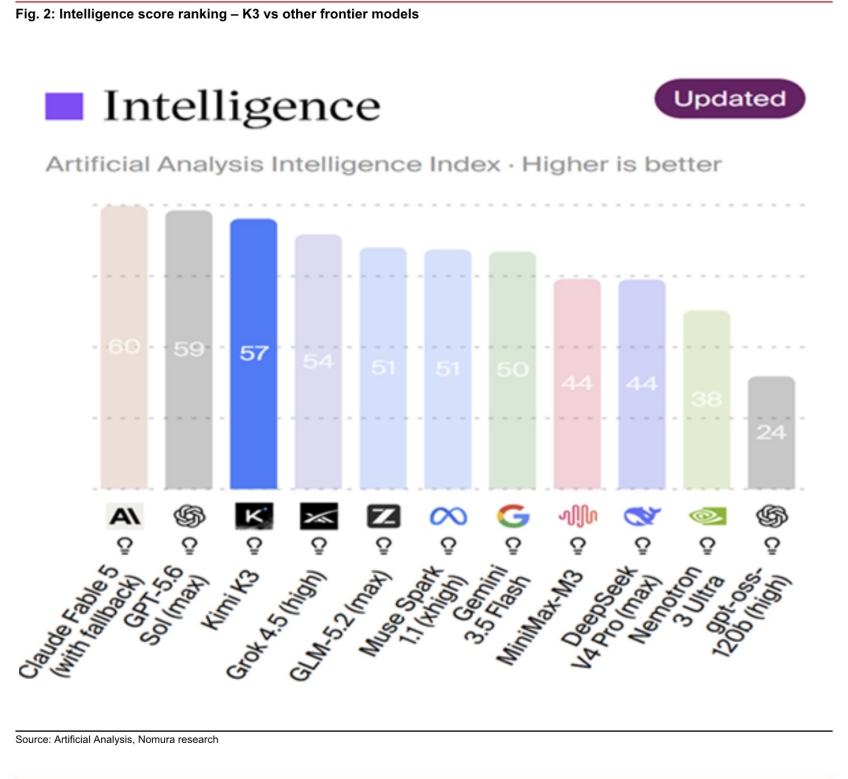
图3. 能力与价格评分卡——K3 与其他前沿模型对比
