伯恩斯坦:化工行业2026年二季度预览:战术性做多与几个需关注的业绩发布
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦预计其覆盖的化工公司2026年二季度业绩整体稳健,但亮点有限,因巴斯夫已提前发布预告。最高确信度的战术性交易是做多Akzo Nobel,认为市场对该公司下调指引的担忧过度,并预计其2026年EBITDA为14.8亿欧元,高于公司指引的14.7亿欧元以上及市场一致预期。对Air Liquide持略微谨慎态度,认为其增长预期偏高,但基本面依然稳健,预计下半年营业利润率将改善130个基点。对Solvay的风险回报评估偏负面,认为业绩不及预期可能引发市场对其能否达到指引下限的担忧。报告还提供了多家公司的财务模型和关键图表。
主要观点
- 预计覆盖公司2Q26业绩整体稳健,但亮点有限,因巴斯夫已提前发布预告。
- 仅预期美国工业气体公司会进一步上调指引,但平均上调幅度不足1%。
- 最高确信度的战术性交易是做多Akzo Nobel,认为市场对其下调指引的预期过于悲观。
- Akzo Nobel的2Q26 EBITDA与市场一致预期基本一致,但市场普遍预期公司将下调2026年EBITDA指引(公司指引14.7亿欧元以上,彭博一致预期14.24亿欧元,Visible Alpha一致预期14.23亿欧元)。
- 伯恩斯坦认为Akzo Nobel在2Q26下调指引的可能性极低,并模型化2026年EBITDA为14.8亿欧元。
- 伯恩斯坦认为销量下降的证据不足以改变公司对指引的看法;成本方面,仅需2026年全年低个位数正定价即可实现指引假设的中性原材料价差。
- 如果Akzo Nobel遵循1Q业绩的剧本,更高的定价和韧性的销量甚至可能成为3Q指引上行的来源。
- 对Air Liquide略微谨慎,因市场对其增长预期偏高,但基本面依然稳健;一致预期再次预测下半年可比增长环比加速,伯恩斯坦则略低于一致预期,主要源于大型工业业务。
- 伯恩斯坦预计Air Liquide将通过定价和成本举措弥补增长缺口,模型化2H26 OIR利润率改善130个基点。
- 对Solvay的风险回报评估偏负面,模型化2Q26 EBITDA与一致预期一致,但业绩不及预期可能引发市场对公司能否达到指引下限的担忧;即使小幅超预期(如EBITDA约1.85亿欧元),在低需求通胀环境下仍对2026年指引构成威胁。
- 伯恩斯坦模型化Solvay 2026年EBITDA为7.74亿欧元,假设Sadara过氧化物工厂在Q4重启,且无进一步重大原材料通胀。
论述逻辑
报告从2Q26业绩预览出发,指出整体稳健但亮点有限,进而聚焦三个关键标的:Akzo Nobel、Air Liquide和Solvay。对于Akzo Nobel,报告通过分析原材料成本(Exhibit 6显示下半年双位数成本上涨)和公司过往定价能力(Exhibit 7显示定价增长能覆盖成本影响),认为市场对指引下调的担忧过度,从而得出战术性做多的结论。对于Air Liquide,报告指出市场增长预期偏高,但公司可通过定价和成本改善弥补,因此基本面稳健但需谨慎。对于Solvay,报告认为业绩风险回报偏负面,因即使小幅超预期也难以消除指引风险,而业绩不及预期则可能引发更严重的市场反应。
关键展望
- 报告未明确给出未来时间窗口或价格目标,但指出Akzo Nobel的3Q业绩可能成为指引上行的来源。
- 对于Solvay,报告模型化2026年EBITDA为7.74亿欧元,假设Sadara过氧化物工厂在Q4重启,且无进一步重大原材料通胀;但未进一步量化需求或纯碱价格恶化的影响。
- 报告未提供具体评级或目标价。
推荐标的
- Akzo Nobel:战术性做多,认为市场对指引下调的预期过于悲观,模型化2026年EBITDA为14.8亿欧元。
- Air Liquide:略微谨慎,但基本面稳健,预计2H26 OIR利润率改善130个基点。
- Solvay:风险回报偏负面,模型化2Q26 EBITDA与一致预期一致,但业绩风险较高。
关键图表
图1. 工业气体盈利速查表
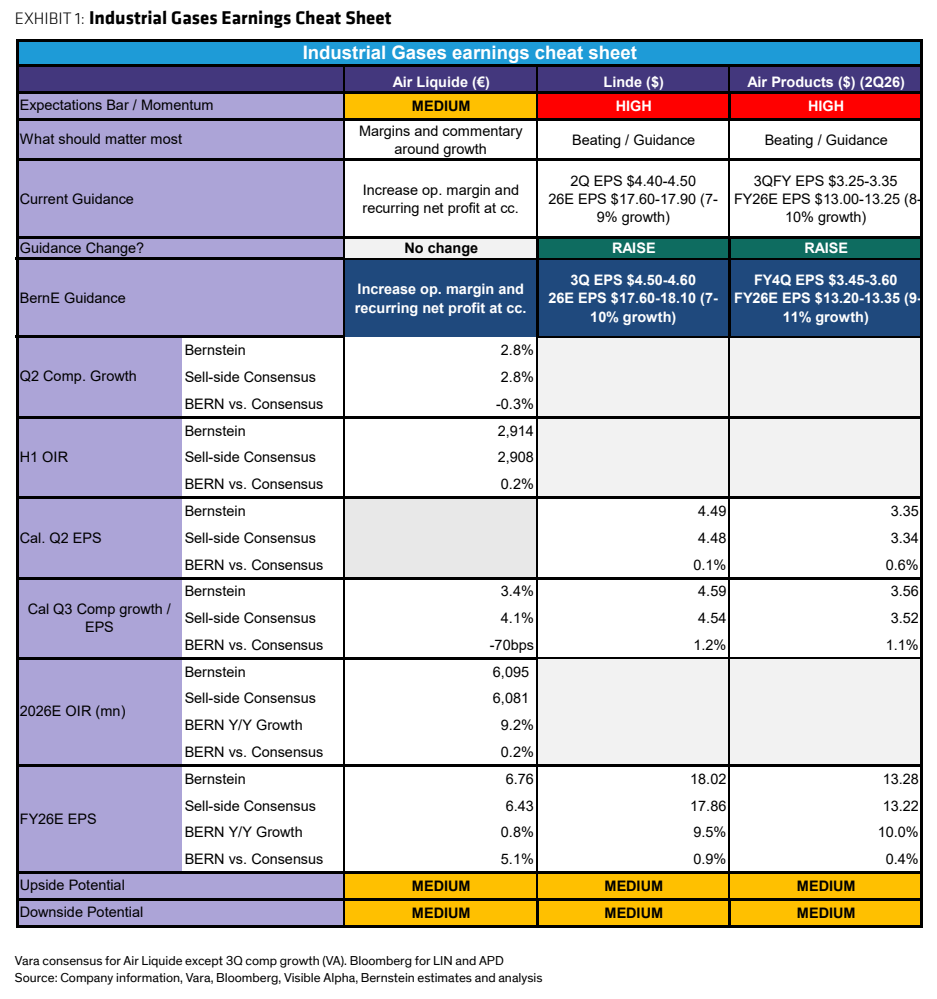
图2. 我们预计原材料成本将出现两位数增长

图3. 我们预计EBITDA接近底部

图4. 塑料IFO追踪指标非常悲观

图5. 空气产品公司现金流指标摘要

图6. 博禄公司损益表摘要

图7. 林德公司现金流指标

图8. 索尔维现金流指标
