GoldmanSachs:中国算力网络重塑数据中心
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
Goldman Sachs在参加中国AI算力产业生态发展大会后认为,中国正在从单体数据中心扩张走向全国一体化算力网络和GW级集群建设,未来五年行业竞争会更多围绕跨域调度、网络互联、低成本能源、芯片供给和应用生态展开。报告强调,西部枢纽会承接更多高能耗、规模化训练和推理任务,一线城市数据中心则转向低时延热算力、边缘节点和AI推理服务。国产AI加速器出货份额可能在2026年超过50%,但性能、生态和单位算力成本仍明显落后海外H800等方案,导致国产芯片在token产出和API利润率上仍有短板。投资上,GS维持看好VNET、GDS和Range Intelligent,认为具备规模、网络和客户资源的数据中心运营商更能受益于算力网络重构。
主要观点
- 全国一体化算力网络被报告视为未来五年重塑行业格局的核心变量。它不是简单增加机柜,而是把异构算力、高速传输、跨域调度和应用服务放进同一体系,推动数据中心竞争从位置和电力扩张升级为网络能力、调度能力和生态协同能力的竞争。
- 政策和资本开支仍在给行业提供上行空间。报告引用发改委口径称,包含算力网络在内的六大网络2026年合计投资约7万亿元;Bloomberg也估计中国未来五年数据中心投资可能达到约2万亿元,说明AI基础设施仍处在高强度建设期。
- GW级集群提高了运营门槛。报告指出,交换端口数量、网络架构、功率密度、散热和园区资源都会成为瓶颈,中国目前真正具备10万张以上芯片规模的集群仍较少,Range Intelligence年内投运的200MW、10万芯片级项目具有标杆意义。
- 国产芯片份额提升与经济性改善并不等同。国产方案在单位IT功率资本开支上比进口芯片低40%-50%,但单位IT功率算力只有进口芯片的10%-30%,按单位算力计算的资本开支反而可能高出2-4倍,这是国产替代初期最现实的约束。
- 进口算力仍是大型云服务商的主力。报告估计,中国主要CSP现有算力中70%-90%仍依赖进口芯片,说明短期内国产芯片更多承担增量补充、政策项目和特定应用场景,尚未完全替代高端训练和高吞吐推理需求。
- 国产AI加速器在2026年出货份额可能超过50%,其中华为和平头哥预计领先。报告同时提醒,国内芯片在性能、成本、软件生态和模型适配上仍落后海外同类产品,盈利能力差距会影响运营商采购和客户价格体系。
- token运营正在变成新的商业模式分层。报告提到智能、成本、质量之间存在不可能三角,竞争重点从单一模型能力转向模型生态、并发稳定性、低时延交付和可持续API利润率,拥有算力调度和客户入口的平台更容易沉淀价值。
论述逻辑
国家算力网络建设提速 → 西部低成本能源和大规模园区承接训练与批量推理,一线城市转向低时延热算力和边缘推理 → GW级集群把网络、功率、散热和芯片供给门槛显著抬高 → 国产AI加速器出货份额提升但单位算力成本和生态仍落后 → 数据中心运营商的分化从机柜规模转向调度能力、芯片组合、客户生态和token盈利质量。
关键展望
- 未来五年,中国数据中心资源会继续向西部枢纽和GW级园区集中,但一线城市资源不会消失,而是承担更高价值的低时延推理、边缘节点和企业级热算力需求。
- 国产AI芯片在2026年出货份额有望超过50%,但在H800级海外方案仍可获得的场景下,客户会继续在性能、成本、供给安全和政策要求之间做组合采购。
- token/API价格战不会只由模型能力决定,低成本电力、网络调度、并发稳定性和芯片效率会共同决定运营利润率,单纯依赖国产芯片低资本开支并不一定带来更高回报。
- 跨境token出口和离岸算力服务可能成为局部城市的新方向,汕头利用入境数据加工政策、海缆和海上风电探索海外应用交付,但规模化仍取决于合规、网络和客户拓展。
推荐标的
- VNET:GS给予Buy,逻辑在于一线城市低时延资源、企业客户基础和AI推理需求可能提升资产价值。
- GDS:GS给予Buy,报告认为其规模化园区和客户资源有望受益于中国算力网络重构。
- Range Intelligent:GS给予Buy,200MW和10万芯片级项目显示其在GW级集群落地上具备先发优势。
- Shanghai Athub:GS给予Neutral,具备数据中心资产价值,但报告对其相对成长弹性更谨慎。
- Beijing Sinnet:GS给予Sell,报告对其在新一轮AI算力竞争中的资源和增长弹性评价偏弱。
关键图表
Exhibit 1:不同基础设施下200MW功率数据中心的资本开支
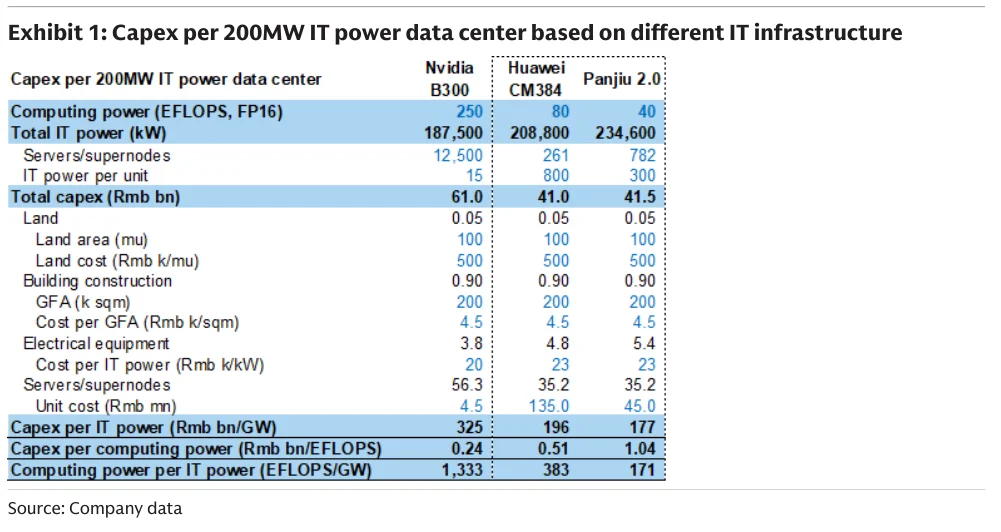
Exhibit 2:GW级园区的典型工作负载分布

Exhibit 3:2026年国产AI加速器芯片出货量预计超过50%市场份额

Exhibit 4:华为和平头哥预计领先国产AI加速器芯片出货
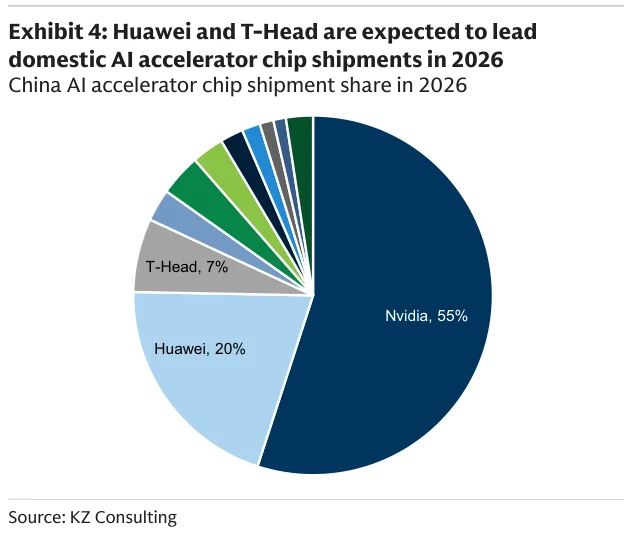
Exhibit 5:华为服务器产出量约为海外H800服务器的1/6-1/3

Exhibit 6:基于华为服务器的词元和API利润率
