花旗 马来西亚宏观经济:27年预算案:大选前推进财政整合,聚焦成本管控
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗分析认为,马来西亚2027年预算案旨在通过强劲的名义GDP增长和石油收入,在潜在的大选年推进财政整合。 政府将2027年财政赤字目标设定为GDP的3.3%(2026年为3.6%),同时通过现金转移支付、补贴及中产阶级所得税减免等措施维持扩张性财政立场。 尽管财政赤字率有所下降,但考虑到更广泛的公共部门赤字(占GDP的7%),财政政策依然具有扩张性。 花旗指出,随着就业数据改善、PPI上涨及通胀预期升温,马来西亚央行(BNM)提前加息的风险正在上升。
主要观点
- 2027年财政赤字目标设定为GDP的3.3%,较2026年的3.6%有所收窄。
- 2026年财政赤字被上调至RM78.5亿(占GDP的3.6%),主要受补贴支出增加影响。
- 2027年预算案包含多项选民友好型措施,如STR和SARA现金补贴(总额RM160亿)。
- 政府计划将最低工资标准从RM1,700提高至RM2,000,自2027年6月起生效。
- 公共部门整体赤字预计将扩大至GDP的7%(2026年为6%)。
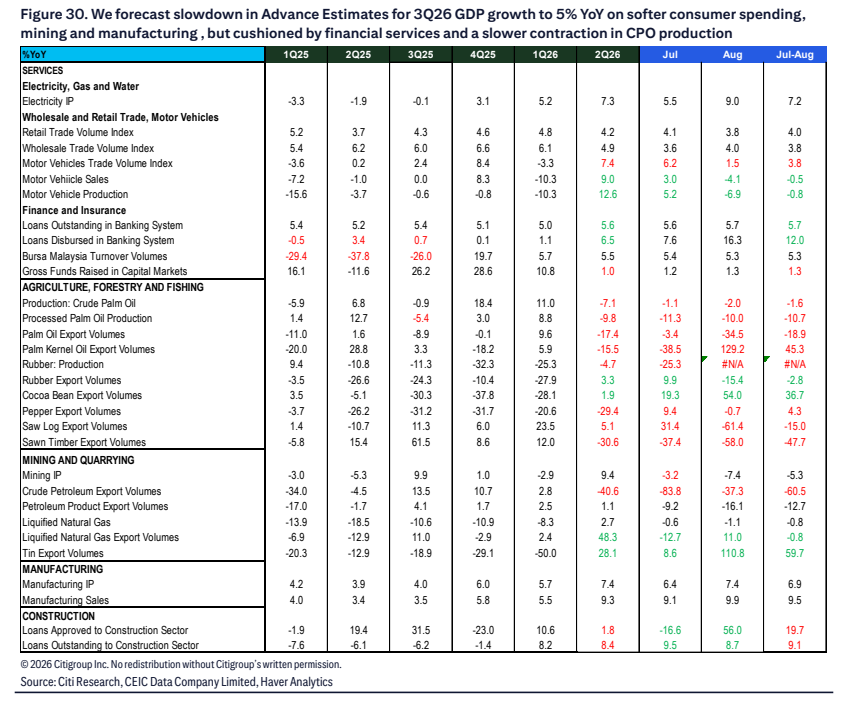
- 花旗预测2026年第三季度GDP增长将放缓至5%(同比)。
论述逻辑
- 强劲的名义GDP增长(预计9.1%)与石油收入(Petronas股息增加RM50亿)共同支撑了财政赤字率的下降 -> 尽管如此,政府通过增加薪酬、服务支出及现金补贴来应对生活成本压力,维持了扩张性财政立场 -> 这种扩张性政策与通胀压力及PPI上涨相结合,增加了马来西亚央行提前加息(原基准预测为2027年5月)的可能性。
关键展望
- 马来西亚央行(BNM)提前加息的风险上升,可能在2027年第一季度采取行动。
- 预计2027年通胀水平将高于2026年。
推荐标的
- 报告未明确给出推荐标的。
关键图表
图1. 2027年预算案概览
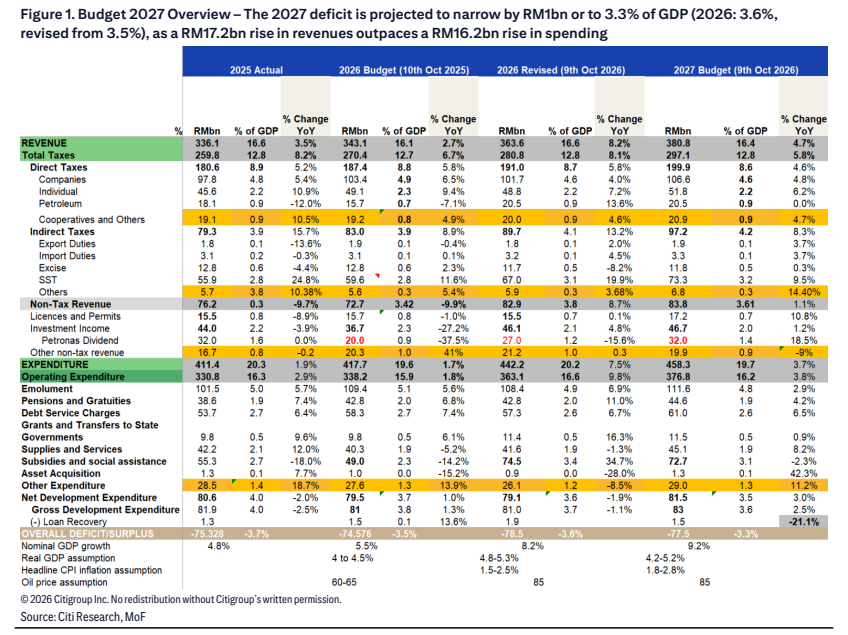
图2. 2027年运营财政平衡预计将小幅升至GDP的0.2%
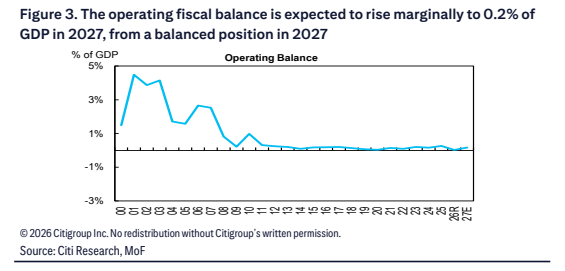
图3. 在2023年之后下降后,石油收入预计将上升1个百分点至总收入的15.7%
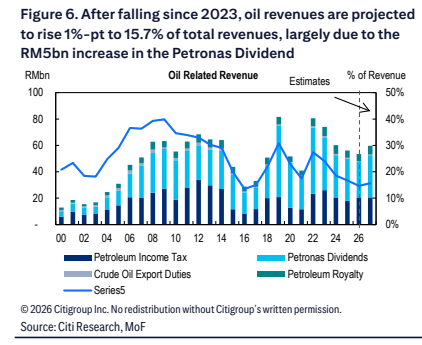
图4. 财政状况对油价的敏感性
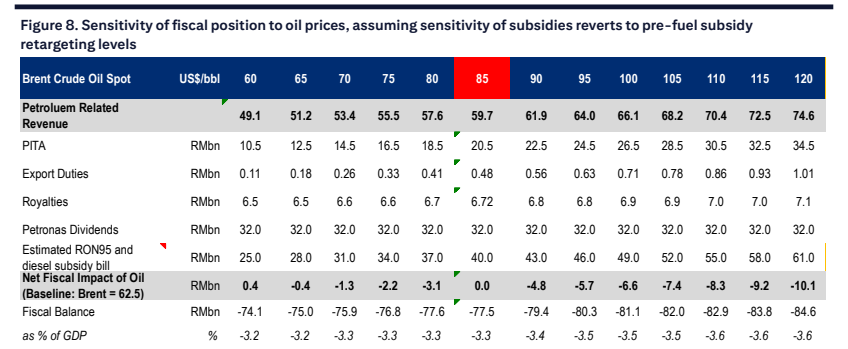
图5. 支出增加(尤其是对增长敏感的支出部分)将产生适度的财政正向影响
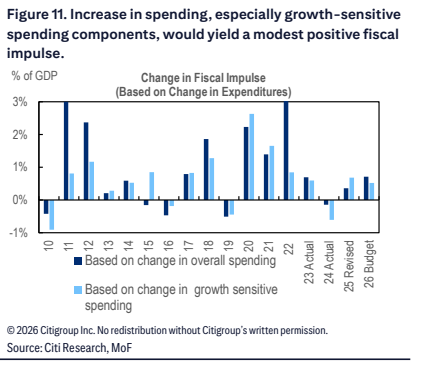
图6. 非金融公共企业(NFPE)的发展支出预计在2026年激增后将有所放缓
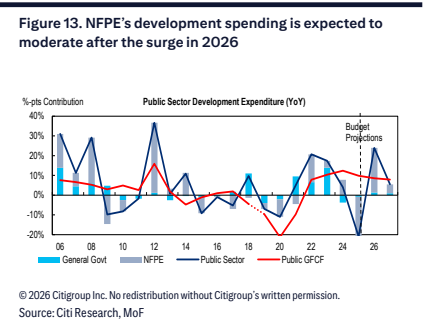
图7. 8月就业人数同比和环比均小幅上升
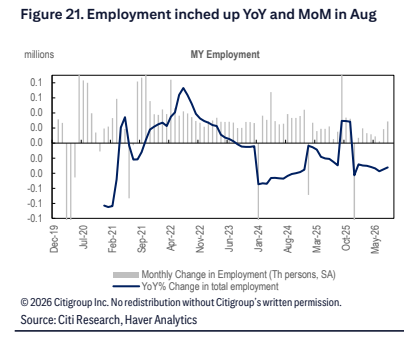
图8. 8月零售销售额同比和环比增速进一步放缓
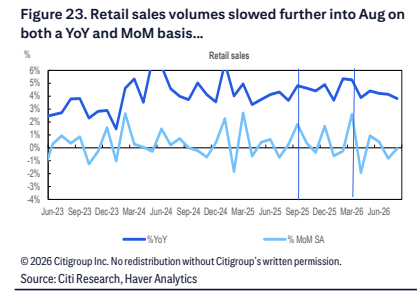
图9. 8月PPI环比动能放缓,但此数据先于9月油价的回升
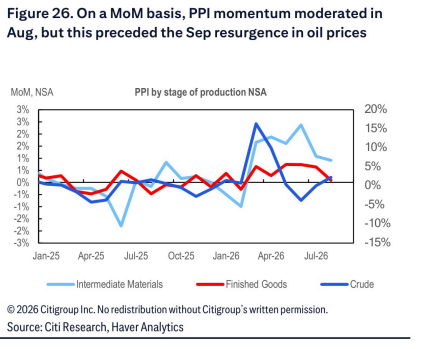
图10. 我们预测第三季度GDP初步增长估值将放缓至同比5%