CITI:中国6月或初步企稳
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
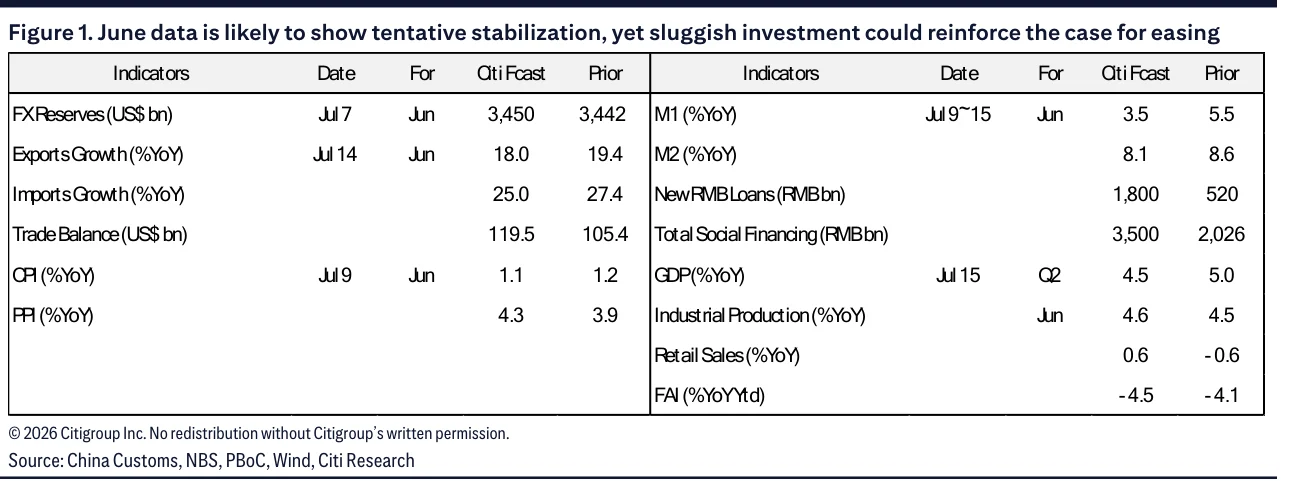
Citi预计中国6月数据会显示初步企稳,但结构仍然分化:出口继续领跑,零售销售可能在以旧换新补贴加速下转正,工业生产维持4.6%同比;与此同时,投资仍是拖累,固定资产投资累计降幅可能扩大至-4.5%同比,信用数据也偏弱。报告维持二季度GDP 4.5%同比预测,并认为这可能是全年低点。政策含义是,数据企稳未必改变年中政治局会议的基调,Citi仍预计更多是碎片化消费支持;但投资和信用疲弱会强化宽松理由,7月LPR决定是最早的政策检验点。这篇前瞻的重点不是单个指标反弹,而是增长稳定器与拖累项同时存在:外需和AI相关需求能托住生产,补贴能托住部分消费,但地产、投资和融资需求仍要求政策继续加码。
主要观点
- Citi维持中国2026年二季度GDP 4.5%同比预测,并认为这可能是全年增长低点。6月月度指标可能较5月有所稳定,但这种稳定主要来自出口、AI相关需求和补贴刺激,并不是投资和信用同步修复。
- 工业生产预计维持4.6%同比,支撑来自AI相关出口和投资。报告把AI超级周期视作出口和部分制造业的关键缓冲,说明中国经济的强项仍集中在外需和新产业链,而非传统内需扩张。
- 零售销售预计从负增长转为0.6%同比,关键原因是以旧换新补贴加速。6月1日至20日补贴销售日均约人民币88亿元,高于1月至5月约人民币54亿元的日均水平,政策拉动短期消费读数的作用更明显。
- 投资仍是最大拖累。Citi预计固定资产投资累计同比降幅从-4.1%扩大至-4.5%,虽然单月降幅可能收窄到中个位数,但对总需求和政策预期的压力仍在,这也是报告认为宽松理由加强的主要依据。
- 出口预计保持强劲,6月出口同比18.0%、进口同比25.0%,贸易顺差约1195亿美元。中东紧张缓和、全球AI超级周期、6月PMI新出口订单反弹和港口吞吐量改善都支持出口动能;韩国对华出口同比92.1%也提示AI相关进口需求强。
- 通胀方面,Citi预计6月CPI 1.1%同比、PPI 4.3%同比。油价冲击大体过去,布伦特环比下跌20.2%,但煤价上涨和AI相关投入价格可能限制PPI下行;食品价格大致符合季节性,旅行价格在端午和暑期因素下提供部分抵消。
- 信用数据可能再度令人失望。Citi预计新增人民币贷款18000亿元,低于去年同期22400亿元;新增社融35000亿元,政府债和企业债是主要支撑。M1和M2增速也可能回落,强化进一步货币宽松的必要性。
论述逻辑
6月出口和AI相关需求保持强劲→补贴销售加速带动零售销售转正→工业生产维持韧性→但固定资产投资和新增信用仍弱→二季度GDP可能在4.5%附近见全年低点→数据结构显示企稳但不是全面复苏→政治局会议未必因此转向强刺激→投资和信用压力仍强化宽松理由→7月LPR成为最早政策检验点,随后要看货币和财政支持是否从碎片化消费扩展到更广泛总需求。
关键展望
- 年中政治局会议可能不会因6月数据初步企稳而大幅转向,Citi更倾向于看到碎片化消费支持,而非全面刺激,因为出口和补贴消费已经提供短期稳定器。
- 7月LPR决定是最早的宽松观察窗口。如果信用和投资数据如预期偏弱,降息或其他货币支持的必要性会上升,市场会把它视作政治局前后的政策试探。
- 出口仍是短期增长稳定器,但其可持续性取决于AI超级周期、外需和地缘风险。若外需放缓,内需与投资疲弱会更快暴露,政策对冲压力也会随之上升。
- PPI可能受煤价和AI相关投入价格支撑,不能只根据油价回落推断工业通缩压力全面缓解;若上游价格重新走高,利润和政策判断都会更复杂。
推荐标的
- 中国利率债:投资和信用疲弱强化宽松理由,若LPR或流动性政策转松,长端和中短端均有交易线索。
- AI相关出口链:工业生产和进口需求仍受AI超级周期支撑,但需要警惕外需波动和政策节奏。
关键图表
Figure 1:6月数据可能显示初步企稳,但投资疲弱会强化宽松理由。