高盛:医疗科技与医疗IT:2Q26图表预览:基本面喜忧参半,估值折价
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告预览医疗科技与医疗IT板块2Q26业绩,指出基本面喜忧参半,但估值已折价。大型股MedTech年初至今下跌20.0%,跑输XLV 24.8个百分点,跑输标普500 30.2个百分点。多数覆盖的大型股交易价格低于20年平均倍数(Exhibit 10)。报告对宏观环境持中性偏谨慎态度,认为2Q26美国手术量环境虽有环比改善但未正常化。有机增长估计大多持平或略低于共识,例外包括ABT(高于共识60bps)、ISRG(+70bps)、MDLN(+130bps)。全年指引风险有限,因多数公司未假设加速增长。建议选择性配置,看好EW、OMDA、PODD以及ABT和MMED。
主要观点
- 大型股MedTech年初至今下跌20.0%,而SMID Cap MedTech上涨0.9%,XLV上涨4.8%,标普500上涨10.2%,罗素2000上涨20.6%。
- 大型股MedTech相对XLV跑输24.8个百分点,相对标普500跑输30.2个百分点;SMID Cap MedTech相对罗素2000跑输19.6个百分点。
- 多数覆盖的大型股交易价格低于20年平均倍数(Exhibit 10)。
- 业绩表现疲软源于:(1)板块整体增长减速;(2)近期产品周期成熟,此前支撑超趋势增长;(3)曾被视为行业龙头的公司面临特殊逆风。
- 2Q26美国手术量环境面临挑战,环比改善但未正常化,无追赶效应。
- 多数公司未将加速增长纳入前瞻指引,共识也未假设加速。
- 有机增长估计大多持平或略低于共识,例外:ABT(+60bps)、ISRG(+70bps)、MDLN(+130bps)。
- ABT超共识原因:OUS Libre招标延迟后恢复、Instinct向MiniMed发货、诊断基数缓和、EP份额增长。
- ISRG超共识原因:美国I&A每台手术收入因Sp、Ion和强制反馈组合提高。
- MDLN超共识原因:销售天数和基数的季度性波动。
- 全年指引风险有限,因多数公司未假设2026年加速增长。
- 2Q26汇总有机增长环比略有改善,主要来自Stryker从网络安全中断中恢复和Solventum的一次性库存时间收益。
- 预计全年利润率改善,但依赖收入规模和组合,且集中于4Q。
- 多数关键原材料成本在30天滚动基础上下降(Exhibit 6),但DRAM内存价格同比上涨81.0%。
- 建议选择性配置,看好EW、OMDA、PODD(季度上行潜力)以及ABT和MMED(2H26-2027+叙事正面)。
论述逻辑
报告从板块年初至今大幅跑输(大型股MedTech下跌20.0%,跑输标普500 30.2个百分点)和估值折价(多数大型股低于20年平均倍数)切入,指出基本面面临增长减速、产品周期成熟和龙头逆风三重压力。进入2Q26业绩期,美国手术量环境虽有环比改善但未正常化,且多数公司未假设加速增长,因此宏观前景中性偏谨慎。有机增长估计大多持平或略低于共识,但ABT、ISRG、MDLN因公司特定因素高于共识。全年指引风险有限,因公司未假设加速;利润率改善依赖下半年,尤其是4Q。原材料成本多数下降,但DRAM价格飙升。综合来看,短期业绩超预期可能带来反弹,但持续反转需更积极的资本配置、合理的估计校准和管线可见性。因此建议选择性配置,关注季度上行潜力(EW、OMDA、PODD)和未来叙事正面(ABT、MMED)的标的。
关键展望
报告未明确给出未来验证点或时间窗口,但指出:(1)2Q26业绩若略超预期可能支持短期反弹;(2)持续反转需来自更积极的资本配置、2026年及以后估计的合理校准、以及管线或其他驱动因素以加速业绩;(3)多数公司未假设2026年加速增长,因此全年指引风险有限;(4)利润率改善集中于4Q,2Q EPS/利润率上行可能被用作对冲下半年爬坡。
推荐标的
- EW(Edwards):报告看好其季度上行潜力。
- OMDA(Omada):报告看好其季度上行潜力。
- PODD(Insulet):报告看好其季度上行潜力。
- ABT(Abbott):报告看好其2H26-2027+叙事正面,且2Q26有机增长估计高于共识60bps。
- MMED(Minimed):报告看好其2H26-2027+叙事正面。
关键图表
图1. 高盛覆盖范围隐含指引:下一季度财年指引有机增长隐含下半年

图2. 覆盖的大型市值公司加权平均营业利润率(%)26.1%

图3. 高盛预测与市场一致预期的有机增长:本季度与财年

图4. 覆盖股票年初至今表现:大型市值医疗科技49% 48%中小市值医疗科技和医疗IT

图5. 自2005年以来的历史估值倍数:绝对市盈率与相对市盈率

图6. 自2005年以来的历史估值倍数:绝对NTM EV/销售额倍数

图7. 高盛预测模型变动:大型市值医疗科技(百万美元,除每股数据外)
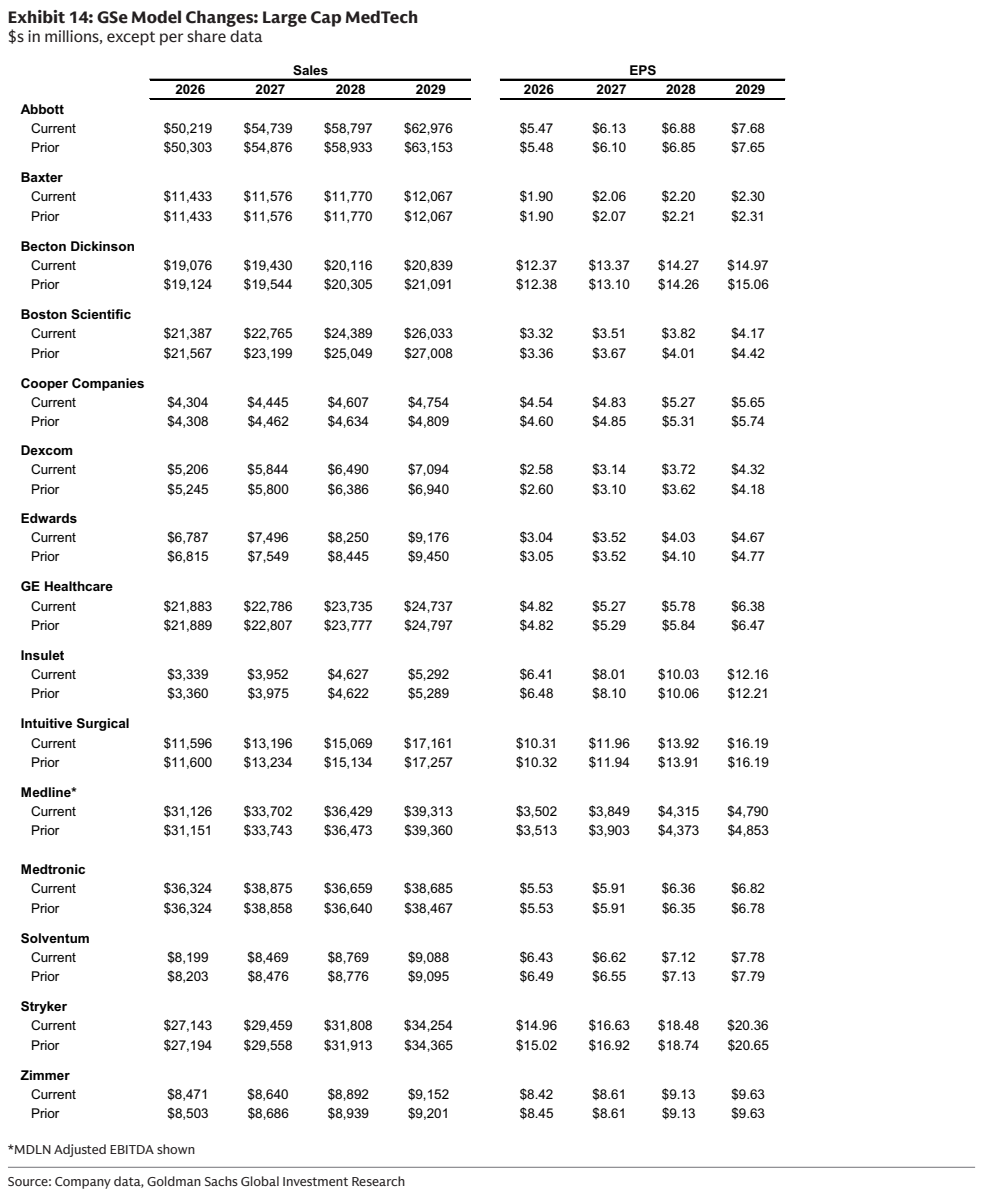
图8. 高盛预测中小市值医疗科技模型变动(百万美元,除每股数据外)
