摩根大通 纬颖(6669.TW)采购模式提升利润率;AI 增长奠定 2026 下半年表现优于大盘;增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通维持对纬颖(6669.TW)的增持评级,认为其采购模式转变将提升利润率,而 AI 业务的加速增长将推动 2026 下半年表现优于大盘。报告指出,纬颖正从传统的 ODM 模式转向采购模式,这有助于改善现金流和利润率。同时,AI 服务器需求强劲,预计 2026 年下半年 AI 收入占比将显著提升。报告还提到,纬颖的客户多元化战略和供应链管理能力将支持其长期增长。
主要观点
- 纬颖的采购模式转变将提升利润率:报告指出,纬颖正从 ODM 模式转向采购模式,这有助于改善现金流和利润率。
- AI 业务加速增长:报告预计,2026 年下半年 AI 收入占比将显著提升,推动公司表现优于大盘。
- 客户多元化战略:纬颖正在拓展客户基础,减少对单一客户的依赖,这有助于降低风险。
- 供应链管理能力:纬颖的供应链管理能力将支持其长期增长,尤其是在 AI 服务器需求强劲的背景下。
- 2026 年下半年表现优于大盘:报告认为,AI 业务的增长将推动纬颖在 2026 年下半年表现优于大盘。
- 增持评级:摩根大通维持对纬颖的增持评级,目标价未明确列出。
论述逻辑
报告从纬颖的采购模式转变出发,认为这将提升利润率 → 同时,AI 服务器需求强劲,预计 2026 年下半年 AI 收入占比将显著提升 → 客户多元化和供应链管理能力支持长期增长 → 因此,纬颖在 2026 年下半年表现将优于大盘 → 维持增持评级。
关键展望
报告未明确给出未来验证点、时间窗口、价格或风险。
推荐标的
- 纬颖(6669.TW):增持评级,理由为采购模式提升利润率,AI 增长奠定 2026 下半年表现优于大盘。
关键图表
图1. 纬颖营收及同比增速
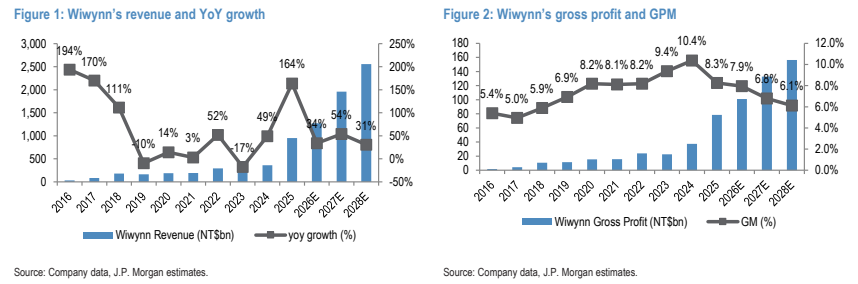
图2. 纬颖毛利润及毛利率

图3. 纬颖营业利润及营业利润率

图4. 纬颖每股收益及同比增速
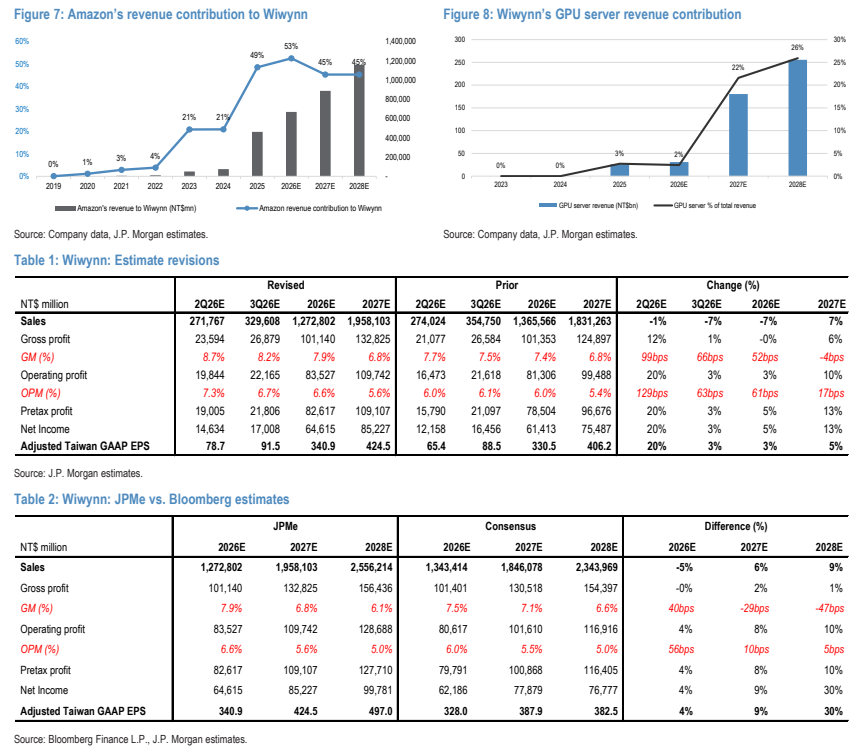
图5. Meta 对纬颖收入贡献及同比趋势
