瑞银欧洲经济展望:欧元区——2026年财政政策:预算计划要点
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银基于欧元区各国已公布的2026年预算计划,分析了2026年财政政策走向。报告指出,整体财政立场将略有收紧,但各国分化明显:德国因债务刹车规则重启而显著紧缩,意大利和法国则面临高债务与赤字压力。预计2026年欧元区财政赤字占GDP比重将从2025年的2.8%降至2.5%,但公共债务占GDP比重仍将上升至91%。瑞银认为,财政紧缩幅度温和,不足以显著拖累经济增长,但政治不确定性(如法国选举)可能影响执行。
主要观点
- 欧元区2026年财政政策整体偏向紧缩,但幅度温和:预计结构性财政赤字收窄约0.3个百分点GDP。
- 德国财政紧缩最为显著:2026年预算计划将结构性赤字削减约0.8个百分点GDP,主要由于债务刹车规则重新生效。
- 意大利财政赤字预计从2025年的4.3%降至2026年的3.7%,但公共债务占GDP比重仍将超过140%。
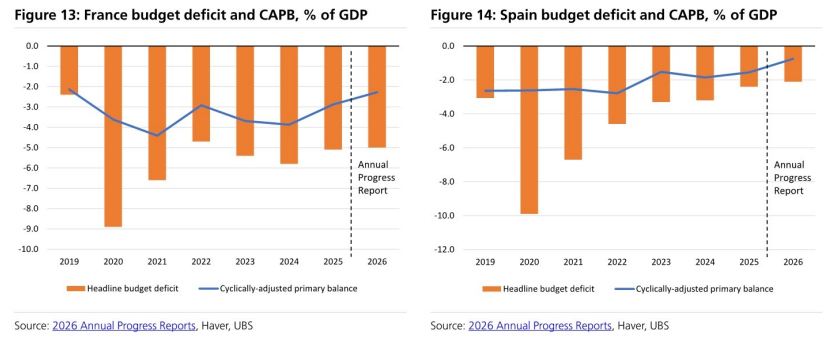
- 法国财政赤字预计从2025年的5.0%降至2026年的4.5%,但政治僵局可能阻碍进一步减赤。
- 西班牙财政状况相对较好:2026年赤字预计降至2.5%以下,债务占GDP比重继续下降。
- 荷兰财政立场基本中性,赤字维持在1.5%左右。
- 瑞银认为,财政紧缩对经济增长的拖累有限,预计2026年欧元区GDP增速为1.2%。
- 风险在于:若法国或意大利未能兑现减赤承诺,可能引发市场信心危机,推高主权债券利差。
论述逻辑
瑞银首先梳理了欧元区各国已公布的2026年预算计划,然后基于各国财政规则(如德国债务刹车)和政治约束(如法国议会分裂),评估了实际财政紧缩力度。接着,通过对比2025年与2026年的赤字和债务预测,得出整体温和紧缩的结论。最后,结合经济模型,分析了财政政策对GDP增长的潜在影响,并指出了政治风险。
关键展望
- 报告未明确给出未来验证点或时间窗口,但指出2026年预算执行情况将取决于各国政治进程。
- 若法国或意大利财政整顿失败,可能导致主权信用评级下调或市场动荡。
- 瑞银未提供具体目标价或评级变化。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 欧元区总体预算余额,占GDP百分比
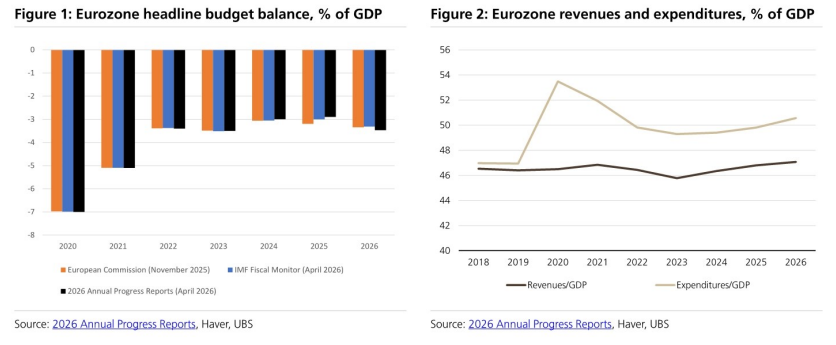
图2. 欧元区财政收入与支出,占GDP百分比
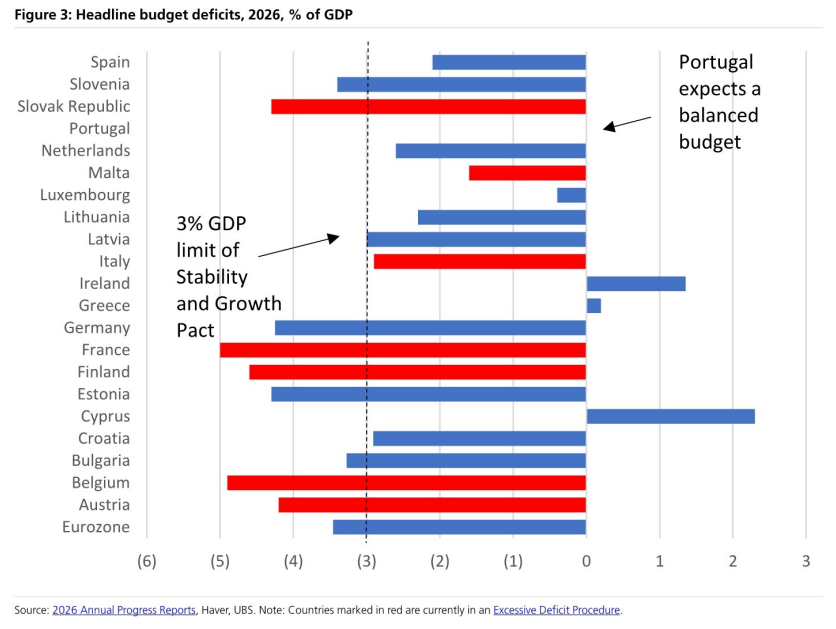
图3. 2026年总体预算赤字,占GDP百分比
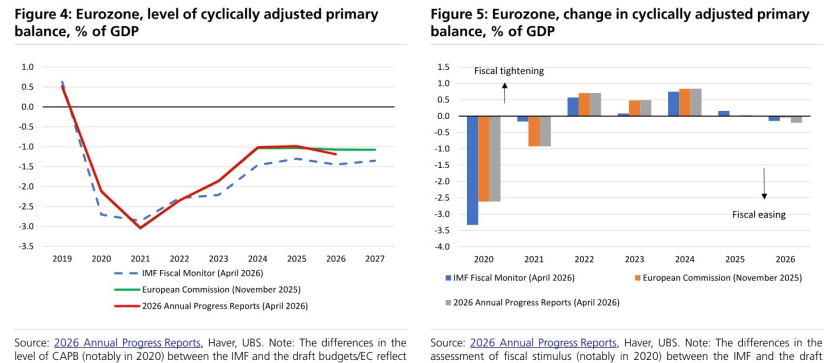
图4. 欧元区周期性调整初级余额水平
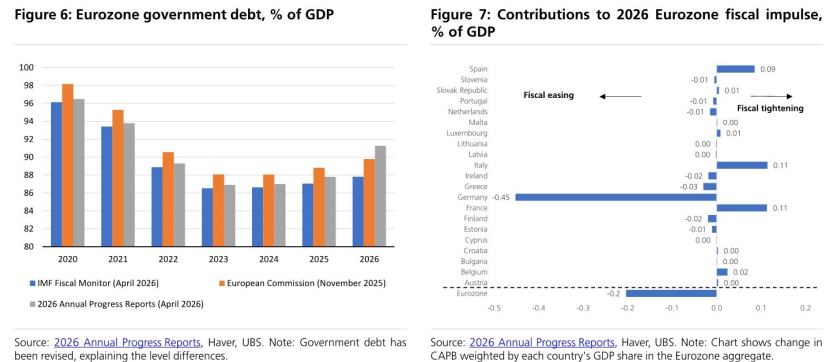
图5. 欧元区周期性调整初级余额变化
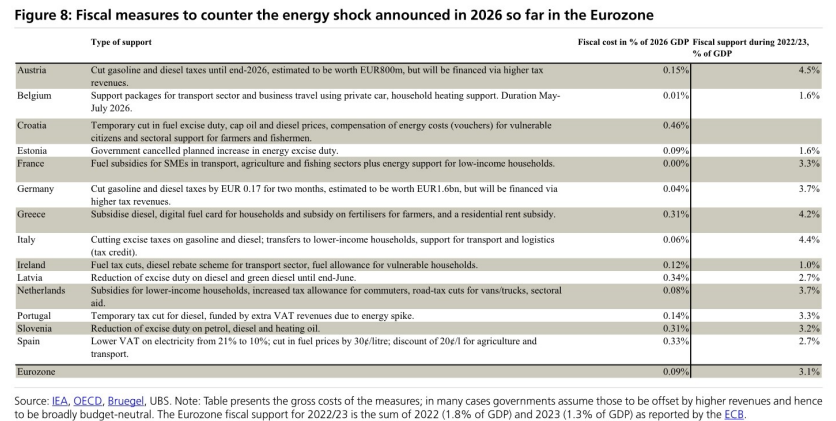
图6. 欧元区政府债务,占GDP百分比
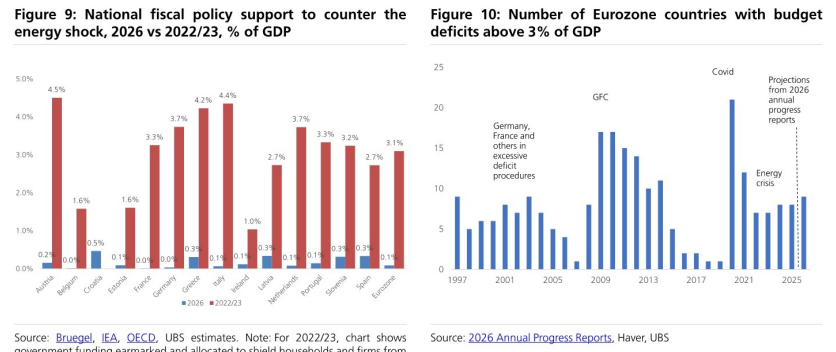
图7. 2026年欧元区财政刺激贡献
图8. 2026年迄今欧元区应对能源冲击的财政措施