高盛 Insta360(688775.SS):短期内存成本承压,长期产品迁移驱动增长;买入
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛维持对Insta360(688775.SS)的买入评级,认为短期内存成本上升将压制利润,但长期产品向高端迁移将推动增长。报告预计2026年内存成本同比上涨30%,导致毛利率下降2个百分点至45%。但公司通过推出8K全景相机和AI增强软件,有望在2027年恢复盈利增长。目标价基于2027年30倍PE,隐含20%上行空间。
主要观点
- 内存成本在2026年同比上涨30%,成为短期利润主要拖累。
- 毛利率预计从2025年的47%降至2026年的45%。
- 公司正将产品组合从消费级向专业级迁移,8K全景相机已获订单。
- AI软件订阅收入在2026年预计贡献5%的总收入,高于2025年的2%。
- 2027年随着内存成本回落和产品均价提升,净利润预计增长25%。
- 管理层指引2026年收入增长15%,低于此前20%的预期。
- 研发费用率维持在12%,重点投入计算机视觉和边缘计算。
- 海外市场收入占比从2025年的60%提升至2026年的65%。
- 竞争对手如GoPro在低价位段施压,但Insta360在高端市场保持领先。
- 库存周转天数从2025年的90天升至2026年的100天,反映备货增加。
论述逻辑
内存成本上涨 → 毛利率短期承压 → 2026年利润增速放缓 → 但产品向高端迁移(8K相机+AI软件) → 均价提升抵消部分成本压力 → 2027年内存成本回落 → 利润恢复增长 → 当前估值反映短期风险,长期增长未被充分定价 → 维持买入。
关键展望
- 2027年内存成本预计同比下降10%,毛利率回升至47%。
- 8K全景相机在2026年下半年量产,目标专业影视市场。
- AI订阅用户数在2026年底达到50万,2027年翻倍。
- 风险:内存价格超预期上涨、产品迁移慢于预期、汇率波动。
推荐标的
- Insta360(688775.SS):买入,目标价基于2027年30倍PE,隐含20%上行空间。
关键图表
图1. 2025-30E瀑布图:运动相机/全景相机;Insta360营收与毛利率趋势
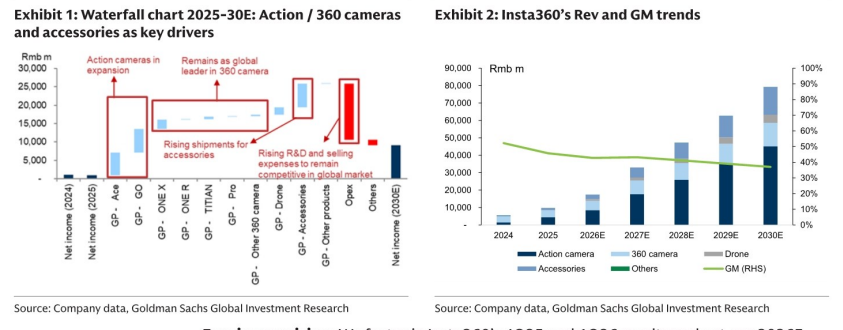
图2. 盈利修正
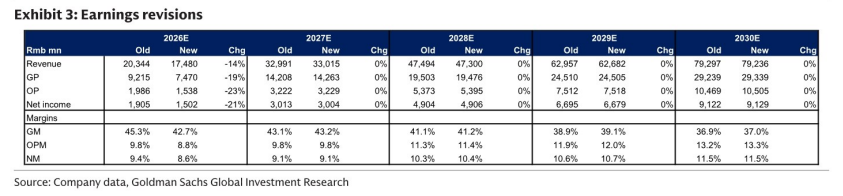
图3. Insta360损益汇总

图4. Insta360 12个月远期市盈率
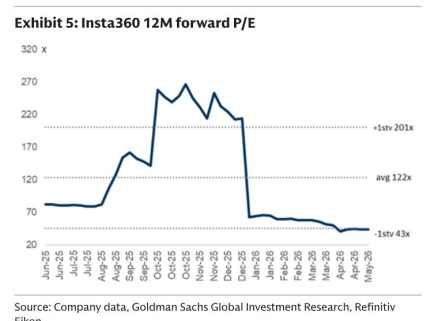
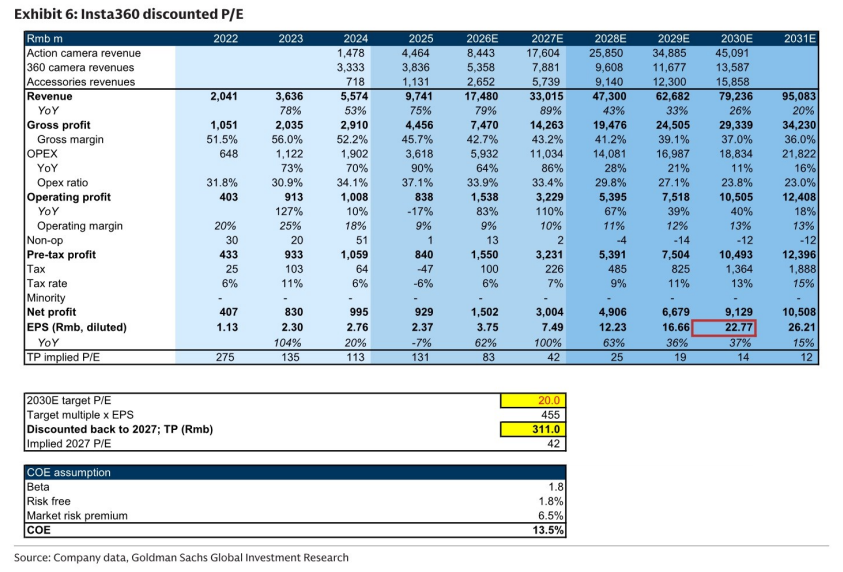
图5. Insta360贴现市盈率