摩根大通 科比国际(KEX.US)驳船、订单储备与表后业务:科比的下一阶段增长–首次覆盖给予超配评级,27年底目标价为新濠国际发展
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通首次覆盖科比国际(KEX),给予超配评级,目标价200美元,较当前股价有约40%的上涨空间。 公司作为美国最大的内陆油罐驳船运营商,受益于结构性供应紧张和强劲的利用率。 同时,其分销与服务(D&S)部门通过数据中心驱动的电力需求实现差异化增长,目前拥有10亿至15亿美元的订单储备。 随着燃料和船厂相关不利因素的消退,公司利润率有望持续恢复。 摩根大通预计公司将通过定价权和纪律严明的资本配置实现盈利复合增长。
主要观点
- 内陆驳船供应结构性紧张,支撑定价能力与收入可见性。
- 内陆驳船利用率维持高位,支撑产能背景。
- 分销与服务(KDS)部门受益于数据中心电力需求,成为差异化增长驱动力。
- KDS部门电力生成业务占比提升,推动安装基数增长。
- 利润率恢复路径明确,受现货定价高于合同价支撑。
- 内陆驳船市场供应长期停滞,新造船经济性不足。
- 基础设施投资与就业法案(IIJA)将改善内陆水道可靠性。
论述逻辑
- 内陆驳船供应长期受限(新造船经济性差)→ 行业利用率维持高位(90%以上)→ 现货定价高于合同价,推动利润率修复 → 同时,KDS部门通过数据中心电力需求实现业务多元化与高增长 → 整体盈利能力提升与现金流改善 → 支撑估值溢价与目标价上调。
关键展望
- 预计2026年内陆收入增长中高个位数,沿海增长中个位数。
- 预计2027年调整后每股收益(EPS)为8.22美元。
- 预计2026年内陆运营利润率目标为高十几至低20%区间。
推荐标的
- 科比国际(KEX.US):超配,2027年12月目标价200美元。
关键图表
图1. 每股收益趋势与同比增速
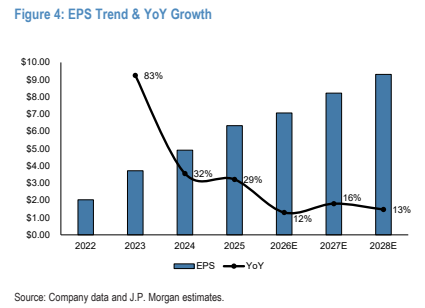
图2. 分部业务同比增速
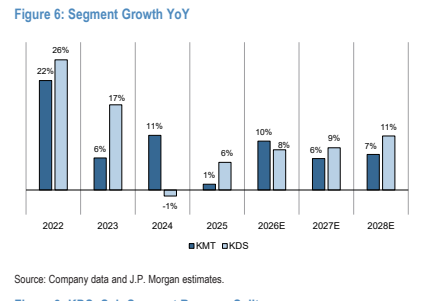
图3. 营业利润率拆解
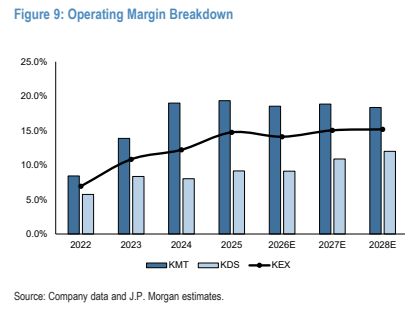
图4. 近期业绩与管理层评论
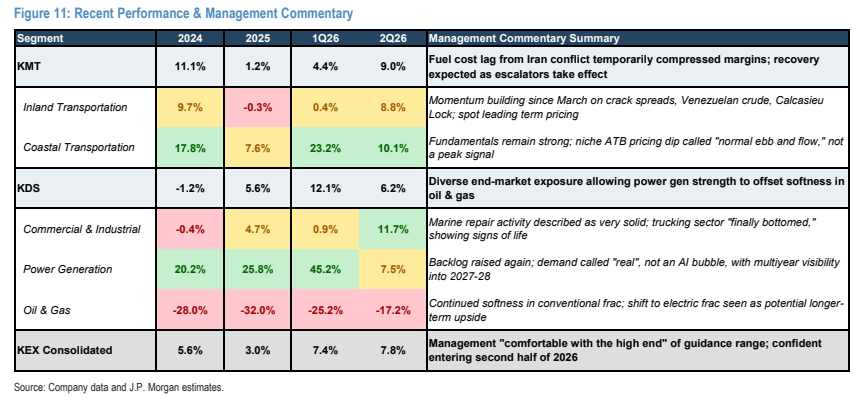
图5. 企业价值/息税折旧摊销前利润(未来十二个月)
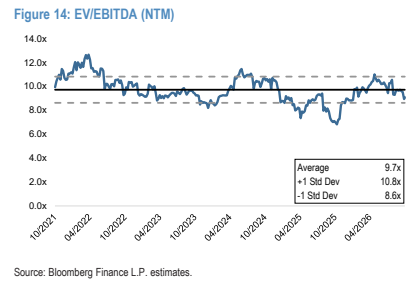
图6. 同业分析
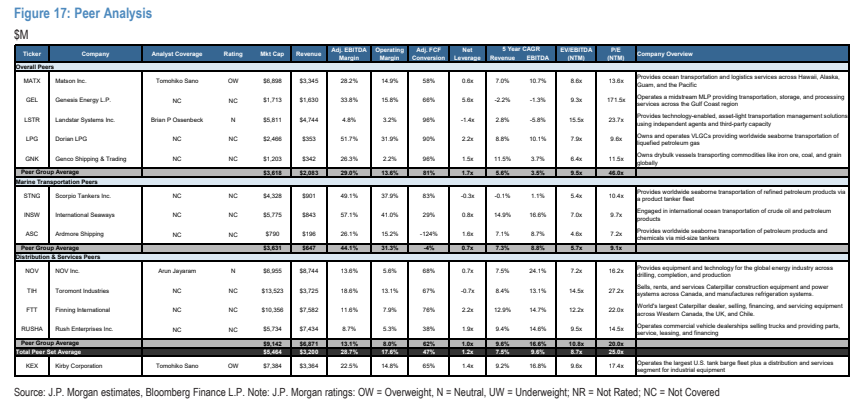
图7. 内河驳船船龄分布与基于逆周期收购的资产置换策略
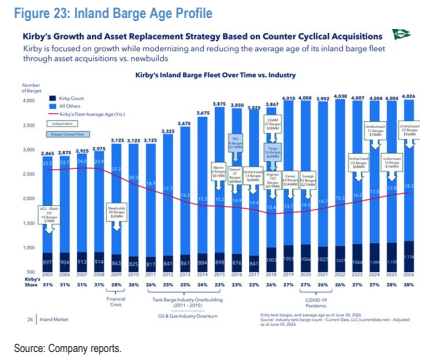
图8. 安全文化价值链
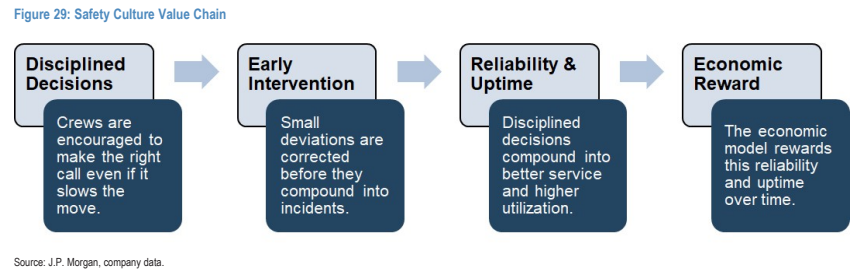
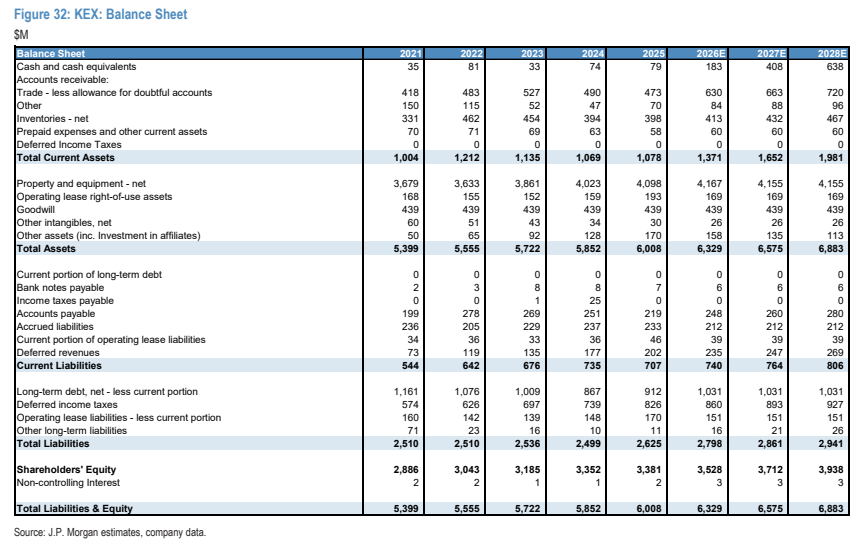
图9. 科比国际:资产负债表