摩根士丹利大中华区原材料:中国钢铁和铁矿石周度更新
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告对中国钢铁和铁矿石市场进行周度更新,指出近期钢铁产量小幅回升,但需求端仍显疲弱,库存去化速度放缓。铁矿石价格受供应端扰动支撑,但港口库存高企限制涨幅。报告维持对行业谨慎看法,认为短期政策刺激效果有限,需关注后续需求恢复情况。
主要观点
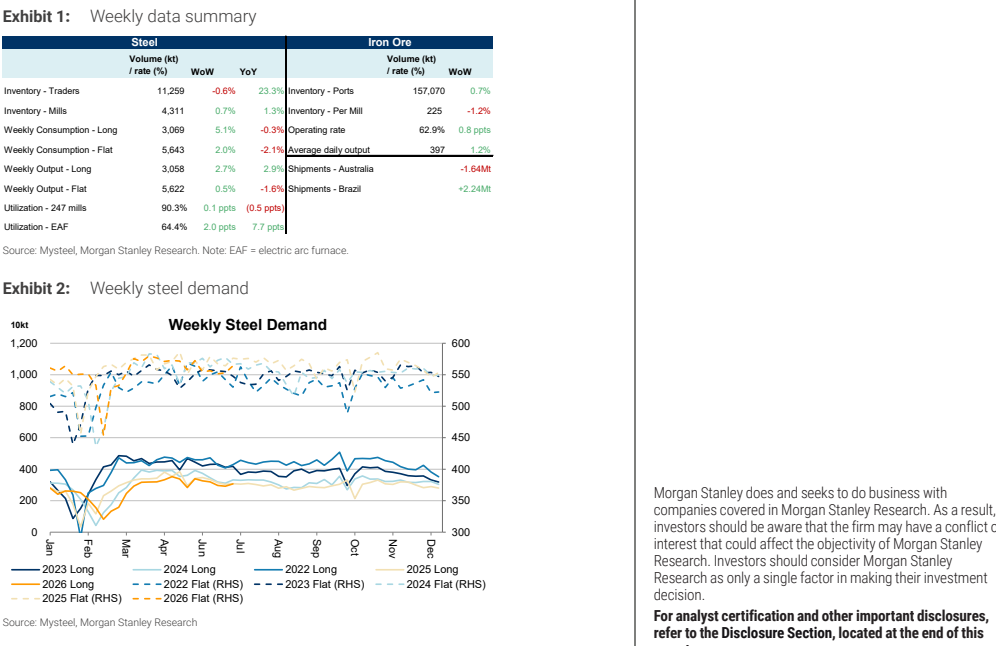
- 中国钢铁产量周环比上升0.5%,但同比仍下降3.2%。
- 社会库存周环比下降0.8%,降幅较前一周收窄1.2个百分点。
- 铁矿石港口库存周环比增加1.5%,至1.45亿吨。
- 铁矿石价格周环比上涨2.1%,受巴西发货量下降影响。
- 下游需求中,房地产新开工面积同比仍下降15%,基建投资增速放缓至4%。
- 政策方面,近期未有新的重大刺激措施出台。
- 出口订单指数回落至48.5,显示外需走弱。
- 行业利润空间收窄,吨钢毛利降至200元/吨。
- 废钢价格周环比下跌1.5%,替代效应减弱。
- 焦炭价格持稳,但库存压力上升。
论述逻辑
报告从供给端(产量、库存)和需求端(房地产、基建、出口)数据出发,指出钢铁市场呈现供强需弱格局。铁矿石方面,供应端短期扰动(巴西发货下降)推升价格,但高库存压制上行空间。政策端缺乏新刺激,因此行业基本面难以改善,维持谨慎观点。
关键展望
报告未明确给出未来时间窗口或价格预测,仅指出需关注后续需求恢复情况及政策动向。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 周度数据摘要